Domain teilwertabschreibung.de kaufen?
Wir ziehen mit dem Projekt
teilwertabschreibung.de um.
Sind Sie am Kauf der Domain
teilwertabschreibung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain teilwertabschreibung.de kaufen?
Welche Abschreibungsmethode empfehlen Sie zur Berechnung der Wertminderung von Anlagevermögen in einem Unternehmen?
Die lineare Abschreibungsmethode wird empfohlen, da sie einfach anzuwenden ist und eine gleichmäßige Verteilung der Wertminderung über die Nutzungsdauer ermöglicht. Alternativ kann auch die degressive Abschreibungsmethode verwendet werden, um in den ersten Jahren höhere Abschreibungen vorzunehmen und die Liquidität zu schonen. Die Wahl der Abschreibungsmethode hängt jedoch von der individuellen Situation des Unternehmens und den steuerlichen Vorschriften ab. **
Was ist der Buchwert bei der Abschreibung?
Der Buchwert bei der Abschreibung ist der Restwert eines Vermögenswerts in der Bilanz, nachdem die kumulierten Abschreibungen abgezogen wurden. Er gibt an, wie viel Wert ein Vermögenswert zum aktuellen Zeitpunkt noch hat, basierend auf seinem ursprünglichen Anschaffungswert und den bisherigen Abschreibungen. Der Buchwert wird verwendet, um den tatsächlichen Wert eines Vermögenswerts im Laufe der Zeit zu verfolgen und zu bewerten. Er ist wichtig für die finanzielle Berichterstattung und die Entscheidungsfindung von Unternehmen, da er Auskunft darüber gibt, wie viel ein Vermögenswert noch wert ist und ob weitere Abschreibungen erforderlich sind. Letztendlich hilft der Buchwert bei der Abschreibung dabei, die genaue finanzielle Situation eines Unternehmens zu verstehen und angemessene Maßnahmen zu ergreifen. **


Ähnliche Suchbegriffe für Renovierung
Top-Angebote
Produkte zum Begriff Renovierung:
-
Bramburger-Schwirkslies, Jean: AnlagevermögenAnlagevermögen , Bilanzierung, Bewertung, Gestaltung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230517, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bramburger, Jean~Schwirkslies, Michele, Seitenzahl/Blattzahl: 180, Keyword: Abschreibungen; Aktiva; Anhang; Anlagenbuchhaltung; Anlagevermögen; Anzahlungen; Auswahlpflicht; Auswahlverbot; Auswahlwahlrecht; Bewertung; Bilanz; Bilanzierung; Finanzanlagen; Finanzlage,; Firmenwert; Geschäftswert; Gestaltungsmöglichkeiten; Grundstücke; Handelsrecht; Inventarverzeichnis; Jahresabschluss; Jahresabschlussanalyse; Kennzahlen; Sachanlagen; Sonderabschreibungen; Steuerrecht; Vermögensgegenstände; Vermögenslage, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre~Rechnungslegung~Finanzierung, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Bewertung (Finanzen), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 227, Breite: 171, Höhe: 15, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5561049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
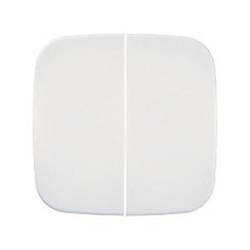
ELSO 293504 ELSO Serienwippe 293504 RENOVIERUNG/NOVIA reinweiß Wippe Renovierung 1 St.Wippe für Serienschalter und Doppeltaster, paarig, Farbe reinweiß, Wippe wird zusammen mit Halteplatte für Rahmenbefestigung geliefert, Wippe und Halteplatte in Folien verpackt.10,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter

-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
-
Wie berechne ich die kumulierte Abschreibung und den Restwert?
Um die kumulierte Abschreibung zu berechnen, musst du den Anschaffungswert des Vermögensgegenstands mit der jährlichen Abschreibung multiplizieren und diese dann über die Nutzungsdauer des Gegenstands aufsummieren. Der Restwert ist der geschätzte Wert des Gegenstands am Ende seiner Nutzungsdauer. Um den Restwert zu berechnen, kannst du entweder einen festen Prozentsatz des Anschaffungswerts verwenden oder eine individuelle Schätzung basierend auf dem Marktwert des Gegenstands vornehmen. **
-
Wie wirkt sich die Abschreibung von Vermögenswerten auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Methode der Abschreibung ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu berücksichtigen?
Die Abschreibung von Vermögenswerten verringert den Gewinn eines Unternehmens, da sie als Aufwand verbucht wird. Dadurch wird der Wertverlust der Vermögenswerte im Laufe der Zeit berücksichtigt. Die lineare Abschreibungsmethode ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu erfassen, da sie den Wertverlust gleichmäßig über die Nutzungsdauer verteilt. **
-
Wie kann Wertminderung bei Anlagevermögen in der Bilanz richtig berücksichtigt werden?
Wertminderung bei Anlagevermögen wird durch Abschreibungen berücksichtigt, die den Wertverlust über die Nutzungsdauer verteilen. Die Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn. Dadurch wird der Buchwert des Anlagevermögens in der Bilanz korrekt angepasst. **

Was zählt unter Renovierung?
Unter Renovierung zählen alle Maßnahmen, die dazu dienen, einen Raum oder ein Gebäude zu erneuern, zu verschönern oder zu verbessern. Dazu gehören typischerweise das Streichen von Wänden, das Verlegen neuer Böden, das Erneuern von Fenstern und Türen, das Renovieren von Badezimmern oder Küchen sowie das Anbringen neuer Tapeten oder Fliesen. Auch das Reparieren von Schäden, das Modernisieren von Installationen oder das Anbringen neuer Möbelstücke kann zur Renovierung gehören. Letztendlich geht es darum, den Wohn- oder Arbeitsraum aufzufrischen und den individuellen Bedürfnissen anzupassen. **
Wer zahlt Balkon Renovierung?
Die Kosten für die Renovierung eines Balkons hängen in der Regel davon ab, welche Arbeiten durchgeführt werden müssen. In vielen Fällen ist der Eigentümer oder die Eigentümergemeinschaft für die Renovierung des Balkons verantwortlich. Es ist ratsam, sich vor Beginn der Arbeiten über die genauen Zuständigkeiten und Kosten zu informieren. Eventuell kann auch eine Versicherung oder Fördermittel für die Renovierung des Balkons in Betracht gezogen werden. Es empfiehlt sich, im Zweifelsfall einen Fachmann oder eine Fachfrau zu konsultieren, um eine klare Antwort auf die Frage "Wer zahlt Balkon Renovierung?" zu erhalten. **
Top-Angebote
Produkte zum Begriff Renovierung:
-
Außerplanmäßige Abschreibung im Handelsrecht und Teilwertabschreibung im Steuerrecht. Analyse und Vergleich, Taschenbuch von Adrian Brelage, GRIN,Außerplanmäßige Abschreibung Im Handelsrecht Und Teilwertabschreibung Im Steuerrecht. Analyse Und Vergleich, Taschenbuch Von Adrian Brelage, Grin, 978-3-346-69706-6, Seitenanzahl: 2415,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bramburger-Schwirkslies, Jean: AnlagevermögenAnlagevermögen , Bilanzierung, Bewertung, Gestaltung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230517, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bramburger, Jean~Schwirkslies, Michele, Seitenzahl/Blattzahl: 180, Keyword: Abschreibungen; Aktiva; Anhang; Anlagenbuchhaltung; Anlagevermögen; Anzahlungen; Auswahlpflicht; Auswahlverbot; Auswahlwahlrecht; Bewertung; Bilanz; Bilanzierung; Finanzanlagen; Finanzlage,; Firmenwert; Geschäftswert; Gestaltungsmöglichkeiten; Grundstücke; Handelsrecht; Inventarverzeichnis; Jahresabschluss; Jahresabschlussanalyse; Kennzahlen; Sachanlagen; Sonderabschreibungen; Steuerrecht; Vermögensgegenstände; Vermögenslage, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre~Rechnungslegung~Finanzierung, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Bewertung (Finanzen), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 227, Breite: 171, Höhe: 15, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5561049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Abschreibungsmethode empfehlen Sie zur Berechnung der Wertminderung von Anlagevermögen in einem Unternehmen?
Die lineare Abschreibungsmethode wird empfohlen, da sie einfach anzuwenden ist und eine gleichmäßige Verteilung der Wertminderung über die Nutzungsdauer ermöglicht. Alternativ kann auch die degressive Abschreibungsmethode verwendet werden, um in den ersten Jahren höhere Abschreibungen vorzunehmen und die Liquidität zu schonen. Die Wahl der Abschreibungsmethode hängt jedoch von der individuellen Situation des Unternehmens und den steuerlichen Vorschriften ab. **
-
Was ist der Buchwert bei der Abschreibung?
Der Buchwert bei der Abschreibung ist der Restwert eines Vermögenswerts in der Bilanz, nachdem die kumulierten Abschreibungen abgezogen wurden. Er gibt an, wie viel Wert ein Vermögenswert zum aktuellen Zeitpunkt noch hat, basierend auf seinem ursprünglichen Anschaffungswert und den bisherigen Abschreibungen. Der Buchwert wird verwendet, um den tatsächlichen Wert eines Vermögenswerts im Laufe der Zeit zu verfolgen und zu bewerten. Er ist wichtig für die finanzielle Berichterstattung und die Entscheidungsfindung von Unternehmen, da er Auskunft darüber gibt, wie viel ein Vermögenswert noch wert ist und ob weitere Abschreibungen erforderlich sind. Letztendlich hilft der Buchwert bei der Abschreibung dabei, die genaue finanzielle Situation eines Unternehmens zu verstehen und angemessene Maßnahmen zu ergreifen. **
-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
-
Wie berechne ich die kumulierte Abschreibung und den Restwert?
Um die kumulierte Abschreibung zu berechnen, musst du den Anschaffungswert des Vermögensgegenstands mit der jährlichen Abschreibung multiplizieren und diese dann über die Nutzungsdauer des Gegenstands aufsummieren. Der Restwert ist der geschätzte Wert des Gegenstands am Ende seiner Nutzungsdauer. Um den Restwert zu berechnen, kannst du entweder einen festen Prozentsatz des Anschaffungswerts verwenden oder eine individuelle Schätzung basierend auf dem Marktwert des Gegenstands vornehmen. **
Ähnliche Suchbegriffe für Renovierung
-
ELSO 293504 ELSO Serienwippe 293504 RENOVIERUNG/NOVIA reinweiß Wippe Renovierung 1 St.Wippe für Serienschalter und Doppeltaster, paarig, Farbe reinweiß, Wippe wird zusammen mit Halteplatte für Rahmenbefestigung geliefert, Wippe und Halteplatte in Folien verpackt.10,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
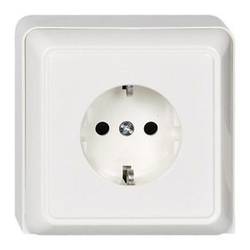
ELSO 505304 ELSO Steckdose 505304 16A RENOVIERUNG reinweiß Steckdose Renovierung 10 St.Steckdose 1-fach mit erhöhtem Berührungsschutz im Geräteträger für Kanalanschluss oder Abschlussplatte 16 A 250V AC, Farbe reinweiß. Steckklemmen Klemmbereich für Kupferleiter 1,5 mm und 2,5 mm.154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Abschreibung von Vermögenswerten auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Methode der Abschreibung ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu berücksichtigen?
Die Abschreibung von Vermögenswerten verringert den Gewinn eines Unternehmens, da sie als Aufwand verbucht wird. Dadurch wird der Wertverlust der Vermögenswerte im Laufe der Zeit berücksichtigt. Die lineare Abschreibungsmethode ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu erfassen, da sie den Wertverlust gleichmäßig über die Nutzungsdauer verteilt. **
-
Wie kann Wertminderung bei Anlagevermögen in der Bilanz richtig berücksichtigt werden?
Wertminderung bei Anlagevermögen wird durch Abschreibungen berücksichtigt, die den Wertverlust über die Nutzungsdauer verteilen. Die Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn. Dadurch wird der Buchwert des Anlagevermögens in der Bilanz korrekt angepasst. **
-
Was zählt unter Renovierung?
Unter Renovierung zählen alle Maßnahmen, die dazu dienen, einen Raum oder ein Gebäude zu erneuern, zu verschönern oder zu verbessern. Dazu gehören typischerweise das Streichen von Wänden, das Verlegen neuer Böden, das Erneuern von Fenstern und Türen, das Renovieren von Badezimmern oder Küchen sowie das Anbringen neuer Tapeten oder Fliesen. Auch das Reparieren von Schäden, das Modernisieren von Installationen oder das Anbringen neuer Möbelstücke kann zur Renovierung gehören. Letztendlich geht es darum, den Wohn- oder Arbeitsraum aufzufrischen und den individuellen Bedürfnissen anzupassen. **
-
Wer zahlt Balkon Renovierung?
Die Kosten für die Renovierung eines Balkons hängen in der Regel davon ab, welche Arbeiten durchgeführt werden müssen. In vielen Fällen ist der Eigentümer oder die Eigentümergemeinschaft für die Renovierung des Balkons verantwortlich. Es ist ratsam, sich vor Beginn der Arbeiten über die genauen Zuständigkeiten und Kosten zu informieren. Eventuell kann auch eine Versicherung oder Fördermittel für die Renovierung des Balkons in Betracht gezogen werden. Es empfiehlt sich, im Zweifelsfall einen Fachmann oder eine Fachfrau zu konsultieren, um eine klare Antwort auf die Frage "Wer zahlt Balkon Renovierung?" zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.