Domain teilwertabschreibung.de kaufen?
Wir ziehen mit dem Projekt
teilwertabschreibung.de um.
Sind Sie am Kauf der Domain
teilwertabschreibung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain teilwertabschreibung.de kaufen?
Welche Abschreibungsmethode empfehlen Sie zur Berechnung der Wertminderung von Anlagevermögen in einem Unternehmen?
Die lineare Abschreibungsmethode wird empfohlen, da sie einfach anzuwenden ist und eine gleichmäßige Verteilung der Wertminderung über die Nutzungsdauer ermöglicht. Alternativ kann auch die degressive Abschreibungsmethode verwendet werden, um in den ersten Jahren höhere Abschreibungen vorzunehmen und die Liquidität zu schonen. Die Wahl der Abschreibungsmethode hängt jedoch von der individuellen Situation des Unternehmens und den steuerlichen Vorschriften ab. **
Warum entstehen eigentlich Oberschwingungen bei Saiten, aber nicht bei Stimmgabeln?
Oberschwingungen entstehen bei Saiten, weil sie eine komplexe Schwingungsform haben und nicht nur in einer Grundschwingung schwingen. Die verschiedenen Teilschwingungen der Saite erzeugen die Oberschwingungen. Bei Stimmgabeln hingegen schwingt nur eine einzige Frequenz, sodass keine Oberschwingungen entstehen. **

Ähnliche Suchbegriffe für Oberschwingungen
Top-Angebote
Produkte zum Begriff Oberschwingungen:
-
Minderung von Oberschwingungen durch modifizierten Hysteresestromregler, Taschenbuch von Sai Naveen Appala,Giricharan Reddy,Srikar Senadhipathi,Minderung Von Oberschwingungen Durch Modifizierten Hysteresestromregler, Taschenbuch Von Sai Naveen Appala,giricharan Reddy,srikar Senadhipathi, Verlag Unser Wissen, 978-620-4-70658-0, Seitenanzahl: 7639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bramburger-Schwirkslies, Jean: AnlagevermögenAnlagevermögen , Bilanzierung, Bewertung, Gestaltung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230517, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bramburger, Jean~Schwirkslies, Michele, Seitenzahl/Blattzahl: 180, Keyword: Abschreibungen; Aktiva; Anhang; Anlagenbuchhaltung; Anlagevermögen; Anzahlungen; Auswahlpflicht; Auswahlverbot; Auswahlwahlrecht; Bewertung; Bilanz; Bilanzierung; Finanzanlagen; Finanzlage,; Firmenwert; Geschäftswert; Gestaltungsmöglichkeiten; Grundstücke; Handelsrecht; Inventarverzeichnis; Jahresabschluss; Jahresabschlussanalyse; Kennzahlen; Sachanlagen; Sonderabschreibungen; Steuerrecht; Vermögensgegenstände; Vermögenslage, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre~Rechnungslegung~Finanzierung, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Bewertung (Finanzen), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 227, Breite: 171, Höhe: 15, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5561049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Außerplanmäßige Abschreibung im Handelsrecht und Teilwertabschreibung im Steuerrecht. Analyse und Vergleich, Taschenbuch von Adrian Brelage, GRIN,Außerplanmäßige Abschreibung Im Handelsrecht Und Teilwertabschreibung Im Steuerrecht. Analyse Und Vergleich, Taschenbuch Von Adrian Brelage, Grin, 978-3-346-69706-6, Seitenanzahl: 2415,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Außerplanmäßige Abschreibung im Handelsrecht und Teilwertabschreibung im Steuerrecht, Taschenbuch von Luis Alex, GRIN, 978-3-346-58775-6Außerplanmäßige Abschreibung Im Handelsrecht Und Teilwertabschreibung Im Steuerrecht, Taschenbuch Von Luis Alex, Grin, 978-3-346-58775-6, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen einer Grundschwingung und den Oberschwingungen harmonischer Schwingungen?
Die Grundschwingung ist die niedrigste Frequenz einer harmonischen Schwingung und entspricht der Frequenz des Grundtons. Sie hat die größte Amplitude und bestimmt den Ton der Schwingung. Die Oberschwingungen sind Vielfache der Grundschwingung und haben höhere Frequenzen. Sie tragen zur Klangfarbe bei und bestimmen den Charakter des Tons. **
-
Was sind Oberschwingungen und warum sind sie für den Neutralleiter im Stromnetz gefährlich?
Oberschwingungen sind harmonische Schwingungen mit höheren Frequenzen als die Grundfrequenz des Stromnetzes. Sie entstehen durch nichtlineare Lasten wie zum Beispiel elektronische Geräte. Oberschwingungen können zu einer Überlastung des Neutralleiters führen, da sie den Stromfluss im Neutralleiter erhöhen und somit zu einer Überhitzung führen können. Dies kann zu Schäden an der Verkabelung und im schlimmsten Fall zu Bränden führen. **
-
Was ist der Buchwert bei der Abschreibung?
Der Buchwert bei der Abschreibung ist der Restwert eines Vermögenswerts in der Bilanz, nachdem die kumulierten Abschreibungen abgezogen wurden. Er gibt an, wie viel Wert ein Vermögenswert zum aktuellen Zeitpunkt noch hat, basierend auf seinem ursprünglichen Anschaffungswert und den bisherigen Abschreibungen. Der Buchwert wird verwendet, um den tatsächlichen Wert eines Vermögenswerts im Laufe der Zeit zu verfolgen und zu bewerten. Er ist wichtig für die finanzielle Berichterstattung und die Entscheidungsfindung von Unternehmen, da er Auskunft darüber gibt, wie viel ein Vermögenswert noch wert ist und ob weitere Abschreibungen erforderlich sind. Letztendlich hilft der Buchwert bei der Abschreibung dabei, die genaue finanzielle Situation eines Unternehmens zu verstehen und angemessene Maßnahmen zu ergreifen. **
-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **


Wie berechne ich die kumulierte Abschreibung und den Restwert?
Um die kumulierte Abschreibung zu berechnen, musst du den Anschaffungswert des Vermögensgegenstands mit der jährlichen Abschreibung multiplizieren und diese dann über die Nutzungsdauer des Gegenstands aufsummieren. Der Restwert ist der geschätzte Wert des Gegenstands am Ende seiner Nutzungsdauer. Um den Restwert zu berechnen, kannst du entweder einen festen Prozentsatz des Anschaffungswerts verwenden oder eine individuelle Schätzung basierend auf dem Marktwert des Gegenstands vornehmen. **
Wie wirkt sich die Abschreibung von Vermögenswerten auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Methode der Abschreibung ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu berücksichtigen?
Die Abschreibung von Vermögenswerten verringert den Gewinn eines Unternehmens, da sie als Aufwand verbucht wird. Dadurch wird der Wertverlust der Vermögenswerte im Laufe der Zeit berücksichtigt. Die lineare Abschreibungsmethode ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu erfassen, da sie den Wertverlust gleichmäßig über die Nutzungsdauer verteilt. **
Top-Angebote
Produkte zum Begriff Oberschwingungen:
-
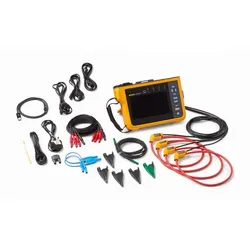
FLUKE 1775 Netzqualitätsanalysator V/A/Hz, Leistung, Einbrüche, OberschwingungenLieferumfang: FLUKE& 1775 Netzqualitätsanalysator I17XX-FLEX1500 24 iFlex 1500A 24" (2,0& m) Stromsensoren (4er-Set) FLUKE-17XX Spannungsmessleitung, Flachkabel, 3 Phasen+N AC285 Krokodilklemmen, schwarz (4er-Set) AC285 Krokodilklemme, grün USB-C-Kabel, 1& m, schwarz Netzkabel FLK-17XX 0.18M Messleitungssatz Grüne Messleitung MP1-3R/1B Satz magnetische Messspitzen FLUKE-174X-HANGER magnetisches Aufhängeset FLUKE-177X-4204 WLAN/BLE-Modul Leitungsmarkierungssatz (für Spannung und Strom) FLUKE-174X-MA-C8 Adapter für Wandsteckdose Schwarze gepolsterte Tragetasche & Wichtigste Merkmale Automatische Messung von Parametern zu Leistung und Netzqualität Netzqualität auf einen Blick für eine schnellere Fehlersuche Einfache Anzeige von Daten zu V/A/Hz, Leistung, Einbrüchen, Überhöhungen und Oberschwingungen Erfassung von Hochgeschwindigkeits-Transienten bis zu 8& kV Stromversorgung direkt vom M...9993,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FLUKE 1773 Netzqualitätsanalysator V/A/Hz, Leistung, Einbrüche, OberschwingungenLieferumfang: FLUKE& 1773 Netzqualitätsanalysator I17XX-FLEX1500 24 iFlex 1500A 24" (2,0& m) Stromsensoren (4er-Set) FLUKE-17XX Spannungsmessleitung, Flachkabel, 3 Phasen+N AC285 Krokodilklemmen, schwarz (4er-Set) AC285 Krokodilklemme, grün USB-C-Kabel, 1& M, schwarz Netzkabel FLK-17XX 0.18M Messleitungssatz Grüne Messleitung Leitungsmarkierungssatz (für Spannung und Strom) FLUKE-174X-MA-C8 Adapter für Wandsteckdose Wichtigste Merkmale Automatische Messung von Parametern zu Leistung und Netzqualität Netzqualität auf einen Blick für eine schnellere Fehlersuche Einfache Anzeige von Daten zu V/A/Hz, Leistung, Einbrüchen, Überhöhungen und Oberschwingungen Erfassung von Hochgeschwindigkeits-Transienten bis zu 8& kV Stromversorgung direkt vom Messkreis ohne Netzkabel 1773 1775 1777 Energieverbrauchsstudien und Lastprüfungen • • • Oberschwingungsmessungen • • • Störung durc...7060,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Minderung von Oberschwingungen durch modifizierten Hysteresestromregler, Taschenbuch von Sai Naveen Appala,Giricharan Reddy,Srikar Senadhipathi,Minderung Von Oberschwingungen Durch Modifizierten Hysteresestromregler, Taschenbuch Von Sai Naveen Appala,giricharan Reddy,srikar Senadhipathi, Verlag Unser Wissen, 978-620-4-70658-0, Seitenanzahl: 7639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bramburger-Schwirkslies, Jean: AnlagevermögenAnlagevermögen , Bilanzierung, Bewertung, Gestaltung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230517, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bramburger, Jean~Schwirkslies, Michele, Seitenzahl/Blattzahl: 180, Keyword: Abschreibungen; Aktiva; Anhang; Anlagenbuchhaltung; Anlagevermögen; Anzahlungen; Auswahlpflicht; Auswahlverbot; Auswahlwahlrecht; Bewertung; Bilanz; Bilanzierung; Finanzanlagen; Finanzlage,; Firmenwert; Geschäftswert; Gestaltungsmöglichkeiten; Grundstücke; Handelsrecht; Inventarverzeichnis; Jahresabschluss; Jahresabschlussanalyse; Kennzahlen; Sachanlagen; Sonderabschreibungen; Steuerrecht; Vermögensgegenstände; Vermögenslage, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre~Rechnungslegung~Finanzierung, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Bewertung (Finanzen), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 227, Breite: 171, Höhe: 15, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5561049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Abschreibungsmethode empfehlen Sie zur Berechnung der Wertminderung von Anlagevermögen in einem Unternehmen?
Die lineare Abschreibungsmethode wird empfohlen, da sie einfach anzuwenden ist und eine gleichmäßige Verteilung der Wertminderung über die Nutzungsdauer ermöglicht. Alternativ kann auch die degressive Abschreibungsmethode verwendet werden, um in den ersten Jahren höhere Abschreibungen vorzunehmen und die Liquidität zu schonen. Die Wahl der Abschreibungsmethode hängt jedoch von der individuellen Situation des Unternehmens und den steuerlichen Vorschriften ab. **
-
Warum entstehen eigentlich Oberschwingungen bei Saiten, aber nicht bei Stimmgabeln?
Oberschwingungen entstehen bei Saiten, weil sie eine komplexe Schwingungsform haben und nicht nur in einer Grundschwingung schwingen. Die verschiedenen Teilschwingungen der Saite erzeugen die Oberschwingungen. Bei Stimmgabeln hingegen schwingt nur eine einzige Frequenz, sodass keine Oberschwingungen entstehen. **
-
Was ist der Unterschied zwischen einer Grundschwingung und den Oberschwingungen harmonischer Schwingungen?
Die Grundschwingung ist die niedrigste Frequenz einer harmonischen Schwingung und entspricht der Frequenz des Grundtons. Sie hat die größte Amplitude und bestimmt den Ton der Schwingung. Die Oberschwingungen sind Vielfache der Grundschwingung und haben höhere Frequenzen. Sie tragen zur Klangfarbe bei und bestimmen den Charakter des Tons. **
-
Was sind Oberschwingungen und warum sind sie für den Neutralleiter im Stromnetz gefährlich?
Oberschwingungen sind harmonische Schwingungen mit höheren Frequenzen als die Grundfrequenz des Stromnetzes. Sie entstehen durch nichtlineare Lasten wie zum Beispiel elektronische Geräte. Oberschwingungen können zu einer Überlastung des Neutralleiters führen, da sie den Stromfluss im Neutralleiter erhöhen und somit zu einer Überhitzung führen können. Dies kann zu Schäden an der Verkabelung und im schlimmsten Fall zu Bränden führen. **
Ähnliche Suchbegriffe für Oberschwingungen
-
Außerplanmäßige Abschreibung im Handelsrecht und Teilwertabschreibung im Steuerrecht. Analyse und Vergleich, Taschenbuch von Adrian Brelage, GRIN,Außerplanmäßige Abschreibung Im Handelsrecht Und Teilwertabschreibung Im Steuerrecht. Analyse Und Vergleich, Taschenbuch Von Adrian Brelage, Grin, 978-3-346-69706-6, Seitenanzahl: 2415,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Außerplanmäßige Abschreibung im Handelsrecht und Teilwertabschreibung im Steuerrecht, Taschenbuch von Luis Alex, GRIN, 978-3-346-58775-6Außerplanmäßige Abschreibung Im Handelsrecht Und Teilwertabschreibung Im Steuerrecht, Taschenbuch Von Luis Alex, Grin, 978-3-346-58775-6, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eliminierung von Oberschwingungen in einem 11-stufigen kaskadierten H-Brücken-Wechselrichter, Taschenbuch von Jhalak Gupta, Verlag Unser Wissen,Eliminierung Von Oberschwingungen In Einem 11-stufigen Kaskadierten H-brücken-wechselrichter, Taschenbuch Von Jhalak Gupta, Verlag Unser Wissen, 978-620-5-34351-7, Seitenanzahl: 8849,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eine neue Technik zur Reduzierung von Oberschwingungen in Übertragungsleitungen (IPFC), Taschenbuch von Pankaj Aswal,Suyash Kr. Singh ApurvEine Neue Technik Zur Reduzierung Von Oberschwingungen In Übertragungsleitungen (ipfc), Taschenbuch Von Pankaj Aswal,suyash Kr. Singh Apurv Thakur,pooja Bisht Anubhav Charan, Verlag Unser Wissen, 978-620-7-50863-1, Seitenanzahl: 5635,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Buchwert bei der Abschreibung?
Der Buchwert bei der Abschreibung ist der Restwert eines Vermögenswerts in der Bilanz, nachdem die kumulierten Abschreibungen abgezogen wurden. Er gibt an, wie viel Wert ein Vermögenswert zum aktuellen Zeitpunkt noch hat, basierend auf seinem ursprünglichen Anschaffungswert und den bisherigen Abschreibungen. Der Buchwert wird verwendet, um den tatsächlichen Wert eines Vermögenswerts im Laufe der Zeit zu verfolgen und zu bewerten. Er ist wichtig für die finanzielle Berichterstattung und die Entscheidungsfindung von Unternehmen, da er Auskunft darüber gibt, wie viel ein Vermögenswert noch wert ist und ob weitere Abschreibungen erforderlich sind. Letztendlich hilft der Buchwert bei der Abschreibung dabei, die genaue finanzielle Situation eines Unternehmens zu verstehen und angemessene Maßnahmen zu ergreifen. **
-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
-
Wie berechne ich die kumulierte Abschreibung und den Restwert?
Um die kumulierte Abschreibung zu berechnen, musst du den Anschaffungswert des Vermögensgegenstands mit der jährlichen Abschreibung multiplizieren und diese dann über die Nutzungsdauer des Gegenstands aufsummieren. Der Restwert ist der geschätzte Wert des Gegenstands am Ende seiner Nutzungsdauer. Um den Restwert zu berechnen, kannst du entweder einen festen Prozentsatz des Anschaffungswerts verwenden oder eine individuelle Schätzung basierend auf dem Marktwert des Gegenstands vornehmen. **
-
Wie wirkt sich die Abschreibung von Vermögenswerten auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Methode der Abschreibung ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu berücksichtigen?
Die Abschreibung von Vermögenswerten verringert den Gewinn eines Unternehmens, da sie als Aufwand verbucht wird. Dadurch wird der Wertverlust der Vermögenswerte im Laufe der Zeit berücksichtigt. Die lineare Abschreibungsmethode ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu erfassen, da sie den Wertverlust gleichmäßig über die Nutzungsdauer verteilt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.