Domain teilwertabschreibung.de kaufen?
Wir ziehen mit dem Projekt
teilwertabschreibung.de um.
Sind Sie am Kauf der Domain
teilwertabschreibung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain teilwertabschreibung.de kaufen?
Welche Abschreibungsmethode empfehlen Sie zur Berechnung der Wertminderung von Anlagevermögen in einem Unternehmen?
Die lineare Abschreibungsmethode wird empfohlen, da sie einfach anzuwenden ist und eine gleichmäßige Verteilung der Wertminderung über die Nutzungsdauer ermöglicht. Alternativ kann auch die degressive Abschreibungsmethode verwendet werden, um in den ersten Jahren höhere Abschreibungen vorzunehmen und die Liquidität zu schonen. Die Wahl der Abschreibungsmethode hängt jedoch von der individuellen Situation des Unternehmens und den steuerlichen Vorschriften ab. **
Did not does not didn't?
"Did not" is the past tense of "do not" or "does not." "Didn't" is the contraction of "did not." Both phrases are used to indicate the negation of an action or statement in the past tense. **


Ähnliche Suchbegriffe für Not
Top-Angebote
Produkte zum Begriff Not:
-
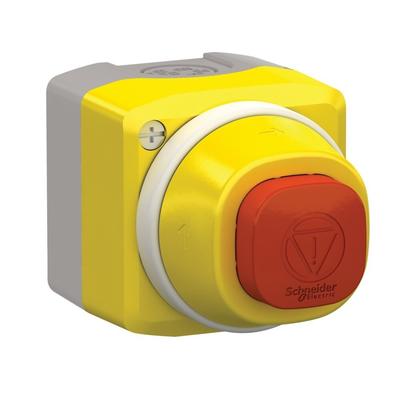
Schneider Electric Not-Aus/Not-Halt XALK84W3BGSchneider Electric Not-Aus/Not-Halt XALK84W3BG Hersteller:Schneider Electric Bezeichnung:Not-Aus/Not-Halt 2 LEDs ws/rt 24V1S2Ö Typ:XALK84W3BG Art der Entriegelung:sonstige Anzahl der Kontakte als Öffner:1 Anzahl der Kontakte als Schließer:2...94,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roads not TakenRoads not Taken , Or: Things Could Have Turned Out Differently , Kettenräder > Steuerketten, Zahnriemen & Einbausätze , Erscheinungsjahr: 20231017, Produktform: Kartoniert, Redaktion: Diner, Dan~Backhaus, Fritz~Franke, Julia~Gross, Raphael~Paul-Jacobs, Stefan~Reyels, Lili, Seitenzahl/Blattzahl: 286, Abbildungen: with more than 90 colourful illustrations, Keyword: Deutschland; 19. Jahrhundert; 20. Jahrhundert; Historiographie; Zäsuren; Deutsches Historisches Museum, Fachschema: Neunzehntes Jahrhundert~Zwanzigstes Jahrhundert~Europa / Geschichte, Kulturgeschichte, Fachkategorie: Europäische Geschichte, Region: Deutschland, Zeitraum: 19. Jahrhundert (1800 bis 1899 n. Chr.)~20. Jahrhundert (1900 bis 1999 n. Chr.), Thema: Auseinandersetzen, Warengruppe: HC/Geschichte/Allgemeines/Lexika, Fachkategorie: Geschichte allgemein und Weltgeschichte, Thema: Verstehen, Text Sprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 286 Blätter, Länge: 240, Breite: 166, Höhe: 22, Gewicht: 712, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 294292528,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Außerplanmäßige Abschreibung im Handelsrecht und Teilwertabschreibung im Steuerrecht, Taschenbuch von Luis Alex, GRIN, 978-3-346-58775-6Außerplanmäßige Abschreibung Im Handelsrecht Und Teilwertabschreibung Im Steuerrecht, Taschenbuch Von Luis Alex, Grin, 978-3-346-58775-6, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Buchwert bei der Abschreibung?
Der Buchwert bei der Abschreibung ist der Restwert eines Vermögenswerts in der Bilanz, nachdem die kumulierten Abschreibungen abgezogen wurden. Er gibt an, wie viel Wert ein Vermögenswert zum aktuellen Zeitpunkt noch hat, basierend auf seinem ursprünglichen Anschaffungswert und den bisherigen Abschreibungen. Der Buchwert wird verwendet, um den tatsächlichen Wert eines Vermögenswerts im Laufe der Zeit zu verfolgen und zu bewerten. Er ist wichtig für die finanzielle Berichterstattung und die Entscheidungsfindung von Unternehmen, da er Auskunft darüber gibt, wie viel ein Vermögenswert noch wert ist und ob weitere Abschreibungen erforderlich sind. Letztendlich hilft der Buchwert bei der Abschreibung dabei, die genaue finanzielle Situation eines Unternehmens zu verstehen und angemessene Maßnahmen zu ergreifen. **
-
Das simple past von NOT BE ist WAS NOT oder WERE NOT.
Das simple past von "not be" ist "was not" oder "were not". Je nachdem, ob es sich um die Einzahl oder Mehrzahl handelt. Zum Beispiel: "I was not happy" oder "They were not at home". In beiden Fällen wird das simple past von "not be" mit "was not" oder "were not" gebildet. **
-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
-
Ist "would not" das Gleiche wie "will not" wie "won't"?
Nein, "would not" ist nicht dasselbe wie "will not" oder "won't". "Would not" wird verwendet, um über eine hypothetische Situation in der Vergangenheit oder Zukunft zu sprechen, während "will not" oder "won't" verwendet werden, um eine zukünftige Handlung oder Entscheidung auszudrücken. "Would not" wird oft auch in höflicher Sprache verwendet, um Ablehnung oder Unmöglichkeit auszudrücken. **

Was sind die Unterschiede zwischen "did not" und "had not"?
"Did not" wird verwendet, um die Verneinung in der einfachen Vergangenheitsform auszudrücken, während "had not" die Verneinung in der Vergangenheitsform der Hilfsverben "have" oder "had" darstellt. "Did not" wird verwendet, um eine Handlung in der Vergangenheit auszudrücken, während "had not" verwendet wird, um eine Handlung auszudrücken, die vor einer anderen Handlung in der Vergangenheit stattgefunden hat. **
Wie berechne ich die kumulierte Abschreibung und den Restwert?
Um die kumulierte Abschreibung zu berechnen, musst du den Anschaffungswert des Vermögensgegenstands mit der jährlichen Abschreibung multiplizieren und diese dann über die Nutzungsdauer des Gegenstands aufsummieren. Der Restwert ist der geschätzte Wert des Gegenstands am Ende seiner Nutzungsdauer. Um den Restwert zu berechnen, kannst du entweder einen festen Prozentsatz des Anschaffungswerts verwenden oder eine individuelle Schätzung basierend auf dem Marktwert des Gegenstands vornehmen. **
Top-Angebote
Produkte zum Begriff Not:
-
Außerplanmäßige Abschreibung im Handelsrecht und Teilwertabschreibung im Steuerrecht. Analyse und Vergleich, Taschenbuch von Adrian Brelage, GRIN,Außerplanmäßige Abschreibung Im Handelsrecht Und Teilwertabschreibung Im Steuerrecht. Analyse Und Vergleich, Taschenbuch Von Adrian Brelage, Grin, 978-3-346-69706-6, Seitenanzahl: 2415,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Not-Aus/Not-Halt XALK84W3BGSchneider Electric Not-Aus/Not-Halt XALK84W3BG Hersteller:Schneider Electric Bezeichnung:Not-Aus/Not-Halt 2 LEDs ws/rt 24V1S2Ö Typ:XALK84W3BG Art der Entriegelung:sonstige Anzahl der Kontakte als Öffner:1 Anzahl der Kontakte als Schließer:2...94,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roads not TakenRoads not Taken , Or: Things Could Have Turned Out Differently , Kettenräder > Steuerketten, Zahnriemen & Einbausätze , Erscheinungsjahr: 20231017, Produktform: Kartoniert, Redaktion: Diner, Dan~Backhaus, Fritz~Franke, Julia~Gross, Raphael~Paul-Jacobs, Stefan~Reyels, Lili, Seitenzahl/Blattzahl: 286, Abbildungen: with more than 90 colourful illustrations, Keyword: Deutschland; 19. Jahrhundert; 20. Jahrhundert; Historiographie; Zäsuren; Deutsches Historisches Museum, Fachschema: Neunzehntes Jahrhundert~Zwanzigstes Jahrhundert~Europa / Geschichte, Kulturgeschichte, Fachkategorie: Europäische Geschichte, Region: Deutschland, Zeitraum: 19. Jahrhundert (1800 bis 1899 n. Chr.)~20. Jahrhundert (1900 bis 1999 n. Chr.), Thema: Auseinandersetzen, Warengruppe: HC/Geschichte/Allgemeines/Lexika, Fachkategorie: Geschichte allgemein und Weltgeschichte, Thema: Verstehen, Text Sprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 286 Blätter, Länge: 240, Breite: 166, Höhe: 22, Gewicht: 712, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 294292528,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Abschreibungsmethode empfehlen Sie zur Berechnung der Wertminderung von Anlagevermögen in einem Unternehmen?
Die lineare Abschreibungsmethode wird empfohlen, da sie einfach anzuwenden ist und eine gleichmäßige Verteilung der Wertminderung über die Nutzungsdauer ermöglicht. Alternativ kann auch die degressive Abschreibungsmethode verwendet werden, um in den ersten Jahren höhere Abschreibungen vorzunehmen und die Liquidität zu schonen. Die Wahl der Abschreibungsmethode hängt jedoch von der individuellen Situation des Unternehmens und den steuerlichen Vorschriften ab. **
-
Did not does not didn't?
"Did not" is the past tense of "do not" or "does not." "Didn't" is the contraction of "did not." Both phrases are used to indicate the negation of an action or statement in the past tense. **
-
Was ist der Buchwert bei der Abschreibung?
Der Buchwert bei der Abschreibung ist der Restwert eines Vermögenswerts in der Bilanz, nachdem die kumulierten Abschreibungen abgezogen wurden. Er gibt an, wie viel Wert ein Vermögenswert zum aktuellen Zeitpunkt noch hat, basierend auf seinem ursprünglichen Anschaffungswert und den bisherigen Abschreibungen. Der Buchwert wird verwendet, um den tatsächlichen Wert eines Vermögenswerts im Laufe der Zeit zu verfolgen und zu bewerten. Er ist wichtig für die finanzielle Berichterstattung und die Entscheidungsfindung von Unternehmen, da er Auskunft darüber gibt, wie viel ein Vermögenswert noch wert ist und ob weitere Abschreibungen erforderlich sind. Letztendlich hilft der Buchwert bei der Abschreibung dabei, die genaue finanzielle Situation eines Unternehmens zu verstehen und angemessene Maßnahmen zu ergreifen. **
-
Das simple past von NOT BE ist WAS NOT oder WERE NOT.
Das simple past von "not be" ist "was not" oder "were not". Je nachdem, ob es sich um die Einzahl oder Mehrzahl handelt. Zum Beispiel: "I was not happy" oder "They were not at home". In beiden Fällen wird das simple past von "not be" mit "was not" oder "were not" gebildet. **
Ähnliche Suchbegriffe für Not
-
Außerplanmäßige Abschreibung im Handelsrecht und Teilwertabschreibung im Steuerrecht, Taschenbuch von Luis Alex, GRIN, 978-3-346-58775-6Außerplanmäßige Abschreibung Im Handelsrecht Und Teilwertabschreibung Im Steuerrecht, Taschenbuch Von Luis Alex, Grin, 978-3-346-58775-6, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Beleuchtbares Schild für Not-Aus/Not-Halt NOT-HALT, Schalter + Taster, GelbDie modulare Harmony XB5-Serie von 22 mm grossen Kunststoffsteuer- und Signaleinheiten vereint einfache Installation, Effizienz, Flexibilität, modernes Design und Robustheit für die meisten industriellen Anwendungen.32,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
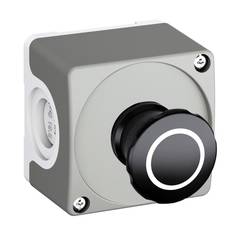
ABB 1SFA619811R1002 CEP1-1002 Not-Aus/Not-Halt-Taster für NOT-AUS Knopf 1 St.Befehls- und Meldegeräte, Baureihe: Kunststoff Kompakt. Eine effizienteste Lösung, die die Installationszeit und -kosten reduziert. Die kompakte Baureihe hat eine sehr hohe Staub- und Wasserbeständigkeit. Durch eine, auf das notwendige reduzierte Anzahl von Bestellnummern wird die Auswahl erleichtert und Zeit eingespart. Das All-in-One-Design ermöglicht eine schnelle und einfache Installation. Es werden die folgenden Normen und Zulassungen erfüllt: IEC/EN 60947-1: Niederspannungsschalt- und Befehlsgeräte – Teil 1: Allgemeine Regeln / IEC/EN 60947-5-1: Niederspannungsschalt- und Befehlsgeräte - Teil 5-1: Steuergeräte und Schaltelemente - Elektromechanische Steuergeräte / IEC/EN 60947-5-5: Niederspannungsschalt- und Befehlsgeräte - Teil 5-5: Steuergeräte und Schaltelemente - Elektrisches NOT-AUS-Gerät mit mechanischer Verrastfunktion. Die komplette Liste aller technischen Daten und erfüllten Normen finden Sie in unseren Produkt-Datenblättern.71,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
-
Ist "would not" das Gleiche wie "will not" wie "won't"?
Nein, "would not" ist nicht dasselbe wie "will not" oder "won't". "Would not" wird verwendet, um über eine hypothetische Situation in der Vergangenheit oder Zukunft zu sprechen, während "will not" oder "won't" verwendet werden, um eine zukünftige Handlung oder Entscheidung auszudrücken. "Would not" wird oft auch in höflicher Sprache verwendet, um Ablehnung oder Unmöglichkeit auszudrücken. **
-
Was sind die Unterschiede zwischen "did not" und "had not"?
"Did not" wird verwendet, um die Verneinung in der einfachen Vergangenheitsform auszudrücken, während "had not" die Verneinung in der Vergangenheitsform der Hilfsverben "have" oder "had" darstellt. "Did not" wird verwendet, um eine Handlung in der Vergangenheit auszudrücken, während "had not" verwendet wird, um eine Handlung auszudrücken, die vor einer anderen Handlung in der Vergangenheit stattgefunden hat. **
-
Wie berechne ich die kumulierte Abschreibung und den Restwert?
Um die kumulierte Abschreibung zu berechnen, musst du den Anschaffungswert des Vermögensgegenstands mit der jährlichen Abschreibung multiplizieren und diese dann über die Nutzungsdauer des Gegenstands aufsummieren. Der Restwert ist der geschätzte Wert des Gegenstands am Ende seiner Nutzungsdauer. Um den Restwert zu berechnen, kannst du entweder einen festen Prozentsatz des Anschaffungswerts verwenden oder eine individuelle Schätzung basierend auf dem Marktwert des Gegenstands vornehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.