Domain teilwertabschreibung.de kaufen?
Wir ziehen mit dem Projekt
teilwertabschreibung.de um.
Sind Sie am Kauf der Domain
teilwertabschreibung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain teilwertabschreibung.de kaufen?
Was war die Kurie von Avignon?
Die Kurie von Avignon war der Sitz des Papstes in der Zeit von 1309 bis 1377. Aufgrund politischer und machtpolitischer Gründe hatte der Papst seinen Sitz von Rom nach Avignon verlegt. Dies führte zu einer Spaltung innerhalb der katholischen Kirche und zur Entstehung des sogenannten "Avignonesischen Papsttums". **
Was ist die Kurie in Rom?
Die Kurie in Rom ist die zentrale Verwaltungsbehörde der römisch-katholischen Kirche. Sie unterstützt den Papst in der Leitung der Kirche und setzt seine Entscheidungen um. Die Kurie besteht aus verschiedenen Ämtern und Behörden, die für unterschiedliche Aufgabenbereiche zuständig sind, wie z.B. Glaubenslehre, Liturgie, Mission oder Rechtsfragen. Sie spielt eine wichtige Rolle bei der Organisation und Verwaltung der Kirche auf globaler Ebene. Die Kurie hat ihren Sitz im Vatikan und arbeitet eng mit dem Papst zusammen, um die Lehre und Praxis der Kirche zu fördern und zu schützen. **
Ähnliche Suchbegriffe für Kurie
Top-Angebote
Produkte zum Begriff Kurie:
-
Bramburger-Schwirkslies, Jean: AnlagevermögenAnlagevermögen , Bilanzierung, Bewertung, Gestaltung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230517, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bramburger, Jean~Schwirkslies, Michele, Seitenzahl/Blattzahl: 180, Keyword: Abschreibungen; Aktiva; Anhang; Anlagenbuchhaltung; Anlagevermögen; Anzahlungen; Auswahlpflicht; Auswahlverbot; Auswahlwahlrecht; Bewertung; Bilanz; Bilanzierung; Finanzanlagen; Finanzlage,; Firmenwert; Geschäftswert; Gestaltungsmöglichkeiten; Grundstücke; Handelsrecht; Inventarverzeichnis; Jahresabschluss; Jahresabschlussanalyse; Kennzahlen; Sachanlagen; Sonderabschreibungen; Steuerrecht; Vermögensgegenstände; Vermögenslage, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre~Rechnungslegung~Finanzierung, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Bewertung (Finanzen), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 227, Breite: 171, Höhe: 15, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5561049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Außerplanmäßige Abschreibung im Handelsrecht und Teilwertabschreibung im Steuerrecht. Analyse und Vergleich, Taschenbuch von Adrian Brelage, GRIN,Außerplanmäßige Abschreibung Im Handelsrecht Und Teilwertabschreibung Im Steuerrecht. Analyse Und Vergleich, Taschenbuch Von Adrian Brelage, Grin, 978-3-346-69706-6, Seitenanzahl: 2415,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Außerplanmäßige Abschreibung im Handelsrecht und Teilwertabschreibung im Steuerrecht, Taschenbuch von Luis Alex, GRIN, 978-3-346-58775-6Außerplanmäßige Abschreibung Im Handelsrecht Und Teilwertabschreibung Im Steuerrecht, Taschenbuch Von Luis Alex, Grin, 978-3-346-58775-6, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Abschreibungsmethode empfehlen Sie zur Berechnung der Wertminderung von Anlagevermögen in einem Unternehmen?
Die lineare Abschreibungsmethode wird empfohlen, da sie einfach anzuwenden ist und eine gleichmäßige Verteilung der Wertminderung über die Nutzungsdauer ermöglicht. Alternativ kann auch die degressive Abschreibungsmethode verwendet werden, um in den ersten Jahren höhere Abschreibungen vorzunehmen und die Liquidität zu schonen. Die Wahl der Abschreibungsmethode hängt jedoch von der individuellen Situation des Unternehmens und den steuerlichen Vorschriften ab. **
-
Was ist der Buchwert bei der Abschreibung?
Der Buchwert bei der Abschreibung ist der Restwert eines Vermögenswerts in der Bilanz, nachdem die kumulierten Abschreibungen abgezogen wurden. Er gibt an, wie viel Wert ein Vermögenswert zum aktuellen Zeitpunkt noch hat, basierend auf seinem ursprünglichen Anschaffungswert und den bisherigen Abschreibungen. Der Buchwert wird verwendet, um den tatsächlichen Wert eines Vermögenswerts im Laufe der Zeit zu verfolgen und zu bewerten. Er ist wichtig für die finanzielle Berichterstattung und die Entscheidungsfindung von Unternehmen, da er Auskunft darüber gibt, wie viel ein Vermögenswert noch wert ist und ob weitere Abschreibungen erforderlich sind. Letztendlich hilft der Buchwert bei der Abschreibung dabei, die genaue finanzielle Situation eines Unternehmens zu verstehen und angemessene Maßnahmen zu ergreifen. **
-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
-
Wie berechne ich die kumulierte Abschreibung und den Restwert?
Um die kumulierte Abschreibung zu berechnen, musst du den Anschaffungswert des Vermögensgegenstands mit der jährlichen Abschreibung multiplizieren und diese dann über die Nutzungsdauer des Gegenstands aufsummieren. Der Restwert ist der geschätzte Wert des Gegenstands am Ende seiner Nutzungsdauer. Um den Restwert zu berechnen, kannst du entweder einen festen Prozentsatz des Anschaffungswerts verwenden oder eine individuelle Schätzung basierend auf dem Marktwert des Gegenstands vornehmen. **

Wie wirkt sich die Abschreibung von Vermögenswerten auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Methode der Abschreibung ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu berücksichtigen?
Die Abschreibung von Vermögenswerten verringert den Gewinn eines Unternehmens, da sie als Aufwand verbucht wird. Dadurch wird der Wertverlust der Vermögenswerte im Laufe der Zeit berücksichtigt. Die lineare Abschreibungsmethode ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu erfassen, da sie den Wertverlust gleichmäßig über die Nutzungsdauer verteilt. **
Wie kann Wertminderung bei Anlagevermögen in der Bilanz richtig berücksichtigt werden?
Wertminderung bei Anlagevermögen wird durch Abschreibungen berücksichtigt, die den Wertverlust über die Nutzungsdauer verteilen. Die Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn. Dadurch wird der Buchwert des Anlagevermögens in der Bilanz korrekt angepasst. **
Top-Angebote
Produkte zum Begriff Kurie:
-
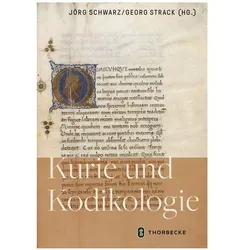
Kurie und Kodikologie, Fachbücher von Jörg Schwarz, Georg StrackDas Fachbuch "Kurie und Kodikologie" ist eine Hommage an Claudia Märtl, die anlässlich ihres 65. Geburtstags von ihren Schülerinnen, Schülern, Freunden und Weggefährten gewidmet wurde. Es vereint verschiedene Beiträge, die sich mit den zentralen Interessensbereichen der Jubilarin befassen, insbesondere der Erforschung der päpstlichen Kurie. Diese wird nicht nur als politische Institution betrachtet, sondern auch in ihrer kulturellen und sozialen Bedeutung gewürdigt. Darüber hinaus werden Aspekte der Historischen Hilfswissenschaften, insbesondere der Kodikologie, behandelt. Die Autoren analysieren Quellen, die bisher wenig Beachtung fanden, und bieten neue Perspektiven auf das europäische Spätmittelalter, ein Bereich, in dem Claudia Märtl bedeutende Beiträge geleistet hat. Die Verknüpfung der Themenfelder eröffnet teils überraschende Einsichten und regt zur weiteren Auseinandersetzung mit der Materie an.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die römische Kurie und das Geld, Fachbücher von Werner Maleczek"Die römische Kurie und das Geld" bietet eine umfassende Analyse der finanziellen Strukturen und Herausforderungen, mit denen das Papsttum und die römische Kurie im Mittelalter konfrontiert waren. In 14 Beiträgen, verfasst von renommierten Fachleuten in mehreren Sprachen, wird untersucht, wie die kirchliche Zentrale ihre weitreichenden Ansprüche finanzierte und welche Rolle verschiedene Finanzierungsquellen spielten. Die Themen reichen von numismatischen Aspekten über die Rolle von Kaufleuten und Bankiers bis hin zu den finanziellen Strategien der Kardinäle und den hohen Kosten der Legationen. Diese interdisziplinäre Betrachtung zeigt, wie das Papsttum zur Entwicklung einer frühkapitalistischen Geldwirtschaft beitrug und welche Auswirkungen dies auf die lateinische Christianitas hatte. Die Vielfalt der Perspektiven und die Tiefe der Analysen machen dieses Werk zu einer wertvollen Ressource für alle, die sich für die Geschichte der Kirche und ihrer Finanzen interessieren.64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bramburger-Schwirkslies, Jean: AnlagevermögenAnlagevermögen , Bilanzierung, Bewertung, Gestaltung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230517, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bramburger, Jean~Schwirkslies, Michele, Seitenzahl/Blattzahl: 180, Keyword: Abschreibungen; Aktiva; Anhang; Anlagenbuchhaltung; Anlagevermögen; Anzahlungen; Auswahlpflicht; Auswahlverbot; Auswahlwahlrecht; Bewertung; Bilanz; Bilanzierung; Finanzanlagen; Finanzlage,; Firmenwert; Geschäftswert; Gestaltungsmöglichkeiten; Grundstücke; Handelsrecht; Inventarverzeichnis; Jahresabschluss; Jahresabschlussanalyse; Kennzahlen; Sachanlagen; Sonderabschreibungen; Steuerrecht; Vermögensgegenstände; Vermögenslage, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre~Rechnungslegung~Finanzierung, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Bewertung (Finanzen), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 227, Breite: 171, Höhe: 15, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5561049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was war die Kurie von Avignon?
Die Kurie von Avignon war der Sitz des Papstes in der Zeit von 1309 bis 1377. Aufgrund politischer und machtpolitischer Gründe hatte der Papst seinen Sitz von Rom nach Avignon verlegt. Dies führte zu einer Spaltung innerhalb der katholischen Kirche und zur Entstehung des sogenannten "Avignonesischen Papsttums". **
-
Was ist die Kurie in Rom?
Die Kurie in Rom ist die zentrale Verwaltungsbehörde der römisch-katholischen Kirche. Sie unterstützt den Papst in der Leitung der Kirche und setzt seine Entscheidungen um. Die Kurie besteht aus verschiedenen Ämtern und Behörden, die für unterschiedliche Aufgabenbereiche zuständig sind, wie z.B. Glaubenslehre, Liturgie, Mission oder Rechtsfragen. Sie spielt eine wichtige Rolle bei der Organisation und Verwaltung der Kirche auf globaler Ebene. Die Kurie hat ihren Sitz im Vatikan und arbeitet eng mit dem Papst zusammen, um die Lehre und Praxis der Kirche zu fördern und zu schützen. **
-
Welche Abschreibungsmethode empfehlen Sie zur Berechnung der Wertminderung von Anlagevermögen in einem Unternehmen?
Die lineare Abschreibungsmethode wird empfohlen, da sie einfach anzuwenden ist und eine gleichmäßige Verteilung der Wertminderung über die Nutzungsdauer ermöglicht. Alternativ kann auch die degressive Abschreibungsmethode verwendet werden, um in den ersten Jahren höhere Abschreibungen vorzunehmen und die Liquidität zu schonen. Die Wahl der Abschreibungsmethode hängt jedoch von der individuellen Situation des Unternehmens und den steuerlichen Vorschriften ab. **
-
Was ist der Buchwert bei der Abschreibung?
Der Buchwert bei der Abschreibung ist der Restwert eines Vermögenswerts in der Bilanz, nachdem die kumulierten Abschreibungen abgezogen wurden. Er gibt an, wie viel Wert ein Vermögenswert zum aktuellen Zeitpunkt noch hat, basierend auf seinem ursprünglichen Anschaffungswert und den bisherigen Abschreibungen. Der Buchwert wird verwendet, um den tatsächlichen Wert eines Vermögenswerts im Laufe der Zeit zu verfolgen und zu bewerten. Er ist wichtig für die finanzielle Berichterstattung und die Entscheidungsfindung von Unternehmen, da er Auskunft darüber gibt, wie viel ein Vermögenswert noch wert ist und ob weitere Abschreibungen erforderlich sind. Letztendlich hilft der Buchwert bei der Abschreibung dabei, die genaue finanzielle Situation eines Unternehmens zu verstehen und angemessene Maßnahmen zu ergreifen. **
Ähnliche Suchbegriffe für Kurie
-
Außerplanmäßige Abschreibung im Handelsrecht und Teilwertabschreibung im Steuerrecht. Analyse und Vergleich, Taschenbuch von Adrian Brelage, GRIN,Außerplanmäßige Abschreibung Im Handelsrecht Und Teilwertabschreibung Im Steuerrecht. Analyse Und Vergleich, Taschenbuch Von Adrian Brelage, Grin, 978-3-346-69706-6, Seitenanzahl: 2415,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Außerplanmäßige Abschreibung im Handelsrecht und Teilwertabschreibung im Steuerrecht, Taschenbuch von Luis Alex, GRIN, 978-3-346-58775-6Außerplanmäßige Abschreibung Im Handelsrecht Und Teilwertabschreibung Im Steuerrecht, Taschenbuch Von Luis Alex, Grin, 978-3-346-58775-6, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
-
Wie berechne ich die kumulierte Abschreibung und den Restwert?
Um die kumulierte Abschreibung zu berechnen, musst du den Anschaffungswert des Vermögensgegenstands mit der jährlichen Abschreibung multiplizieren und diese dann über die Nutzungsdauer des Gegenstands aufsummieren. Der Restwert ist der geschätzte Wert des Gegenstands am Ende seiner Nutzungsdauer. Um den Restwert zu berechnen, kannst du entweder einen festen Prozentsatz des Anschaffungswerts verwenden oder eine individuelle Schätzung basierend auf dem Marktwert des Gegenstands vornehmen. **
-
Wie wirkt sich die Abschreibung von Vermögenswerten auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Methode der Abschreibung ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu berücksichtigen?
Die Abschreibung von Vermögenswerten verringert den Gewinn eines Unternehmens, da sie als Aufwand verbucht wird. Dadurch wird der Wertverlust der Vermögenswerte im Laufe der Zeit berücksichtigt. Die lineare Abschreibungsmethode ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu erfassen, da sie den Wertverlust gleichmäßig über die Nutzungsdauer verteilt. **
-
Wie kann Wertminderung bei Anlagevermögen in der Bilanz richtig berücksichtigt werden?
Wertminderung bei Anlagevermögen wird durch Abschreibungen berücksichtigt, die den Wertverlust über die Nutzungsdauer verteilen. Die Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn. Dadurch wird der Buchwert des Anlagevermögens in der Bilanz korrekt angepasst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.