Domain teilwertabschreibung.de kaufen?
Wir ziehen mit dem Projekt
teilwertabschreibung.de um.
Sind Sie am Kauf der Domain
teilwertabschreibung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain teilwertabschreibung.de kaufen?
Welche Abschreibungsmethode empfehlen Sie zur Berechnung der Wertminderung von Anlagevermögen in einem Unternehmen?
Die lineare Abschreibungsmethode wird empfohlen, da sie einfach anzuwenden ist und eine gleichmäßige Verteilung der Wertminderung über die Nutzungsdauer ermöglicht. Alternativ kann auch die degressive Abschreibungsmethode verwendet werden, um in den ersten Jahren höhere Abschreibungen vorzunehmen und die Liquidität zu schonen. Die Wahl der Abschreibungsmethode hängt jedoch von der individuellen Situation des Unternehmens und den steuerlichen Vorschriften ab. **
Was ist der Buchwert bei der Abschreibung?
Der Buchwert bei der Abschreibung ist der Restwert eines Vermögenswerts in der Bilanz, nachdem die kumulierten Abschreibungen abgezogen wurden. Er gibt an, wie viel Wert ein Vermögenswert zum aktuellen Zeitpunkt noch hat, basierend auf seinem ursprünglichen Anschaffungswert und den bisherigen Abschreibungen. Der Buchwert wird verwendet, um den tatsächlichen Wert eines Vermögenswerts im Laufe der Zeit zu verfolgen und zu bewerten. Er ist wichtig für die finanzielle Berichterstattung und die Entscheidungsfindung von Unternehmen, da er Auskunft darüber gibt, wie viel ein Vermögenswert noch wert ist und ob weitere Abschreibungen erforderlich sind. Letztendlich hilft der Buchwert bei der Abschreibung dabei, die genaue finanzielle Situation eines Unternehmens zu verstehen und angemessene Maßnahmen zu ergreifen. **

Ähnliche Suchbegriffe für Flüssigkeit
Top-Angebote
Produkte zum Begriff Flüssigkeit:
-
Bramburger-Schwirkslies, Jean: AnlagevermögenAnlagevermögen , Bilanzierung, Bewertung, Gestaltung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230517, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bramburger, Jean~Schwirkslies, Michele, Seitenzahl/Blattzahl: 180, Keyword: Abschreibungen; Aktiva; Anhang; Anlagenbuchhaltung; Anlagevermögen; Anzahlungen; Auswahlpflicht; Auswahlverbot; Auswahlwahlrecht; Bewertung; Bilanz; Bilanzierung; Finanzanlagen; Finanzlage,; Firmenwert; Geschäftswert; Gestaltungsmöglichkeiten; Grundstücke; Handelsrecht; Inventarverzeichnis; Jahresabschluss; Jahresabschlussanalyse; Kennzahlen; Sachanlagen; Sonderabschreibungen; Steuerrecht; Vermögensgegenstände; Vermögenslage, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre~Rechnungslegung~Finanzierung, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Bewertung (Finanzen), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 227, Breite: 171, Höhe: 15, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5561049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Außerplanmäßige Abschreibung im Handelsrecht und Teilwertabschreibung im Steuerrecht. Analyse und Vergleich, Taschenbuch von Adrian Brelage, GRIN,Außerplanmäßige Abschreibung Im Handelsrecht Und Teilwertabschreibung Im Steuerrecht. Analyse Und Vergleich, Taschenbuch Von Adrian Brelage, Grin, 978-3-346-69706-6, Seitenanzahl: 2415,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Außerplanmäßige Abschreibung im Handelsrecht und Teilwertabschreibung im Steuerrecht, Taschenbuch von Luis Alex, GRIN, 978-3-346-58775-6Außerplanmäßige Abschreibung Im Handelsrecht Und Teilwertabschreibung Im Steuerrecht, Taschenbuch Von Luis Alex, Grin, 978-3-346-58775-6, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
-
Wie berechne ich die kumulierte Abschreibung und den Restwert?
Um die kumulierte Abschreibung zu berechnen, musst du den Anschaffungswert des Vermögensgegenstands mit der jährlichen Abschreibung multiplizieren und diese dann über die Nutzungsdauer des Gegenstands aufsummieren. Der Restwert ist der geschätzte Wert des Gegenstands am Ende seiner Nutzungsdauer. Um den Restwert zu berechnen, kannst du entweder einen festen Prozentsatz des Anschaffungswerts verwenden oder eine individuelle Schätzung basierend auf dem Marktwert des Gegenstands vornehmen. **
-
Kann Flüssigkeit brennen?
Ja, Flüssigkeiten können brennen, solange sie brennbare Stoffe enthalten. Wenn eine Flüssigkeit wie Benzin, Alkohol oder Öl entzündet wird, können sie Feuer fangen und brennen. Der brennbare Stoff in der Flüssigkeit verdampft und bildet ein brennbares Gasgemisch, das dann entzündet wird. Es ist wichtig zu beachten, dass nicht alle Flüssigkeiten brennbar sind und dass Vorsicht geboten ist, wenn man mit brennbaren Flüssigkeiten umgeht, um Unfälle zu vermeiden. **
-
Was ist Flüssigkeit?
Flüssigkeit ist ein Aggregatzustand von Materie, bei dem die Teilchen nicht fest aneinander gebunden sind, sondern sich frei bewegen können. Flüssigkeiten haben eine feste Form, nehmen jedoch die Form des Behälters an, in dem sie sich befinden. Sie haben auch eine bestimmte Masse und Volumen. **
Wie wirkt sich die Abschreibung von Vermögenswerten auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Methode der Abschreibung ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu berücksichtigen?
Die Abschreibung von Vermögenswerten verringert den Gewinn eines Unternehmens, da sie als Aufwand verbucht wird. Dadurch wird der Wertverlust der Vermögenswerte im Laufe der Zeit berücksichtigt. Die lineare Abschreibungsmethode ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu erfassen, da sie den Wertverlust gleichmäßig über die Nutzungsdauer verteilt. **
Wie kann Wertminderung bei Anlagevermögen in der Bilanz richtig berücksichtigt werden?
Wertminderung bei Anlagevermögen wird durch Abschreibungen berücksichtigt, die den Wertverlust über die Nutzungsdauer verteilen. Die Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn. Dadurch wird der Buchwert des Anlagevermögens in der Bilanz korrekt angepasst. **
Top-Angebote
Produkte zum Begriff Flüssigkeit:
-
Salvysat Flüssigkeit 30 ml Flüssigkeit zum EinnehmenAnwendung & IndikationVermehrte Schweißabsonderung Entzündungen im Mund- und Rachenraum AnwendungshinweiseDie Gesamtdosis sollte nicht ohne Rücksprache mit einem Arzt oder Apotheker überschritten werden.Art der Anwendung?Bei übermäßigem Schwitzen: Nehmen Sie das Arzneimittel ein. Sie können das Arzneimittel aber auch mit Wasser oder Tee verdünnen.Bei Entzündungen der Mund- und Rachenschleimhaut: Bereiten Sie das Arzneimittel zu und gurgeln oder spülen Sie damit die Mundhöhle. Danach spucken Sie das Arzneimittel aus und vermeiden Sie ein Verschlucken.Oder: Tragen Sie das Arzneimittel mit einem Wattestäbchen unverdünnt auf die betroffenen Hautstellen im Mund- und Rachenraum auf. Die Anwendung sollte nur erfolgen, wenn der sichere Umgang mit dem Arzneimittel gewährt ist.Dauer der Anwendung?Bei übermäßigem Schwitzen: Das Arzneimittel sollte nicht länger als 14 Tage angewendet werden.Bei Entzündungen der Mund- und Rachenschleimhaut: Ohne ärztlichen Rat sollten Sie das Arzneimittel nicht länger als 1 Woche anwenden, wenn keine Besserung der Beschwerden nach dieser Zeit eingetreten ist oder die Beschwerden regelmäßig wiederkehren.Überdosierung?Bei einer Überdosierung kann es zu einer Alkoholvergiftung kommen. Wenden Sie sich umgehend an Ihren Arzt.Generell gilt: Achten Sie vor allem bei Säuglingen, Kleinkindern und älteren Menschen auf eine gewissenhafte Dosierung. Im Zweifelsfalle fragen Sie Ihren Arzt oder Apotheker nach etwaigen Auswirkungen oder Vorsichtsmaßnahmen.Eine vom Arzt verordnete Dosierung kann von den Angaben der Packungsbeilage abweichen. Da der Arzt sie individuell abstimmt, sollten Sie das Arzneimittel daher nach seinen Anweisungen anwenden.DosierungZur innerlichen Anwendung bei vermehrter Schweißabsonderung: Wer Einzeldosis Gesamtdosis Wann Jugendliche ab 12 Jahren und Erwachsene2-3 ml3-mal täglichverteilt über den Tag Zum Gurgeln oder Spülen bei Entzündungen des Mund- und Rachenraums: Wer Einzeldosis Gesamtdosis Wann Jugendliche ab 12 Jahren und Erwachsene5-10 ml (auf ein halbes Glas Wasser)mehrmals täglichverteilt über den Tag Zur Anwendung als Pinselung bei Entzündungen des Mund- und Rachenraums: Wer Einzeldosis Gesamtdosis Wann Jugendliche ab 12 Jahren und Erwachseneeine ausreichende Mengemehrmals täglichverteilt über den Tag WirkstoffeDie angegebenen Mengen sind bezogen auf 1 g Lösung Alkohol: 22 Volumenprozent WirkstoffSalbeiblätter-Fluidextrakt (1:2,9-3,1); Auszugsmittel: Wasser800 mgWirkstoffSalbeiöl1 mgHilfsstoffEthanol 96% (V/V)+HilfsstoffMacrogol glycerolhydroxystearat+AufbewahrungAufbewahrungDas Arzneimittel darf nach Anbruch/Zubereitung höchstens 3 Monate verwendet werden!Das Arzneimittel muss nach Anbruch/Zubereitung bei Raumtemperatur aufbewahrt werden!Gegenanzeigen SchwangerschaftWas spricht gegen eine Anwendung?Überempfindlichkeit gegen die InhaltsstoffeWelche Altersgruppe ist zu beachten?Kinder unter 12 Jahren: Das Arzneimittel sollte in der Regel in dieser Altersgruppe nicht angewendet werden.Was ist mit Schwangerschaft und Stillzeit?Schwangerschaft: Das Arzneimittel sollte nach derzeitigen Erkenntnissen nicht angewendet werden.Stillzeit: Von einer Anwendung wird nach derzeitigen Erkenntnissen abgeraten. Eventuell ist ein Abstillen in Erwägung zu ziehen.Ist Ihnen das Arzneimittel trotz einer Gegenanzeige verordnet worden, sprechen Sie mit Ihrem Arzt oder Apotheker. Der therapeutische Nutzen kann höher sein, als das Risiko, das die Anwendung bei einer Gegenanzeige in sich birgt.Neben- und WechselwirkungenWelche unerwünschten Wirkungen können auftreten?Für das Arzneimittel sind derzeit keine Nebenwirkungen bekannt.Bemerken Sie eine Befindlichkeitsstörung oder Veränderung während der Behandlung, wenden Sie sich an Ihren Arzt oder Apotheker.Für die Information an dieser Stelle werden vor allem Nebenwirkungen berücksichtigt, die bei mindestens einem von 1.000 behandelten Patienten auftreten.Wichtige PatientenhinweiseWas sollten Sie beachten?Vorsicht bei Allergie gegen Diterpene (z.B. Abietinsäure)!Vorsicht bei Allergie gegen Triterpensäuren wie Asiatsäure und ähnliche Stoffe!Vorsicht bei Allergie gegen Monoterpene (z.B. Menthol)!Vorsicht bei Allergie gegen Zimt und seine Inhaltsstoffe!Vorsicht bei Allergie gegen Flavonoide wie Hyperosid und ähnliche Stoffe!Vorsicht bei Allergie gegen Polyethylenglykol(PEG)-haltige Stoffe!Das Arzneimittel enthält Alkohol und stellt somit ein Risiko für Leberkranke, Alkoholiker, Epileptiker, Hirngeschädigte, Schwangere, Stillende und Kinder dar.Lösungsvermittler (z.B. Poly(oxyethylen)-Rizinusöle) können Magenverstimmung und Durchfall hervorrufen.Lösungsvermittler (z.B. Poly(oxyethylen)-Rizinusöle) können (Schleim-)Hautreizungen hervorrufen.Es kann Arzneimittel geben, mit denen Wechselwirkungen auftreten. Sie sollten deswegen generell vor der Behandlung mit einem neuen Arzneimittel jedes andere, das Sie bereits anwenden, dem Arzt oder Apotheker angeben. Das gilt auch für Arzneimittel, die Sie selbst kaufen, nur gelegentlich anwenden oder deren Anwendung schon einige Zeit zurückliegt.WirkungsweiseWie wirken die Inhaltsstoffe des Arzneimittels?Die Inhaltsstoffe entstammen der Pflanze Salbei und wirken als natürliches Gemisch. Zu der Pflanze selbst:Aussehen: Ca. 50 cm hoher Strauch mit graugrünen Blättern mit einer leicht genoppten Oberfläche und einer behaarten UnterseiteVorkommen: Vor allem im Mittelmeerraum bis hin zum Mittleren OstenHauptsächliche Inhaltsstoffe: Gerbstoffe und ätherische Öle, welche unter anderem Thujon, Cineol und Campher enthaltenVerwendete Pflanzenteile und Zubereitungen: Extrakte und Tinkturen aus Blüten und vor allem Blättern, SalbeiölDie ätherischen Öle der Pflanze hemmen das Wachstum von Bakterien, Pilzen und Viren. Sie werden dabei unterstützt durch die eiweißfällende Wirkung der ebenfalls enthaltenen Gerbstoffe. Gemeinsam dämmen Öl und Gerbstoffe oberflächliche Entzündungen ein. Salbei kann ausserdem Krämpfe im Verdauungstrakt lösen.10,54 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Bramburger-Schwirkslies, Jean: AnlagevermögenAnlagevermögen , Bilanzierung, Bewertung, Gestaltung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230517, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bramburger, Jean~Schwirkslies, Michele, Seitenzahl/Blattzahl: 180, Keyword: Abschreibungen; Aktiva; Anhang; Anlagenbuchhaltung; Anlagevermögen; Anzahlungen; Auswahlpflicht; Auswahlverbot; Auswahlwahlrecht; Bewertung; Bilanz; Bilanzierung; Finanzanlagen; Finanzlage,; Firmenwert; Geschäftswert; Gestaltungsmöglichkeiten; Grundstücke; Handelsrecht; Inventarverzeichnis; Jahresabschluss; Jahresabschlussanalyse; Kennzahlen; Sachanlagen; Sonderabschreibungen; Steuerrecht; Vermögensgegenstände; Vermögenslage, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre~Rechnungslegung~Finanzierung, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Bewertung (Finanzen), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 227, Breite: 171, Höhe: 15, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5561049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Abschreibungsmethode empfehlen Sie zur Berechnung der Wertminderung von Anlagevermögen in einem Unternehmen?
Die lineare Abschreibungsmethode wird empfohlen, da sie einfach anzuwenden ist und eine gleichmäßige Verteilung der Wertminderung über die Nutzungsdauer ermöglicht. Alternativ kann auch die degressive Abschreibungsmethode verwendet werden, um in den ersten Jahren höhere Abschreibungen vorzunehmen und die Liquidität zu schonen. Die Wahl der Abschreibungsmethode hängt jedoch von der individuellen Situation des Unternehmens und den steuerlichen Vorschriften ab. **
-
Was ist der Buchwert bei der Abschreibung?
Der Buchwert bei der Abschreibung ist der Restwert eines Vermögenswerts in der Bilanz, nachdem die kumulierten Abschreibungen abgezogen wurden. Er gibt an, wie viel Wert ein Vermögenswert zum aktuellen Zeitpunkt noch hat, basierend auf seinem ursprünglichen Anschaffungswert und den bisherigen Abschreibungen. Der Buchwert wird verwendet, um den tatsächlichen Wert eines Vermögenswerts im Laufe der Zeit zu verfolgen und zu bewerten. Er ist wichtig für die finanzielle Berichterstattung und die Entscheidungsfindung von Unternehmen, da er Auskunft darüber gibt, wie viel ein Vermögenswert noch wert ist und ob weitere Abschreibungen erforderlich sind. Letztendlich hilft der Buchwert bei der Abschreibung dabei, die genaue finanzielle Situation eines Unternehmens zu verstehen und angemessene Maßnahmen zu ergreifen. **
-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
-
Wie berechne ich die kumulierte Abschreibung und den Restwert?
Um die kumulierte Abschreibung zu berechnen, musst du den Anschaffungswert des Vermögensgegenstands mit der jährlichen Abschreibung multiplizieren und diese dann über die Nutzungsdauer des Gegenstands aufsummieren. Der Restwert ist der geschätzte Wert des Gegenstands am Ende seiner Nutzungsdauer. Um den Restwert zu berechnen, kannst du entweder einen festen Prozentsatz des Anschaffungswerts verwenden oder eine individuelle Schätzung basierend auf dem Marktwert des Gegenstands vornehmen. **
Ähnliche Suchbegriffe für Flüssigkeit
-
Außerplanmäßige Abschreibung im Handelsrecht und Teilwertabschreibung im Steuerrecht. Analyse und Vergleich, Taschenbuch von Adrian Brelage, GRIN,Außerplanmäßige Abschreibung Im Handelsrecht Und Teilwertabschreibung Im Steuerrecht. Analyse Und Vergleich, Taschenbuch Von Adrian Brelage, Grin, 978-3-346-69706-6, Seitenanzahl: 2415,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Außerplanmäßige Abschreibung im Handelsrecht und Teilwertabschreibung im Steuerrecht, Taschenbuch von Luis Alex, GRIN, 978-3-346-58775-6Außerplanmäßige Abschreibung Im Handelsrecht Und Teilwertabschreibung Im Steuerrecht, Taschenbuch Von Luis Alex, Grin, 978-3-346-58775-6, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
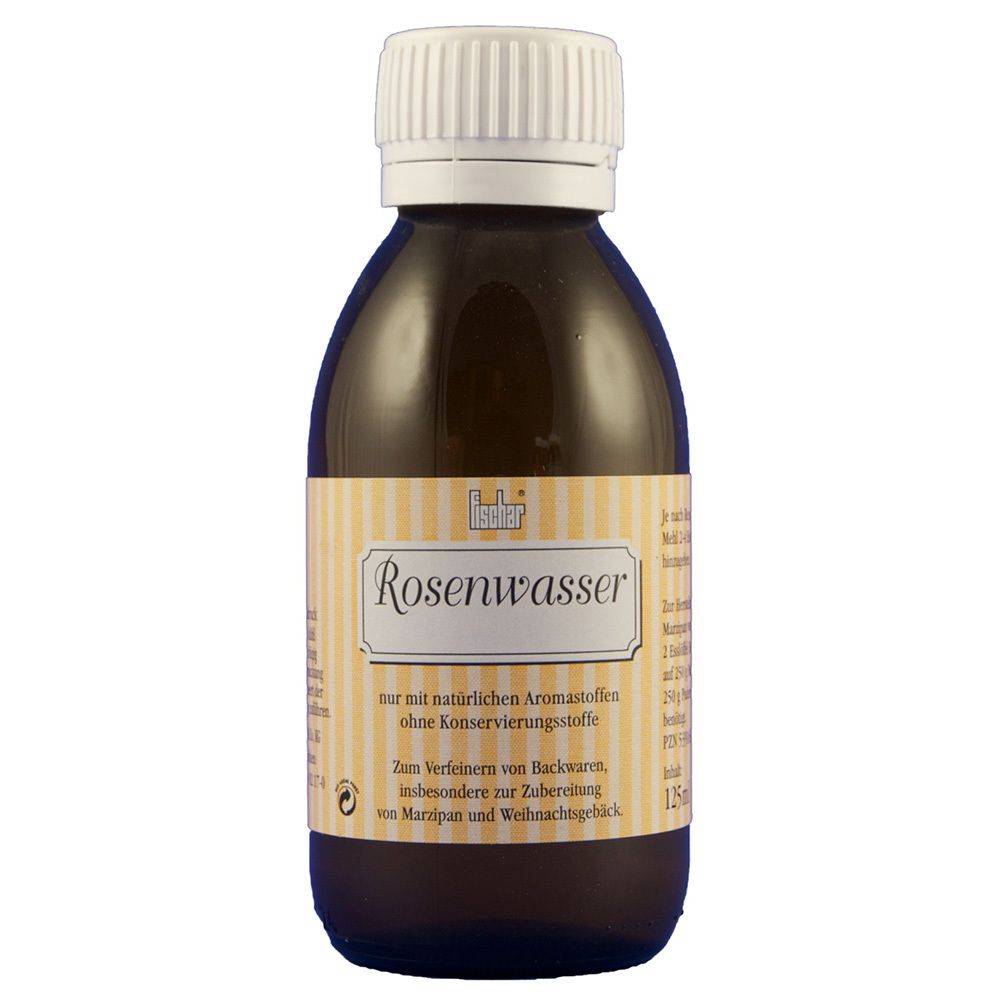
Rosenwasser 125 ml FlüssigkeitRosenwasser Rosenwasser ist ein ätherisches Wasser der Rose, das als Nebenprodukt bei der Destillation von Rosenöl aus Rosenblüten anfällt. Es wird auch Rosen-Hydrolat genannt. Anwendungsmöglichkeiten: Zum Kochen Zum Backen Zur Zubereitung bestimmter Marzipansorten Zur Aromatisierung verschiedener Süßspeisen (vor allem in der arabischen Küche) Bei der Herstellung von Kosmetik- und Hautpflegeprodukten4,39 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Kann Flüssigkeit brennen?
Ja, Flüssigkeiten können brennen, solange sie brennbare Stoffe enthalten. Wenn eine Flüssigkeit wie Benzin, Alkohol oder Öl entzündet wird, können sie Feuer fangen und brennen. Der brennbare Stoff in der Flüssigkeit verdampft und bildet ein brennbares Gasgemisch, das dann entzündet wird. Es ist wichtig zu beachten, dass nicht alle Flüssigkeiten brennbar sind und dass Vorsicht geboten ist, wenn man mit brennbaren Flüssigkeiten umgeht, um Unfälle zu vermeiden. **
-
Was ist Flüssigkeit?
Flüssigkeit ist ein Aggregatzustand von Materie, bei dem die Teilchen nicht fest aneinander gebunden sind, sondern sich frei bewegen können. Flüssigkeiten haben eine feste Form, nehmen jedoch die Form des Behälters an, in dem sie sich befinden. Sie haben auch eine bestimmte Masse und Volumen. **
-
Wie wirkt sich die Abschreibung von Vermögenswerten auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Methode der Abschreibung ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu berücksichtigen?
Die Abschreibung von Vermögenswerten verringert den Gewinn eines Unternehmens, da sie als Aufwand verbucht wird. Dadurch wird der Wertverlust der Vermögenswerte im Laufe der Zeit berücksichtigt. Die lineare Abschreibungsmethode ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu erfassen, da sie den Wertverlust gleichmäßig über die Nutzungsdauer verteilt. **
-
Wie kann Wertminderung bei Anlagevermögen in der Bilanz richtig berücksichtigt werden?
Wertminderung bei Anlagevermögen wird durch Abschreibungen berücksichtigt, die den Wertverlust über die Nutzungsdauer verteilen. Die Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn. Dadurch wird der Buchwert des Anlagevermögens in der Bilanz korrekt angepasst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.