Domain teilwertabschreibung.de kaufen?
Wir ziehen mit dem Projekt
teilwertabschreibung.de um.
Sind Sie am Kauf der Domain
teilwertabschreibung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain teilwertabschreibung.de kaufen?
Welche Abschreibungsmethode empfehlen Sie zur Berechnung der Wertminderung von Anlagevermögen in einem Unternehmen?
Die lineare Abschreibungsmethode wird empfohlen, da sie einfach anzuwenden ist und eine gleichmäßige Verteilung der Wertminderung über die Nutzungsdauer ermöglicht. Alternativ kann auch die degressive Abschreibungsmethode verwendet werden, um in den ersten Jahren höhere Abschreibungen vorzunehmen und die Liquidität zu schonen. Die Wahl der Abschreibungsmethode hängt jedoch von der individuellen Situation des Unternehmens und den steuerlichen Vorschriften ab. **
Ist Arbeitszeiterfassung Arbeitszeit?
Ist Arbeitszeiterfassung Arbeitszeit? Diese Frage kann unterschiedlich interpretiert werden, je nachdem, ob es um die Erfassung der Arbeitszeit an sich oder um die Zeit, die für die Erfassung aufgewendet wird, geht. Grundsätzlich ist die Arbeitszeiterfassung ein Mittel zur Dokumentation der geleisteten Arbeitszeit und dient der Einhaltung von gesetzlichen Vorgaben und der gerechten Vergütung der Arbeitnehmer. Die Zeit, die für die Erfassung der Arbeitszeit benötigt wird, kann jedoch je nach System und Aufwand als Arbeitszeit oder als Verwaltungszeit betrachtet werden. Letztendlich hängt die Einordnung davon ab, wie die Arbeitszeiterfassung im Unternehmen geregelt ist und ob sie als Teil der Arbeitszeit oder als separate Tätigkeit betrachtet wird. **
Ähnliche Suchbegriffe für Arbeitszeiterfassung
Top-Angebote
Produkte zum Begriff Arbeitszeiterfassung:
-
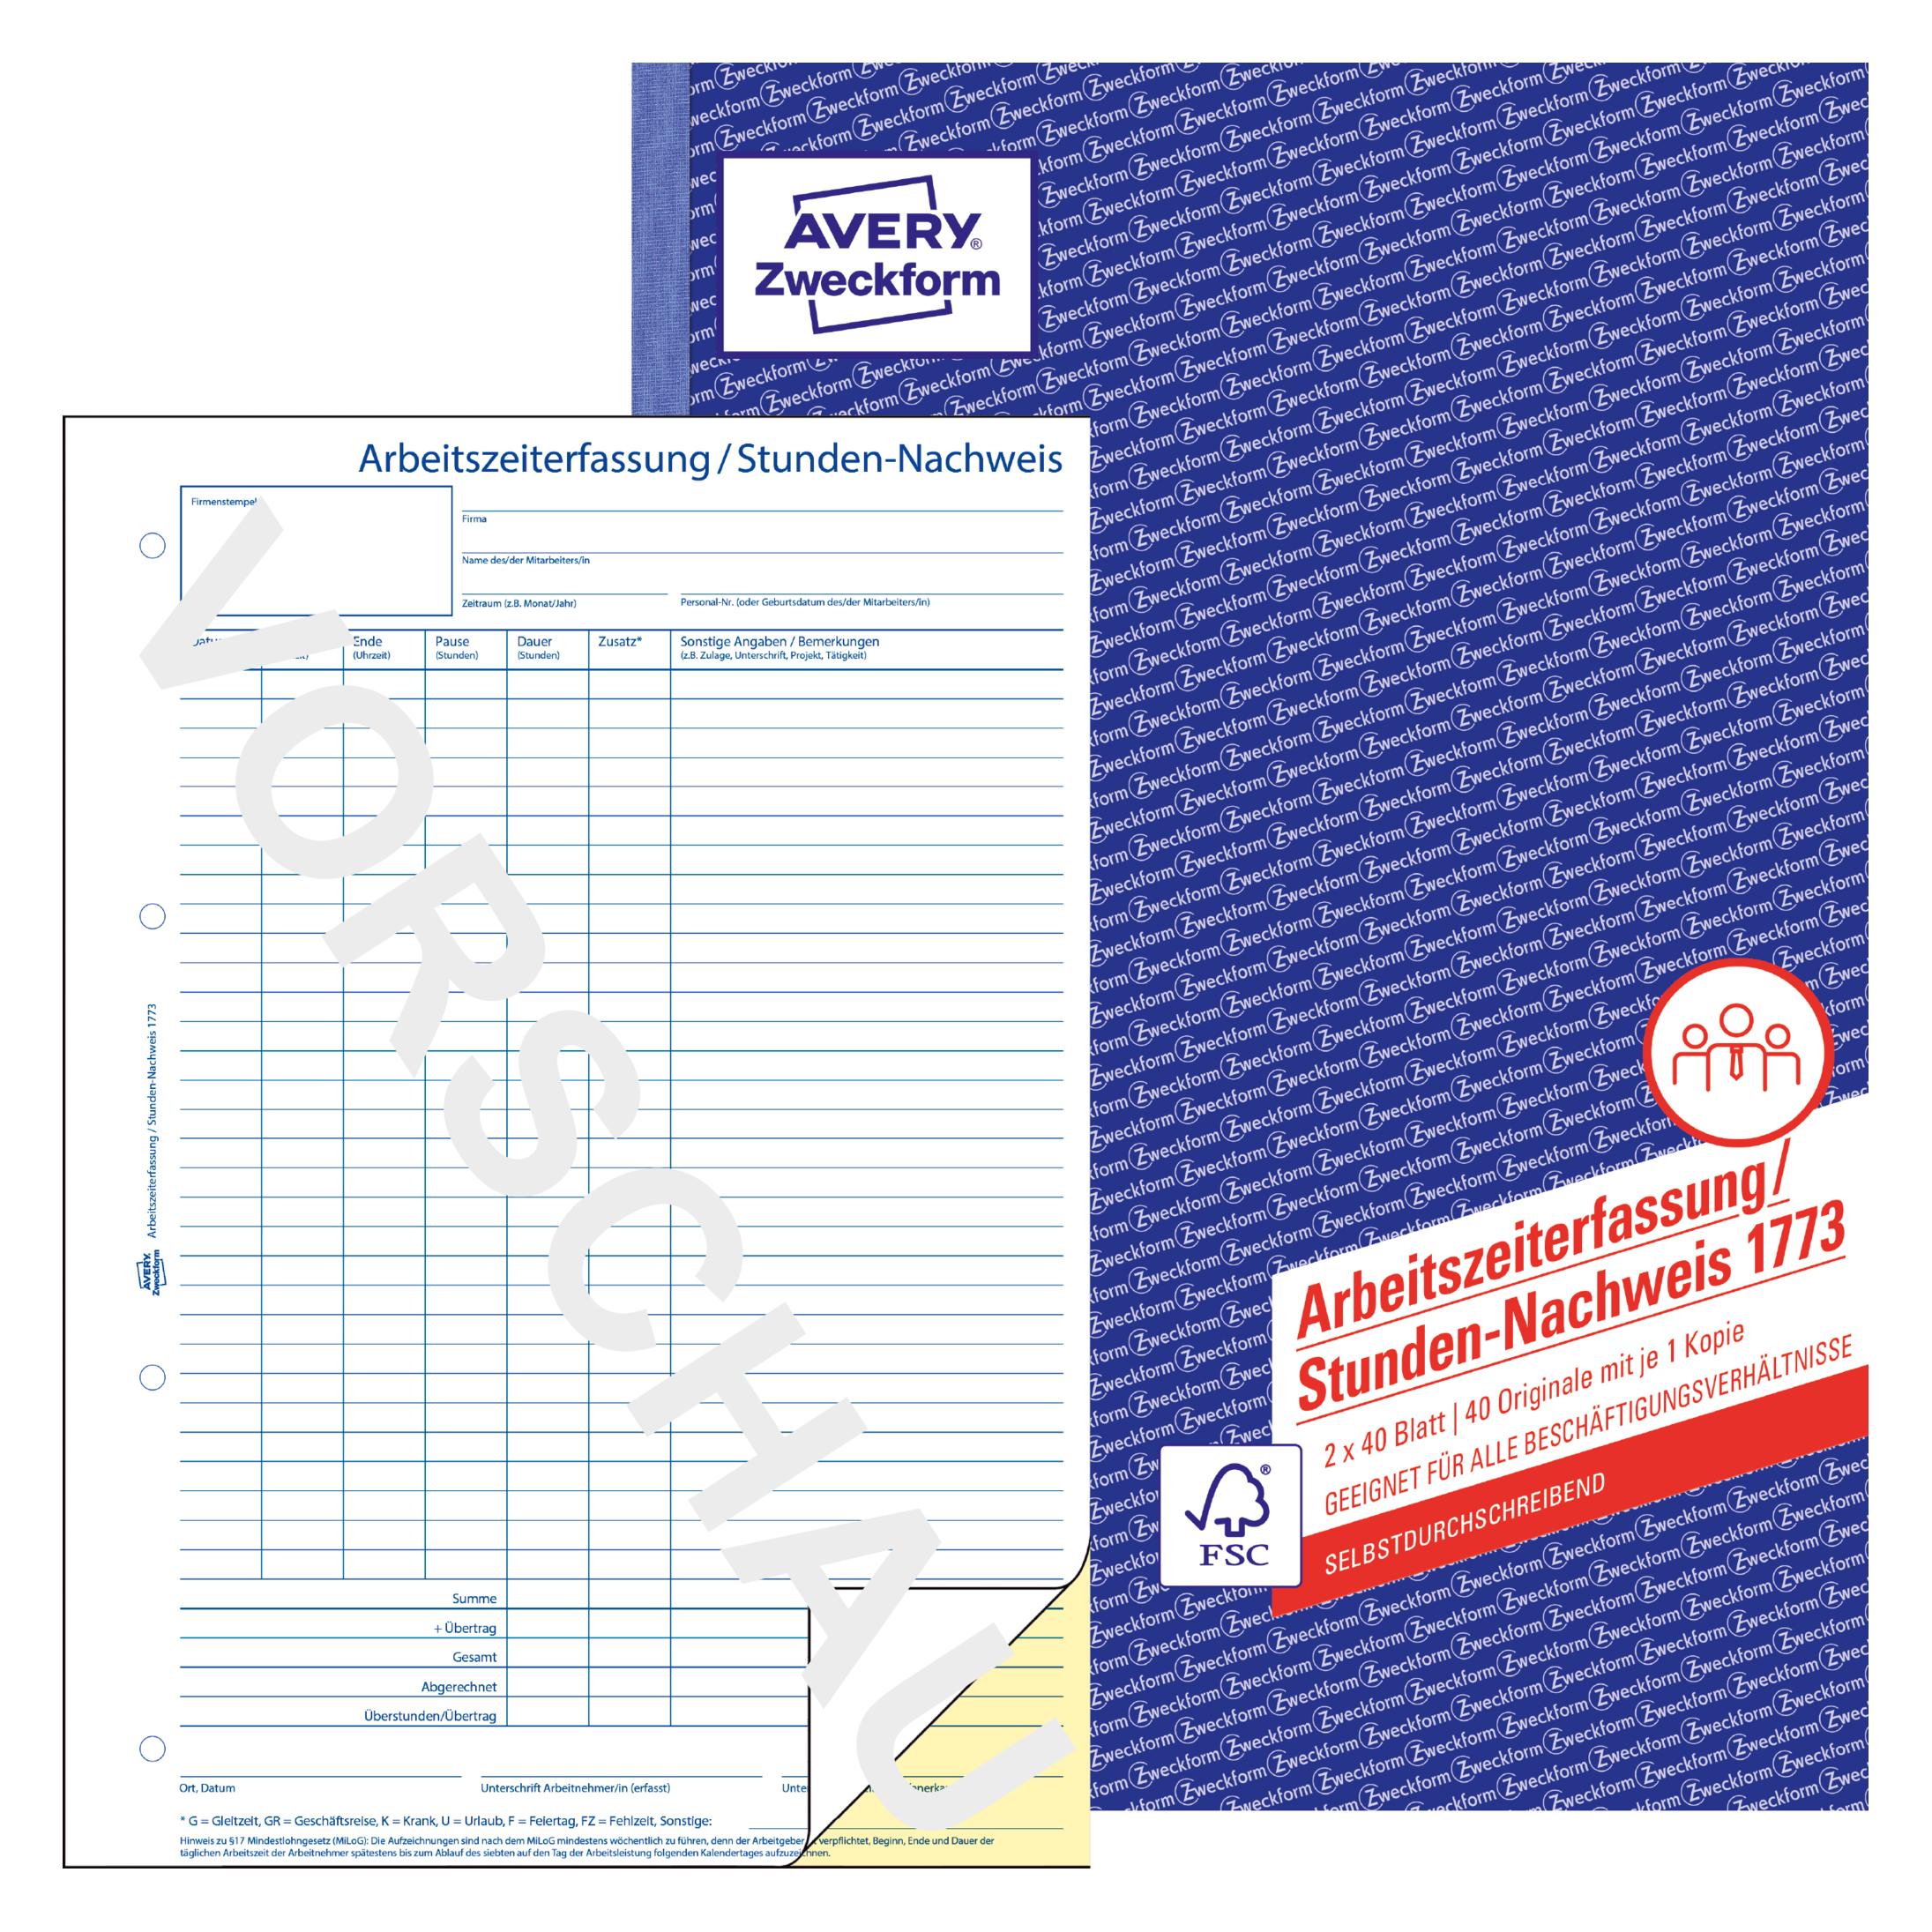
Avery Zweckform Formularbuch 1773 »Arbeitszeiterfassung / Stunden-Nachweis« gelb, 21x29.7 cmFormularbuch 1773 »Arbeitszeiterfassung / Stunden-Nachweis«, Anwendungsbereich: Personalwesen, Höhe: 297 mm, Papierformat: A4, Anzahl der Blätter: 40 Blatt, Breite: 210 mm, Farbe der Durchschläge: gelb, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Ja, Gestaltung / Ausführung: 2-fach, selbstdurchschreibend, perforiert und gelocht, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Gehaltsabrechnung & Stundenzettel10,81 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Bramburger-Schwirkslies, Jean: AnlagevermögenAnlagevermögen , Bilanzierung, Bewertung, Gestaltung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230517, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bramburger, Jean~Schwirkslies, Michele, Seitenzahl/Blattzahl: 180, Keyword: Abschreibungen; Aktiva; Anhang; Anlagenbuchhaltung; Anlagevermögen; Anzahlungen; Auswahlpflicht; Auswahlverbot; Auswahlwahlrecht; Bewertung; Bilanz; Bilanzierung; Finanzanlagen; Finanzlage,; Firmenwert; Geschäftswert; Gestaltungsmöglichkeiten; Grundstücke; Handelsrecht; Inventarverzeichnis; Jahresabschluss; Jahresabschlussanalyse; Kennzahlen; Sachanlagen; Sonderabschreibungen; Steuerrecht; Vermögensgegenstände; Vermögenslage, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre~Rechnungslegung~Finanzierung, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Bewertung (Finanzen), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 227, Breite: 171, Höhe: 15, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5561049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Mindestlohn im deutschen Hotel- und Gaststättengewerbe. Optimierung der Arbeitszeiterfassung, Taschenbuch von Leonie Schrode, GRIN,Der Mindestlohn Im Deutschen Hotel- Und Gaststättengewerbe. Optimierung Der Arbeitszeiterfassung, Taschenbuch Von Leonie Schrode, Grin, 978-3-668-06223-8, Seitenanzahl: 10447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auswirkung des EuGH-Urteils vom 14.5.2019 zur Arbeitszeiterfassung auf das deutsche Arbeitszeitrecht, Taschenbuch von Anonymous, GRIN,Auswirkung Des Eugh-urteils Vom 14.5.2019 Zur Arbeitszeiterfassung Auf Das Deutsche Arbeitszeitrecht, Taschenbuch Von Anonymous, Grin, 978-3-346-44969-6, Seitenanzahl: 5224,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer muss Arbeitszeiterfassung?
Wer muss Arbeitszeiterfassung? Die Arbeitszeiterfassung ist in vielen Ländern gesetzlich vorgeschrieben und betrifft in der Regel alle Arbeitnehmer, unabhhängig von der Branche oder Unternehmensgröße. Es dient dazu, die Einhaltung der gesetzlichen Arbeitszeitvorschriften sicherzustellen und Überstunden zu dokumentieren. Arbeitgeber sind verpflichtet, die Arbeitszeiten ihrer Mitarbeiter genau zu erfassen und aufzuzeichnen. Dies dient auch dem Schutz der Arbeitnehmer, um sicherzustellen, dass sie angemessen entlohnt werden und ihre Arbeitszeit korrekt erfasst wird. In einigen Fällen kann die Arbeitszeiterfassung auch zur Planung und Optimierung von Arbeitsabläufen und Ressourcen genutzt werden. **
-
Welches Gesetz zur Arbeitszeiterfassung?
Welches Gesetz zur Arbeitszeiterfassung? Das Gesetz zur Arbeitszeiterfassung verpflichtet Arbeitgeber dazu, die Arbeitszeiten ihrer Mitarbeiter systematisch zu erfassen. Es soll sicherstellen, dass die gesetzlich vorgeschriebenen Ruhezeiten eingehalten werden und Überstunden korrekt erfasst werden. In Deutschland trat im Mai 2019 das neue Gesetz zur Arbeitszeiterfassung in Kraft, welches die EU-Arbeitszeitrichtlinie umsetzt. Es betrifft alle Arbeitnehmer, unabhängig von der Branche oder der Unternehmensgröße. Unternehmen müssen nun die tägliche Arbeitszeit ihrer Mitarbeiter dokumentieren, um sicherzustellen, dass die Arbeitszeiten den gesetzlichen Vorgaben entsprechen. **
-
Wann wird die Arbeitszeiterfassung Pflicht?
Die Arbeitszeiterfassung wird in Deutschland ab dem 1. Januar 2023 für alle Unternehmen verpflichtend. Dies wurde durch das neue Gesetz zur Regelung der Arbeitszeiterfassung beschlossen. Ziel ist es, die Einhaltung der Arbeitszeitvorschriften zu kontrollieren und die Arbeitnehmer vor Überstunden und Ausbeutung zu schützen. Unternehmen müssen daher ab 2023 die Arbeitszeiten ihrer Mitarbeiter genau dokumentieren und aufzeichnen. Verstöße gegen die Arbeitszeiterfassungspflicht können zu Bußgeldern führen. Es ist wichtig, dass Unternehmen sich rechtzeitig auf die neuen Regelungen vorbereiten, um keine Konsequenzen zu riskieren. **
-
Was ist der Buchwert bei der Abschreibung?
Der Buchwert bei der Abschreibung ist der Restwert eines Vermögenswerts in der Bilanz, nachdem die kumulierten Abschreibungen abgezogen wurden. Er gibt an, wie viel Wert ein Vermögenswert zum aktuellen Zeitpunkt noch hat, basierend auf seinem ursprünglichen Anschaffungswert und den bisherigen Abschreibungen. Der Buchwert wird verwendet, um den tatsächlichen Wert eines Vermögenswerts im Laufe der Zeit zu verfolgen und zu bewerten. Er ist wichtig für die finanzielle Berichterstattung und die Entscheidungsfindung von Unternehmen, da er Auskunft darüber gibt, wie viel ein Vermögenswert noch wert ist und ob weitere Abschreibungen erforderlich sind. Letztendlich hilft der Buchwert bei der Abschreibung dabei, die genaue finanzielle Situation eines Unternehmens zu verstehen und angemessene Maßnahmen zu ergreifen. **

Wie funktioniert die Arbeitszeiterfassung bei Teilzeit?
Die Arbeitszeiterfassung bei Teilzeit erfolgt in der Regel auf die gleiche Weise wie bei Vollzeitbeschäftigten. Es werden die tatsächlich geleisteten Arbeitsstunden erfasst, um die Arbeitszeit korrekt abzurechnen. Bei Teilzeitkräften wird jedoch die vereinbarte wöchentliche Arbeitszeit berücksichtigt, um Über- oder Unterstunden zu ermitteln. **
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
Top-Angebote
Produkte zum Begriff Arbeitszeiterfassung:
-
Avery Zweckform Formularbuch 1773 »Arbeitszeiterfassung / Stunden-Nachweis« gelb, 21x29.7 cmFormularbuch 1773 »Arbeitszeiterfassung / Stunden-Nachweis«, Anwendungsbereich: Personalwesen, Höhe: 297 mm, Papierformat: A4, Anzahl der Blätter: 40 Blatt, Breite: 210 mm, Farbe der Durchschläge: gelb, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Ja, Gestaltung / Ausführung: 2-fach, selbstdurchschreibend, perforiert und gelocht, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Gehaltsabrechnung & Stundenzettel10,81 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Bramburger-Schwirkslies, Jean: AnlagevermögenAnlagevermögen , Bilanzierung, Bewertung, Gestaltung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230517, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bramburger, Jean~Schwirkslies, Michele, Seitenzahl/Blattzahl: 180, Keyword: Abschreibungen; Aktiva; Anhang; Anlagenbuchhaltung; Anlagevermögen; Anzahlungen; Auswahlpflicht; Auswahlverbot; Auswahlwahlrecht; Bewertung; Bilanz; Bilanzierung; Finanzanlagen; Finanzlage,; Firmenwert; Geschäftswert; Gestaltungsmöglichkeiten; Grundstücke; Handelsrecht; Inventarverzeichnis; Jahresabschluss; Jahresabschlussanalyse; Kennzahlen; Sachanlagen; Sonderabschreibungen; Steuerrecht; Vermögensgegenstände; Vermögenslage, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre~Rechnungslegung~Finanzierung, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Bewertung (Finanzen), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 227, Breite: 171, Höhe: 15, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5561049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Abschreibungsmethode empfehlen Sie zur Berechnung der Wertminderung von Anlagevermögen in einem Unternehmen?
Die lineare Abschreibungsmethode wird empfohlen, da sie einfach anzuwenden ist und eine gleichmäßige Verteilung der Wertminderung über die Nutzungsdauer ermöglicht. Alternativ kann auch die degressive Abschreibungsmethode verwendet werden, um in den ersten Jahren höhere Abschreibungen vorzunehmen und die Liquidität zu schonen. Die Wahl der Abschreibungsmethode hängt jedoch von der individuellen Situation des Unternehmens und den steuerlichen Vorschriften ab. **
-
Ist Arbeitszeiterfassung Arbeitszeit?
Ist Arbeitszeiterfassung Arbeitszeit? Diese Frage kann unterschiedlich interpretiert werden, je nachdem, ob es um die Erfassung der Arbeitszeit an sich oder um die Zeit, die für die Erfassung aufgewendet wird, geht. Grundsätzlich ist die Arbeitszeiterfassung ein Mittel zur Dokumentation der geleisteten Arbeitszeit und dient der Einhaltung von gesetzlichen Vorgaben und der gerechten Vergütung der Arbeitnehmer. Die Zeit, die für die Erfassung der Arbeitszeit benötigt wird, kann jedoch je nach System und Aufwand als Arbeitszeit oder als Verwaltungszeit betrachtet werden. Letztendlich hängt die Einordnung davon ab, wie die Arbeitszeiterfassung im Unternehmen geregelt ist und ob sie als Teil der Arbeitszeit oder als separate Tätigkeit betrachtet wird. **
-
Wer muss Arbeitszeiterfassung?
Wer muss Arbeitszeiterfassung? Die Arbeitszeiterfassung ist in vielen Ländern gesetzlich vorgeschrieben und betrifft in der Regel alle Arbeitnehmer, unabhhängig von der Branche oder Unternehmensgröße. Es dient dazu, die Einhaltung der gesetzlichen Arbeitszeitvorschriften sicherzustellen und Überstunden zu dokumentieren. Arbeitgeber sind verpflichtet, die Arbeitszeiten ihrer Mitarbeiter genau zu erfassen und aufzuzeichnen. Dies dient auch dem Schutz der Arbeitnehmer, um sicherzustellen, dass sie angemessen entlohnt werden und ihre Arbeitszeit korrekt erfasst wird. In einigen Fällen kann die Arbeitszeiterfassung auch zur Planung und Optimierung von Arbeitsabläufen und Ressourcen genutzt werden. **
-
Welches Gesetz zur Arbeitszeiterfassung?
Welches Gesetz zur Arbeitszeiterfassung? Das Gesetz zur Arbeitszeiterfassung verpflichtet Arbeitgeber dazu, die Arbeitszeiten ihrer Mitarbeiter systematisch zu erfassen. Es soll sicherstellen, dass die gesetzlich vorgeschriebenen Ruhezeiten eingehalten werden und Überstunden korrekt erfasst werden. In Deutschland trat im Mai 2019 das neue Gesetz zur Arbeitszeiterfassung in Kraft, welches die EU-Arbeitszeitrichtlinie umsetzt. Es betrifft alle Arbeitnehmer, unabhängig von der Branche oder der Unternehmensgröße. Unternehmen müssen nun die tägliche Arbeitszeit ihrer Mitarbeiter dokumentieren, um sicherzustellen, dass die Arbeitszeiten den gesetzlichen Vorgaben entsprechen. **
Ähnliche Suchbegriffe für Arbeitszeiterfassung
-
Der Mindestlohn im deutschen Hotel- und Gaststättengewerbe. Optimierung der Arbeitszeiterfassung, Taschenbuch von Leonie Schrode, GRIN,Der Mindestlohn Im Deutschen Hotel- Und Gaststättengewerbe. Optimierung Der Arbeitszeiterfassung, Taschenbuch Von Leonie Schrode, Grin, 978-3-668-06223-8, Seitenanzahl: 10447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auswirkung des EuGH-Urteils vom 14.5.2019 zur Arbeitszeiterfassung auf das deutsche Arbeitszeitrecht, Taschenbuch von Anonymous, GRIN,Auswirkung Des Eugh-urteils Vom 14.5.2019 Zur Arbeitszeiterfassung Auf Das Deutsche Arbeitszeitrecht, Taschenbuch Von Anonymous, Grin, 978-3-346-44969-6, Seitenanzahl: 5224,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Außerplanmäßige Abschreibung im Handelsrecht und Teilwertabschreibung im Steuerrecht. Analyse und Vergleich, Taschenbuch von Adrian Brelage, GRIN,Außerplanmäßige Abschreibung Im Handelsrecht Und Teilwertabschreibung Im Steuerrecht. Analyse Und Vergleich, Taschenbuch Von Adrian Brelage, Grin, 978-3-346-69706-6, Seitenanzahl: 2415,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arbeitszeiterfassung in Zeiten des mobilen Arbeitens. Wie Unternehmen und Beschäftigte mit Arbeitszeit im Homeoffice umgehen, Taschenbuch vonArbeitszeiterfassung In Zeiten Des Mobilen Arbeitens. Wie Unternehmen Und Beschäftigte Mit Arbeitszeit Im Homeoffice Umgehen, Taschenbuch Von Katharina Feigl, Science Factory, 978-3-96487-284-5, Seitenanzahl: 11647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird die Arbeitszeiterfassung Pflicht?
Die Arbeitszeiterfassung wird in Deutschland ab dem 1. Januar 2023 für alle Unternehmen verpflichtend. Dies wurde durch das neue Gesetz zur Regelung der Arbeitszeiterfassung beschlossen. Ziel ist es, die Einhaltung der Arbeitszeitvorschriften zu kontrollieren und die Arbeitnehmer vor Überstunden und Ausbeutung zu schützen. Unternehmen müssen daher ab 2023 die Arbeitszeiten ihrer Mitarbeiter genau dokumentieren und aufzeichnen. Verstöße gegen die Arbeitszeiterfassungspflicht können zu Bußgeldern führen. Es ist wichtig, dass Unternehmen sich rechtzeitig auf die neuen Regelungen vorbereiten, um keine Konsequenzen zu riskieren. **
-
Was ist der Buchwert bei der Abschreibung?
Der Buchwert bei der Abschreibung ist der Restwert eines Vermögenswerts in der Bilanz, nachdem die kumulierten Abschreibungen abgezogen wurden. Er gibt an, wie viel Wert ein Vermögenswert zum aktuellen Zeitpunkt noch hat, basierend auf seinem ursprünglichen Anschaffungswert und den bisherigen Abschreibungen. Der Buchwert wird verwendet, um den tatsächlichen Wert eines Vermögenswerts im Laufe der Zeit zu verfolgen und zu bewerten. Er ist wichtig für die finanzielle Berichterstattung und die Entscheidungsfindung von Unternehmen, da er Auskunft darüber gibt, wie viel ein Vermögenswert noch wert ist und ob weitere Abschreibungen erforderlich sind. Letztendlich hilft der Buchwert bei der Abschreibung dabei, die genaue finanzielle Situation eines Unternehmens zu verstehen und angemessene Maßnahmen zu ergreifen. **
-
Wie funktioniert die Arbeitszeiterfassung bei Teilzeit?
Die Arbeitszeiterfassung bei Teilzeit erfolgt in der Regel auf die gleiche Weise wie bei Vollzeitbeschäftigten. Es werden die tatsächlich geleisteten Arbeitsstunden erfasst, um die Arbeitszeit korrekt abzurechnen. Bei Teilzeitkräften wird jedoch die vereinbarte wöchentliche Arbeitszeit berücksichtigt, um Über- oder Unterstunden zu ermitteln. **
-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.