Domain teilwertabschreibung.de kaufen?
Wir ziehen mit dem Projekt
teilwertabschreibung.de um.
Sind Sie am Kauf der Domain
teilwertabschreibung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain teilwertabschreibung.de kaufen?
Welche Abschreibungsmethode empfehlen Sie zur Berechnung der Wertminderung von Anlagevermögen in einem Unternehmen?
Die lineare Abschreibungsmethode wird empfohlen, da sie einfach anzuwenden ist und eine gleichmäßige Verteilung der Wertminderung über die Nutzungsdauer ermöglicht. Alternativ kann auch die degressive Abschreibungsmethode verwendet werden, um in den ersten Jahren höhere Abschreibungen vorzunehmen und die Liquidität zu schonen. Die Wahl der Abschreibungsmethode hängt jedoch von der individuellen Situation des Unternehmens und den steuerlichen Vorschriften ab. **
Was ist der Buchwert bei der Abschreibung?
Der Buchwert bei der Abschreibung ist der Restwert eines Vermögenswerts in der Bilanz, nachdem die kumulierten Abschreibungen abgezogen wurden. Er gibt an, wie viel Wert ein Vermögenswert zum aktuellen Zeitpunkt noch hat, basierend auf seinem ursprünglichen Anschaffungswert und den bisherigen Abschreibungen. Der Buchwert wird verwendet, um den tatsächlichen Wert eines Vermögenswerts im Laufe der Zeit zu verfolgen und zu bewerten. Er ist wichtig für die finanzielle Berichterstattung und die Entscheidungsfindung von Unternehmen, da er Auskunft darüber gibt, wie viel ein Vermögenswert noch wert ist und ob weitere Abschreibungen erforderlich sind. Letztendlich hilft der Buchwert bei der Abschreibung dabei, die genaue finanzielle Situation eines Unternehmens zu verstehen und angemessene Maßnahmen zu ergreifen. **

Ähnliche Suchbegriffe für Anwesenheit
Top-Angebote
Produkte zum Begriff Anwesenheit:
-
Bramburger-Schwirkslies, Jean: AnlagevermögenAnlagevermögen , Bilanzierung, Bewertung, Gestaltung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230517, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bramburger, Jean~Schwirkslies, Michele, Seitenzahl/Blattzahl: 180, Keyword: Abschreibungen; Aktiva; Anhang; Anlagenbuchhaltung; Anlagevermögen; Anzahlungen; Auswahlpflicht; Auswahlverbot; Auswahlwahlrecht; Bewertung; Bilanz; Bilanzierung; Finanzanlagen; Finanzlage,; Firmenwert; Geschäftswert; Gestaltungsmöglichkeiten; Grundstücke; Handelsrecht; Inventarverzeichnis; Jahresabschluss; Jahresabschlussanalyse; Kennzahlen; Sachanlagen; Sonderabschreibungen; Steuerrecht; Vermögensgegenstände; Vermögenslage, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre~Rechnungslegung~Finanzierung, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Bewertung (Finanzen), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 227, Breite: 171, Höhe: 15, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5561049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Außerplanmäßige Abschreibung im Handelsrecht und Teilwertabschreibung im Steuerrecht. Analyse und Vergleich, Taschenbuch von Adrian Brelage, GRIN,Außerplanmäßige Abschreibung Im Handelsrecht Und Teilwertabschreibung Im Steuerrecht. Analyse Und Vergleich, Taschenbuch Von Adrian Brelage, Grin, 978-3-346-69706-6, Seitenanzahl: 2415,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
-
Ist Anwesenheit gleich Arbeitszeit?
Ist Anwesenheit gleich Arbeitszeit? Diese Frage ist nicht so einfach zu beantworten, da es auf den Kontext ankommt. In einigen Fällen kann Anwesenheit tatsächlich mit Arbeitszeit gleichgesetzt werden, zum Beispiel wenn es um die Erfüllung von Arbeitszeitvorgaben geht. Allerdings ist es auch möglich, dass jemand physisch anwesend ist, aber nicht produktiv arbeitet, was bedeutet, dass Anwesenheit nicht unbedingt Arbeitszeit bedeutet. Es kommt also darauf an, wie effektiv und produktiv die Zeit genutzt wird, wenn man anwesend ist. Letztendlich hängt es von den Erwartungen und Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab, ob Anwesenheit als Arbeitszeit betrachtet wird. **
-
Spüre ich eine seltsame Anwesenheit?
Es ist schwierig, diese Frage zu beantworten, da es von verschiedenen Faktoren abhängt. Es könnte sein, dass du tatsächlich eine seltsame Anwesenheit spürst, aber es könnte auch sein, dass es sich um Einbildung oder eine andere Erklärung handelt. Es könnte hilfreich sein, deine Erfahrungen mit anderen zu teilen und professionelle Hilfe in Anspruch zu nehmen, um eine genaue Einschätzung zu erhalten. **
-
Wie berechne ich die kumulierte Abschreibung und den Restwert?
Um die kumulierte Abschreibung zu berechnen, musst du den Anschaffungswert des Vermögensgegenstands mit der jährlichen Abschreibung multiplizieren und diese dann über die Nutzungsdauer des Gegenstands aufsummieren. Der Restwert ist der geschätzte Wert des Gegenstands am Ende seiner Nutzungsdauer. Um den Restwert zu berechnen, kannst du entweder einen festen Prozentsatz des Anschaffungswerts verwenden oder eine individuelle Schätzung basierend auf dem Marktwert des Gegenstands vornehmen. **


Ist die Anwesenheit bei Absolvia verpflichtend?
Die Anwesenheit bei Absolvia ist in der Regel verpflichtend, da es sich um eine Veranstaltung handelt, bei der wichtige Informationen und Abschlusszeugnisse übergeben werden. Es ist wichtig, dass die Absolventen persönlich anwesend sind, um diese Informationen zu erhalten und ihre Abschlussfeier zu genießen. In Ausnahmefällen kann es jedoch möglich sein, eine Ausnahmegenehmigung für eine Abwesenheit zu beantragen. **
Wie kann ich Gottes Anwesenheit spüren?
Es gibt verschiedene Möglichkeiten, Gottes Anwesenheit zu spüren. Manche Menschen erleben dies durch Gebet und Meditation, indem sie sich bewusst auf die spirituelle Ebene einlassen. Andere finden Gottes Anwesenheit in der Natur oder in zwischenmenschlichen Beziehungen. Es kann auch hilfreich sein, sich mit religiösen Texten und Lehren auseinanderzusetzen, um ein tieferes Verständnis für Gottes Wirken zu entwickeln. Letztendlich ist es jedoch eine individuelle Erfahrung, die von Person zu Person unterschiedlich sein kann. **
Top-Angebote
Produkte zum Begriff Anwesenheit:
-
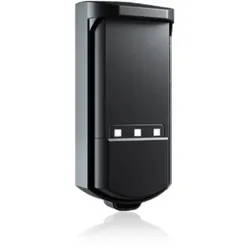
BEA EVOLOOP Radarscanner Anwesenheit/Öffnung 7,0x7,0mBea EVOLOOP Sensor für Schrankensysteme EVOLOOP ist die digitale Alternative zu Induktionsschleifen und Lichtschranken und ersetzt harte Arbeit durch intelligente Arbeit. Dank des 140°-Sichtfeldes können Sie bis zu 3 virtuelle Schleifen unabhängig voneinander konfigurieren und für Ihre Anwendung anzupassen. EVOLOOP kann nicht nur das Öffnen und Schließen der Schranke auslösen, sondern auch Ticketing- und Kennzeichenerkennungssysteme aktivieren. Außerdem kann er sowohl Fahrzeuge als auch Fußgänger (Typ D) schützen, indem es das Risiko eines Kontakts mit dem Schrankenbaum in allen Umgebungen und unter allen Bedingungen reduziert. Anschließen und loslegen Keine staubigen Straßenarbeiten mit lärmenden und schweren Geräten mehr. Genießen Sie eine montagefreundliche, saubere und zeitsparende Erfahrung mit EVOLOOP. Montieren Sie einfach den Sensor, schließen Sie ihn an und starten Sie das Auto-Setup. Verbinden & einstellen Starten Sie über die mobile App ein einfaches Auto-Setup und richten Sie im Handumdrehen 2 vorkonfigurierte Schleifen ein. Falls gewünscht, können Sie bis zu 3 virtuelle Schleifen unabhängig voneinander konfigurieren. Schleifentyp und den Zieltyp auswählen und eine Richtungserkennung zur Querverkehrerkennung hinzufügen. KONFORMITÄT EN 12453 (Typ D) Vielseitige Lösung EVOLOOP passt sich an alle Anwendungen an. Egal, ob Sie ein gebührenpflichtiges Parksystem einrichten wollen oder einen Schutz gegen Kollisionen mit dem Schrankenbaum benötigen. EVOLOOP bietet alles. Bei jedem Wetter, auf allen Oberflächen EVOLOOP kann bei jedem Wetter und auf allen Straßenbelägen installiert werden. Die virtuellen Schleifen sind absolut zuverlässig und widerstandsfähig in allen Umgebungen und Bedingungen. Durch Mikrowellentechnologie ignorieren extreme Wetterbedingungen wie Nebel, starken Regen, Frost oder Schnee. Technische Daten Technologie FMCW, Mowa inside (Mikrowellen) Sendefrequenz 60 GHz Maximales Erfassungsfeld Bis zu 7 m Dichte der Sendeleistung < 20 dBm EIRP Radar-Sichtfeld 140° Öffnungsfeld und 40° in der Höhe Prüfkörper für Schutzklasse D Eckreflektor mit RCS = 0,17 m2 Seitliche Winkeleinstellung -20° bis +20° Stromversorgung* 12-30 V DC +/-10 % – 12-24 V AC +/-10 % Leistungsaufnahme <3 W Einschalt-Spitzenstrom 1.3A Kabellänge 3 m (Standard) Antwortzeit Typischerweise 100 ms (max. 250 ms) Eingang 1 Optokoppler (galvanisch isoliert – polaritätsfrei) LED-Signal 3 RGB LED und 1 weiße LED für Bluetooth® Abmessungen 50 mm x 150 mm x 68 mm (Formfaktor) Temperaturbereich -25 °C bis +55 °C **; 0-95 % relative Luftfeuchtigkeit, nicht kondensierend. Schutzklasse IP65 (IEC/EN 60529) Gehäusematerial/Farbe PC/ASA/Aluminium ADC12 – schwarze Farbe Bluetooth® Betriebsbandbreite: 2402 MHz – 2480 MHz Maximale Sendeleistung: 12 dBm Ausgänge* 2 elektronische Relais (galvanisch getrennt - polaritätsfrei)1 Relais Konformität Dieses Produkt entspricht allen geltenden EG-Richtlinien. Für weitere Informationen, siehe Konformitätserklärung. Bitte beachten Sie, dass externe Stromquellen eine doppelte Isolierung von Primärspannungen gewährleisten müssen. Bei Verwendung einer Wechselstromversorgung ist die maximale Temperatur auf 50 °C begrenzt. Alle Werte wurden unter Standardbedingungen bei einer Temperatur von 25 °C gemessen. Technische Daten können ohne vorherige Ankündigung geändert werden. Für den Bea EVO Loop Sensor wird keine extra Fernbedienung zur Einrichtung benötigt. Die Programmierung findet über eine Handyapp statt, die sich über Bluetooth mit dem Gerät verbindet.898,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Bramburger-Schwirkslies, Jean: AnlagevermögenAnlagevermögen , Bilanzierung, Bewertung, Gestaltung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230517, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bramburger, Jean~Schwirkslies, Michele, Seitenzahl/Blattzahl: 180, Keyword: Abschreibungen; Aktiva; Anhang; Anlagenbuchhaltung; Anlagevermögen; Anzahlungen; Auswahlpflicht; Auswahlverbot; Auswahlwahlrecht; Bewertung; Bilanz; Bilanzierung; Finanzanlagen; Finanzlage,; Firmenwert; Geschäftswert; Gestaltungsmöglichkeiten; Grundstücke; Handelsrecht; Inventarverzeichnis; Jahresabschluss; Jahresabschlussanalyse; Kennzahlen; Sachanlagen; Sonderabschreibungen; Steuerrecht; Vermögensgegenstände; Vermögenslage, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre~Rechnungslegung~Finanzierung, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Bewertung (Finanzen), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 227, Breite: 171, Höhe: 15, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5561049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Abschreibungsmethode empfehlen Sie zur Berechnung der Wertminderung von Anlagevermögen in einem Unternehmen?
Die lineare Abschreibungsmethode wird empfohlen, da sie einfach anzuwenden ist und eine gleichmäßige Verteilung der Wertminderung über die Nutzungsdauer ermöglicht. Alternativ kann auch die degressive Abschreibungsmethode verwendet werden, um in den ersten Jahren höhere Abschreibungen vorzunehmen und die Liquidität zu schonen. Die Wahl der Abschreibungsmethode hängt jedoch von der individuellen Situation des Unternehmens und den steuerlichen Vorschriften ab. **
-
Was ist der Buchwert bei der Abschreibung?
Der Buchwert bei der Abschreibung ist der Restwert eines Vermögenswerts in der Bilanz, nachdem die kumulierten Abschreibungen abgezogen wurden. Er gibt an, wie viel Wert ein Vermögenswert zum aktuellen Zeitpunkt noch hat, basierend auf seinem ursprünglichen Anschaffungswert und den bisherigen Abschreibungen. Der Buchwert wird verwendet, um den tatsächlichen Wert eines Vermögenswerts im Laufe der Zeit zu verfolgen und zu bewerten. Er ist wichtig für die finanzielle Berichterstattung und die Entscheidungsfindung von Unternehmen, da er Auskunft darüber gibt, wie viel ein Vermögenswert noch wert ist und ob weitere Abschreibungen erforderlich sind. Letztendlich hilft der Buchwert bei der Abschreibung dabei, die genaue finanzielle Situation eines Unternehmens zu verstehen und angemessene Maßnahmen zu ergreifen. **
-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
-
Ist Anwesenheit gleich Arbeitszeit?
Ist Anwesenheit gleich Arbeitszeit? Diese Frage ist nicht so einfach zu beantworten, da es auf den Kontext ankommt. In einigen Fällen kann Anwesenheit tatsächlich mit Arbeitszeit gleichgesetzt werden, zum Beispiel wenn es um die Erfüllung von Arbeitszeitvorgaben geht. Allerdings ist es auch möglich, dass jemand physisch anwesend ist, aber nicht produktiv arbeitet, was bedeutet, dass Anwesenheit nicht unbedingt Arbeitszeit bedeutet. Es kommt also darauf an, wie effektiv und produktiv die Zeit genutzt wird, wenn man anwesend ist. Letztendlich hängt es von den Erwartungen und Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab, ob Anwesenheit als Arbeitszeit betrachtet wird. **
Ähnliche Suchbegriffe für Anwesenheit
-
Außerplanmäßige Abschreibung im Handelsrecht und Teilwertabschreibung im Steuerrecht. Analyse und Vergleich, Taschenbuch von Adrian Brelage, GRIN,Außerplanmäßige Abschreibung Im Handelsrecht Und Teilwertabschreibung Im Steuerrecht. Analyse Und Vergleich, Taschenbuch Von Adrian Brelage, Grin, 978-3-346-69706-6, Seitenanzahl: 2415,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Außerplanmäßige Abschreibung im Handelsrecht und Teilwertabschreibung im Steuerrecht, Taschenbuch von Luis Alex, GRIN, 978-3-346-58775-6Außerplanmäßige Abschreibung Im Handelsrecht Und Teilwertabschreibung Im Steuerrecht, Taschenbuch Von Luis Alex, Grin, 978-3-346-58775-6, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spüre ich eine seltsame Anwesenheit?
Es ist schwierig, diese Frage zu beantworten, da es von verschiedenen Faktoren abhängt. Es könnte sein, dass du tatsächlich eine seltsame Anwesenheit spürst, aber es könnte auch sein, dass es sich um Einbildung oder eine andere Erklärung handelt. Es könnte hilfreich sein, deine Erfahrungen mit anderen zu teilen und professionelle Hilfe in Anspruch zu nehmen, um eine genaue Einschätzung zu erhalten. **
-
Wie berechne ich die kumulierte Abschreibung und den Restwert?
Um die kumulierte Abschreibung zu berechnen, musst du den Anschaffungswert des Vermögensgegenstands mit der jährlichen Abschreibung multiplizieren und diese dann über die Nutzungsdauer des Gegenstands aufsummieren. Der Restwert ist der geschätzte Wert des Gegenstands am Ende seiner Nutzungsdauer. Um den Restwert zu berechnen, kannst du entweder einen festen Prozentsatz des Anschaffungswerts verwenden oder eine individuelle Schätzung basierend auf dem Marktwert des Gegenstands vornehmen. **
-
Ist die Anwesenheit bei Absolvia verpflichtend?
Die Anwesenheit bei Absolvia ist in der Regel verpflichtend, da es sich um eine Veranstaltung handelt, bei der wichtige Informationen und Abschlusszeugnisse übergeben werden. Es ist wichtig, dass die Absolventen persönlich anwesend sind, um diese Informationen zu erhalten und ihre Abschlussfeier zu genießen. In Ausnahmefällen kann es jedoch möglich sein, eine Ausnahmegenehmigung für eine Abwesenheit zu beantragen. **
-
Wie kann ich Gottes Anwesenheit spüren?
Es gibt verschiedene Möglichkeiten, Gottes Anwesenheit zu spüren. Manche Menschen erleben dies durch Gebet und Meditation, indem sie sich bewusst auf die spirituelle Ebene einlassen. Andere finden Gottes Anwesenheit in der Natur oder in zwischenmenschlichen Beziehungen. Es kann auch hilfreich sein, sich mit religiösen Texten und Lehren auseinanderzusetzen, um ein tieferes Verständnis für Gottes Wirken zu entwickeln. Letztendlich ist es jedoch eine individuelle Erfahrung, die von Person zu Person unterschiedlich sein kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.