Domain teilwertabschreibung.de kaufen?
Wir ziehen mit dem Projekt
teilwertabschreibung.de um.
Sind Sie am Kauf der Domain
teilwertabschreibung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain teilwertabschreibung.de kaufen?
Wer ist der Herzog des Herzogtums Lauenburg?
Derzeit gibt es keinen Herzog des Herzogtums Lauenburg. Das Herzogtum Lauenburg wurde 1876 aufgelöst und ist seitdem Teil des Landes Schleswig-Holstein. **
Welche Abschreibungsmethode empfehlen Sie zur Berechnung der Wertminderung von Anlagevermögen in einem Unternehmen?
Die lineare Abschreibungsmethode wird empfohlen, da sie einfach anzuwenden ist und eine gleichmäßige Verteilung der Wertminderung über die Nutzungsdauer ermöglicht. Alternativ kann auch die degressive Abschreibungsmethode verwendet werden, um in den ersten Jahren höhere Abschreibungen vorzunehmen und die Liquidität zu schonen. Die Wahl der Abschreibungsmethode hängt jedoch von der individuellen Situation des Unternehmens und den steuerlichen Vorschriften ab. **

Ähnliche Suchbegriffe für Lauenburg
Top-Angebote
Produkte zum Begriff Lauenburg:
-
Im Spielzeugland - Peter-Michael Lauenburg, Audio, 4260507179685Im Spielzeugland Von Peter-michael Lauenburg, All Ears Gmbh, Sprecher: Heinz-ingo Hilgers,helmut Gentsch,ingrid Van Bergen,antonius Strickmann,katharina Schütz, Sprache: Deutsch4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lauenburg, Frank: Eine 5. Klasse managenEine 5. Klasse managen , Ein Leitfaden mit Arbeits- und Organisationshilfen , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: Nachdruck, Erscheinungsjahr: 20140701, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Broschüre klebegebunden mit CD, Titel der Reihe: Bergedorfer Grundsteine Schulalltag##, Autoren: Lauenburg, Frank~Grambusch, Michael, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 82, Keyword: 5. Klasse; Erfolgreich unterrichten; Organisation & Selbstmanagement; Sekundarstufe I, Fachschema: Ausbildung / Lehrerausbildung~Lehrerausbildung - Lehrerfortbildung~Lernmittel~Unterrichtsmedium~Didaktik~Unterricht / Didaktik, Fachkategorie: Unterrichtsmaterialien~Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: SEK, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Lehrerausbildung, Schulform: SEK, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Länge: 297, Breite: 213, Höhe: 10, Gewicht: 284, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000066346001 9783403233824-2 B0000066346002 9783403233824-1, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Schulform: Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sternstunden Geschichte 9-10, Schulbücher von Frank LauenburgDidaktisch besonders aufbereitete Unterrichtsstunden/-sequenzen zu den wichtigsten Lehrplanthemen mit sehr schülerorientiertem Material. Sternstunden im Fach Geschichte Als Geschichtslehrer wissen Sie es genau: Es ist schwierig, im Unterrichtsalltag jeden Tag aufs Neue mit ganz besonderen Ideen aufzuwarten. Doch dieser Band schafft Abhilfe! Sie erhalten vielfältige Materialien für echte Sternstunden im Fach Geschichte in den Klassen 9 und 10, mit denen Sie Ihre Schüler begeistern können! Fertige Stunden Geschichte Der vorliegende Band liefert Ihnen fertige Stunden für den Geschichtsunterricht, die durch motivierende Einstiege, handlungsorientierte Aufgaben sowie vielfältige Methoden überzeugen. Langeweile im Fach Geschichte? Keine Spur! Mit diesen Materialien lernen Ihre Schüler besonders nachhaltig. Geschichtsstunden, die im Gedächtnis bleiben Die Sternstunden für den Geschichtsunterricht eignen sich auch für Vorführstunden und Unterrichtsbesuche. Die übersichtliche Gestaltung der Lehrermaterialien ermöglicht eine schnelle Umsetzung der Unterrichtsentwürfe in die Praxis. Die mitgelieferten Arbeitsblätter als Kopiervorlagen machen das Angebot komplett. Die Themen: - Industrialisierung und Deutsche Frage im 19. Jahrhundert - Vom Ersten zum Zweiten Weltkrieg - Nachkriegsdeutschland und Doppelte Staatsgründung.30,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der verpaßte Schulausflug - Peter-Michael Lauenburg, Audio, 4260507179647Der Verpaßte Schulausflug Von Peter-michael Lauenburg, All Ears Gmbh, Sprecher: Heinz-ingo Hilgers,helmut Gentsch,ingrid Van Bergen,katharina Schütz,dagmar Tass, Sprache: Deutsch4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Buchwert bei der Abschreibung?
Der Buchwert bei der Abschreibung ist der Restwert eines Vermögenswerts in der Bilanz, nachdem die kumulierten Abschreibungen abgezogen wurden. Er gibt an, wie viel Wert ein Vermögenswert zum aktuellen Zeitpunkt noch hat, basierend auf seinem ursprünglichen Anschaffungswert und den bisherigen Abschreibungen. Der Buchwert wird verwendet, um den tatsächlichen Wert eines Vermögenswerts im Laufe der Zeit zu verfolgen und zu bewerten. Er ist wichtig für die finanzielle Berichterstattung und die Entscheidungsfindung von Unternehmen, da er Auskunft darüber gibt, wie viel ein Vermögenswert noch wert ist und ob weitere Abschreibungen erforderlich sind. Letztendlich hilft der Buchwert bei der Abschreibung dabei, die genaue finanzielle Situation eines Unternehmens zu verstehen und angemessene Maßnahmen zu ergreifen. **
-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
-
Wie berechne ich die kumulierte Abschreibung und den Restwert?
Um die kumulierte Abschreibung zu berechnen, musst du den Anschaffungswert des Vermögensgegenstands mit der jährlichen Abschreibung multiplizieren und diese dann über die Nutzungsdauer des Gegenstands aufsummieren. Der Restwert ist der geschätzte Wert des Gegenstands am Ende seiner Nutzungsdauer. Um den Restwert zu berechnen, kannst du entweder einen festen Prozentsatz des Anschaffungswerts verwenden oder eine individuelle Schätzung basierend auf dem Marktwert des Gegenstands vornehmen. **
-
Wie wirkt sich die Abschreibung von Vermögenswerten auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Methode der Abschreibung ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu berücksichtigen?
Die Abschreibung von Vermögenswerten verringert den Gewinn eines Unternehmens, da sie als Aufwand verbucht wird. Dadurch wird der Wertverlust der Vermögenswerte im Laufe der Zeit berücksichtigt. Die lineare Abschreibungsmethode ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu erfassen, da sie den Wertverlust gleichmäßig über die Nutzungsdauer verteilt. **

Wie kann Wertminderung bei Anlagevermögen in der Bilanz richtig berücksichtigt werden?
Wertminderung bei Anlagevermögen wird durch Abschreibungen berücksichtigt, die den Wertverlust über die Nutzungsdauer verteilen. Die Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn. Dadurch wird der Buchwert des Anlagevermögens in der Bilanz korrekt angepasst. **
Wie funktioniert die lineare Abschreibung von Anlagevermögen? Was sind die verschiedenen Methoden der Abschreibung von Vermögenswerten?
Die lineare Abschreibung von Anlagevermögen erfolgt durch die gleichmäßige Verteilung der Anschaffungskosten über die Nutzungsdauer. Dabei wird der Wert des Vermögensgegenstandes jährlich um den gleichen Betrag reduziert. Es gibt neben der linearen Abschreibung auch die degressive Abschreibung, die Leistungsabschreibung und die Sofortabschreibung als Methoden zur Abschreibung von Vermögenswerten. Jede Methode hat ihre eigenen Vor- und Nachteile und sollte entsprechend der individuellen Unternehmenssituation gewählt werden. **
Top-Angebote
Produkte zum Begriff Lauenburg:
-
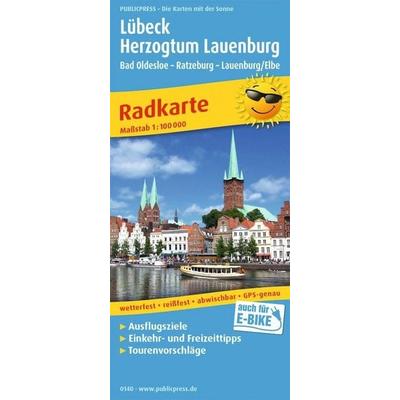
Publicpress Radkarte Lübeck, Herzogtum Lauenburg, Bad Oldesloe, Ratzeburg, Lauenburg/Elbe 1:100.000, Sonstige von , KOMPASS Freytag & Berndt,Publicpress Radkarte Lübeck, Herzogtum Lauenburg, Bad Oldesloe, Ratzeburg, Lauenburg/elbe 1:100.000, Sonstige Von, Kompass Freytag & Berndt, 978-3-7473-0140-1, Seitenanzahl: 5908,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Im Spielzeugland - Peter-Michael Lauenburg, Audio, 4260507179685Im Spielzeugland Von Peter-michael Lauenburg, All Ears Gmbh, Sprecher: Heinz-ingo Hilgers,helmut Gentsch,ingrid Van Bergen,antonius Strickmann,katharina Schütz, Sprache: Deutsch4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lauenburg, Frank: Eine 5. Klasse managenEine 5. Klasse managen , Ein Leitfaden mit Arbeits- und Organisationshilfen , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: Nachdruck, Erscheinungsjahr: 20140701, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Broschüre klebegebunden mit CD, Titel der Reihe: Bergedorfer Grundsteine Schulalltag##, Autoren: Lauenburg, Frank~Grambusch, Michael, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 82, Keyword: 5. Klasse; Erfolgreich unterrichten; Organisation & Selbstmanagement; Sekundarstufe I, Fachschema: Ausbildung / Lehrerausbildung~Lehrerausbildung - Lehrerfortbildung~Lernmittel~Unterrichtsmedium~Didaktik~Unterricht / Didaktik, Fachkategorie: Unterrichtsmaterialien~Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: SEK, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Lehrerausbildung, Schulform: SEK, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Länge: 297, Breite: 213, Höhe: 10, Gewicht: 284, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000066346001 9783403233824-2 B0000066346002 9783403233824-1, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Schulform: Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist der Herzog des Herzogtums Lauenburg?
Derzeit gibt es keinen Herzog des Herzogtums Lauenburg. Das Herzogtum Lauenburg wurde 1876 aufgelöst und ist seitdem Teil des Landes Schleswig-Holstein. **
-
Welche Abschreibungsmethode empfehlen Sie zur Berechnung der Wertminderung von Anlagevermögen in einem Unternehmen?
Die lineare Abschreibungsmethode wird empfohlen, da sie einfach anzuwenden ist und eine gleichmäßige Verteilung der Wertminderung über die Nutzungsdauer ermöglicht. Alternativ kann auch die degressive Abschreibungsmethode verwendet werden, um in den ersten Jahren höhere Abschreibungen vorzunehmen und die Liquidität zu schonen. Die Wahl der Abschreibungsmethode hängt jedoch von der individuellen Situation des Unternehmens und den steuerlichen Vorschriften ab. **
-
Was ist der Buchwert bei der Abschreibung?
Der Buchwert bei der Abschreibung ist der Restwert eines Vermögenswerts in der Bilanz, nachdem die kumulierten Abschreibungen abgezogen wurden. Er gibt an, wie viel Wert ein Vermögenswert zum aktuellen Zeitpunkt noch hat, basierend auf seinem ursprünglichen Anschaffungswert und den bisherigen Abschreibungen. Der Buchwert wird verwendet, um den tatsächlichen Wert eines Vermögenswerts im Laufe der Zeit zu verfolgen und zu bewerten. Er ist wichtig für die finanzielle Berichterstattung und die Entscheidungsfindung von Unternehmen, da er Auskunft darüber gibt, wie viel ein Vermögenswert noch wert ist und ob weitere Abschreibungen erforderlich sind. Letztendlich hilft der Buchwert bei der Abschreibung dabei, die genaue finanzielle Situation eines Unternehmens zu verstehen und angemessene Maßnahmen zu ergreifen. **
-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
Ähnliche Suchbegriffe für Lauenburg
-
Sternstunden Geschichte 9-10, Schulbücher von Frank LauenburgDidaktisch besonders aufbereitete Unterrichtsstunden/-sequenzen zu den wichtigsten Lehrplanthemen mit sehr schülerorientiertem Material. Sternstunden im Fach Geschichte Als Geschichtslehrer wissen Sie es genau: Es ist schwierig, im Unterrichtsalltag jeden Tag aufs Neue mit ganz besonderen Ideen aufzuwarten. Doch dieser Band schafft Abhilfe! Sie erhalten vielfältige Materialien für echte Sternstunden im Fach Geschichte in den Klassen 9 und 10, mit denen Sie Ihre Schüler begeistern können! Fertige Stunden Geschichte Der vorliegende Band liefert Ihnen fertige Stunden für den Geschichtsunterricht, die durch motivierende Einstiege, handlungsorientierte Aufgaben sowie vielfältige Methoden überzeugen. Langeweile im Fach Geschichte? Keine Spur! Mit diesen Materialien lernen Ihre Schüler besonders nachhaltig. Geschichtsstunden, die im Gedächtnis bleiben Die Sternstunden für den Geschichtsunterricht eignen sich auch für Vorführstunden und Unterrichtsbesuche. Die übersichtliche Gestaltung der Lehrermaterialien ermöglicht eine schnelle Umsetzung der Unterrichtsentwürfe in die Praxis. Die mitgelieferten Arbeitsblätter als Kopiervorlagen machen das Angebot komplett. Die Themen: - Industrialisierung und Deutsche Frage im 19. Jahrhundert - Vom Ersten zum Zweiten Weltkrieg - Nachkriegsdeutschland und Doppelte Staatsgründung.30,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der verpaßte Schulausflug - Peter-Michael Lauenburg, Audio, 4260507179647Der Verpaßte Schulausflug Von Peter-michael Lauenburg, All Ears Gmbh, Sprecher: Heinz-ingo Hilgers,helmut Gentsch,ingrid Van Bergen,katharina Schütz,dagmar Tass, Sprache: Deutsch4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
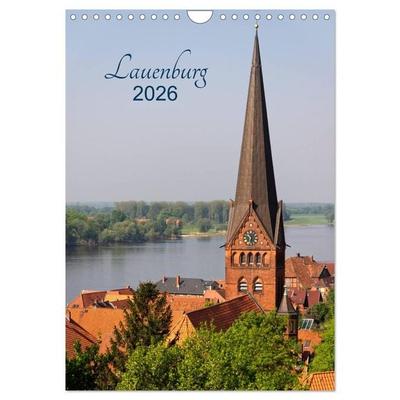
Lauenburg 2026 (Wandkalender 2026 DIN A4 hoch), CALVENDO MonatskalenderDie An Der Elbe Gelegene Kleinstadt Lauenburg Ist Die Südlichste Stadt Schleswig-holsteins. Sie Liegt Im Dreiländereck Schleswig-holstein, Niedersachsen, Mecklenburg Vorpommern. In Diesem Kalender Zeigt Klaus Kolfenbach Einige Impressionen Aus Der...21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herzogtum Lauenburg (Tischkalender 2027 DIN A5 quer), CALVENDO MonatskalenderDieser Kalender Mit 12 Wunderbaren Fotos Vom Reisefotografen Peter Schickert Zeigt Die Vielfalt Der Städte Ratzeburg, Mölln Mit Dem Berühmten Eulenspiegel Und Natürlich Lauenburg An Der Elbe. Hochwertiger Tischkalender Zum Aufstellen Mit 12...21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die kumulierte Abschreibung und den Restwert?
Um die kumulierte Abschreibung zu berechnen, musst du den Anschaffungswert des Vermögensgegenstands mit der jährlichen Abschreibung multiplizieren und diese dann über die Nutzungsdauer des Gegenstands aufsummieren. Der Restwert ist der geschätzte Wert des Gegenstands am Ende seiner Nutzungsdauer. Um den Restwert zu berechnen, kannst du entweder einen festen Prozentsatz des Anschaffungswerts verwenden oder eine individuelle Schätzung basierend auf dem Marktwert des Gegenstands vornehmen. **
-
Wie wirkt sich die Abschreibung von Vermögenswerten auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Methode der Abschreibung ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu berücksichtigen?
Die Abschreibung von Vermögenswerten verringert den Gewinn eines Unternehmens, da sie als Aufwand verbucht wird. Dadurch wird der Wertverlust der Vermögenswerte im Laufe der Zeit berücksichtigt. Die lineare Abschreibungsmethode ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu erfassen, da sie den Wertverlust gleichmäßig über die Nutzungsdauer verteilt. **
-
Wie kann Wertminderung bei Anlagevermögen in der Bilanz richtig berücksichtigt werden?
Wertminderung bei Anlagevermögen wird durch Abschreibungen berücksichtigt, die den Wertverlust über die Nutzungsdauer verteilen. Die Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn. Dadurch wird der Buchwert des Anlagevermögens in der Bilanz korrekt angepasst. **
-
Wie funktioniert die lineare Abschreibung von Anlagevermögen? Was sind die verschiedenen Methoden der Abschreibung von Vermögenswerten?
Die lineare Abschreibung von Anlagevermögen erfolgt durch die gleichmäßige Verteilung der Anschaffungskosten über die Nutzungsdauer. Dabei wird der Wert des Vermögensgegenstandes jährlich um den gleichen Betrag reduziert. Es gibt neben der linearen Abschreibung auch die degressive Abschreibung, die Leistungsabschreibung und die Sofortabschreibung als Methoden zur Abschreibung von Vermögenswerten. Jede Methode hat ihre eigenen Vor- und Nachteile und sollte entsprechend der individuellen Unternehmenssituation gewählt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.