Domain teilwertabschreibung.de kaufen?
Wir ziehen mit dem Projekt
teilwertabschreibung.de um.
Sind Sie am Kauf der Domain
teilwertabschreibung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain teilwertabschreibung.de kaufen?
Welche Abschreibungsmethode empfehlen Sie zur Berechnung der Wertminderung von Anlagevermögen in einem Unternehmen?
Die lineare Abschreibungsmethode wird empfohlen, da sie einfach anzuwenden ist und eine gleichmäßige Verteilung der Wertminderung über die Nutzungsdauer ermöglicht. Alternativ kann auch die degressive Abschreibungsmethode verwendet werden, um in den ersten Jahren höhere Abschreibungen vorzunehmen und die Liquidität zu schonen. Die Wahl der Abschreibungsmethode hängt jedoch von der individuellen Situation des Unternehmens und den steuerlichen Vorschriften ab. **
Was ist der Buchwert bei der Abschreibung?
Der Buchwert bei der Abschreibung ist der Restwert eines Vermögenswerts in der Bilanz, nachdem die kumulierten Abschreibungen abgezogen wurden. Er gibt an, wie viel Wert ein Vermögenswert zum aktuellen Zeitpunkt noch hat, basierend auf seinem ursprünglichen Anschaffungswert und den bisherigen Abschreibungen. Der Buchwert wird verwendet, um den tatsächlichen Wert eines Vermögenswerts im Laufe der Zeit zu verfolgen und zu bewerten. Er ist wichtig für die finanzielle Berichterstattung und die Entscheidungsfindung von Unternehmen, da er Auskunft darüber gibt, wie viel ein Vermögenswert noch wert ist und ob weitere Abschreibungen erforderlich sind. Letztendlich hilft der Buchwert bei der Abschreibung dabei, die genaue finanzielle Situation eines Unternehmens zu verstehen und angemessene Maßnahmen zu ergreifen. **

Ähnliche Suchbegriffe für Flüssigkeiten
Top-Angebote
Produkte zum Begriff Flüssigkeiten:
-
Kunststofffass für Flüssigkeiten, 220 lDie Kunststofffässer werden aus hochmolekularem Polyethylen (HDPE) durch Blasen hergestellt. Die Fässer haben die UN-Homologation - UN 1H1, die die Eignung dieser Behälter für den Transport von flüssigen gefährlichen Stoffen der Packgrupe I, II und III garantiert. Kalibrierte Verschlüsse sichern die maximale Dichtheit von Ausgussöffnungen und normalisierte ISO-Abmessungen maximalisieren die Raumnutzung beim Transport. Die einfache Handhabung und Möglichkeit der Mehrfachverwendung spart Zeit und Geld. Eigenschaften: Durchmesser (mm): 581, Volumen (l): 220, Höhe (mm): 935, Zertifizierung: UN 1H1/X1.3/250, Material: HDPE, Behälterfarbe: blau, Nutzung: 1/3/5, Verschluss: Stecker76,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bramburger-Schwirkslies, Jean: AnlagevermögenAnlagevermögen , Bilanzierung, Bewertung, Gestaltung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230517, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bramburger, Jean~Schwirkslies, Michele, Seitenzahl/Blattzahl: 180, Keyword: Abschreibungen; Aktiva; Anhang; Anlagenbuchhaltung; Anlagevermögen; Anzahlungen; Auswahlpflicht; Auswahlverbot; Auswahlwahlrecht; Bewertung; Bilanz; Bilanzierung; Finanzanlagen; Finanzlage,; Firmenwert; Geschäftswert; Gestaltungsmöglichkeiten; Grundstücke; Handelsrecht; Inventarverzeichnis; Jahresabschluss; Jahresabschlussanalyse; Kennzahlen; Sachanlagen; Sonderabschreibungen; Steuerrecht; Vermögensgegenstände; Vermögenslage, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre~Rechnungslegung~Finanzierung, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Bewertung (Finanzen), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 227, Breite: 171, Höhe: 15, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5561049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
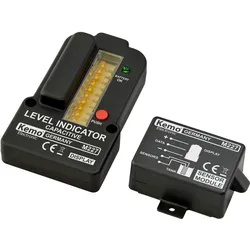
Kemo Füllstandsanzeige für Flüssigkeiten, kapazitivFüllstandsanzeige, kapazitiv. Füllstandsanzeige für Flüssigkeitstanks mit kapazitiver Messaufnahme (unempfindlich gegen Verschmutzung und Ablagerungen im Wasser). Damit können auch Flüssigkeitsstände von Flüssigkeiten geprüft werden, die Metallsensoren chemisch angreifen. Nur für Flüssigkeiten wie sauberes oder verschmutztes Wasser, Gülle oder ähnliches, nicht für Öle oder brennbare Flüssigkeiten. Die Messaufnahme erfolgt durch 2 parallel laufende isolierte Kabel, die in die Flüssigkeit eingetaucht sind und durch Änderung der Kapazität den Flüssigkeitsstand anzeigen. Es können Tanks mit max. Füllhöhen 0,5 - 2 m gemessen werden (Kabel liegen nicht bei).56,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
-
Wie berechne ich die kumulierte Abschreibung und den Restwert?
Um die kumulierte Abschreibung zu berechnen, musst du den Anschaffungswert des Vermögensgegenstands mit der jährlichen Abschreibung multiplizieren und diese dann über die Nutzungsdauer des Gegenstands aufsummieren. Der Restwert ist der geschätzte Wert des Gegenstands am Ende seiner Nutzungsdauer. Um den Restwert zu berechnen, kannst du entweder einen festen Prozentsatz des Anschaffungswerts verwenden oder eine individuelle Schätzung basierend auf dem Marktwert des Gegenstands vornehmen. **
-
Wie wirkt sich die Abschreibung von Vermögenswerten auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Methode der Abschreibung ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu berücksichtigen?
Die Abschreibung von Vermögenswerten verringert den Gewinn eines Unternehmens, da sie als Aufwand verbucht wird. Dadurch wird der Wertverlust der Vermögenswerte im Laufe der Zeit berücksichtigt. Die lineare Abschreibungsmethode ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu erfassen, da sie den Wertverlust gleichmäßig über die Nutzungsdauer verteilt. **
-
Wie kann Wertminderung bei Anlagevermögen in der Bilanz richtig berücksichtigt werden?
Wertminderung bei Anlagevermögen wird durch Abschreibungen berücksichtigt, die den Wertverlust über die Nutzungsdauer verteilen. Die Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn. Dadurch wird der Buchwert des Anlagevermögens in der Bilanz korrekt angepasst. **


Wie funktioniert die lineare Abschreibung von Anlagevermögen? Was sind die verschiedenen Methoden der Abschreibung von Vermögenswerten?
Die lineare Abschreibung von Anlagevermögen erfolgt durch die gleichmäßige Verteilung der Anschaffungskosten über die Nutzungsdauer. Dabei wird der Wert des Vermögensgegenstandes jährlich um den gleichen Betrag reduziert. Es gibt neben der linearen Abschreibung auch die degressive Abschreibung, die Leistungsabschreibung und die Sofortabschreibung als Methoden zur Abschreibung von Vermögenswerten. Jede Methode hat ihre eigenen Vor- und Nachteile und sollte entsprechend der individuellen Unternehmenssituation gewählt werden. **
Wie berechnet man den Wertverlust eines Autos durch lineare Abschreibung?
Um den Wertverlust eines Autos durch lineare Abschreibung zu berechnen, muss man den Anschaffungspreis des Autos kennen, sowie die Nutzungsdauer und den Restwert am Ende der Nutzungsdauer. Der Wertverlust pro Jahr kann dann berechnet werden, indem man den Anschaffungspreis vom Restwert abzieht und das Ergebnis durch die Nutzungsdauer teilt. **
Top-Angebote
Produkte zum Begriff Flüssigkeiten:
-
Sicherheitslagerungsschrank für entzündbare FlüssigkeitenDieser Sicherheitslagerungsschrank ist für die sichere Aufbewahrung von entzündbaren Flüssigkeiten konzipiert. Hergestellt aus doppelwandigem Stahl bietet dieser Schrank hervorragenden Schutz und ist ideal für den Einsatz in Werkstätten und der Industrie.EigenschaftenAbmessungen: 43 x 43 x 46 cmHergestellt aus verzinktem Stahl für zusätzliche StabilitätIntegrierte Belüftung für sichere LagerungDer Schrank ist perfekt für die Lagerung gefährlicher Stoffe und sorgt dafür, dass Ihr Arbeitsbereich sicher und organisiert bleibt. Ideal für Fachleute, die mit Chemikalien arbeiten.Technische DatenInhalt: 11 GallonenGewicht: 20,7 kgModell: CoSHH-SchrankAnzahl der Regale: 1Gut zu wissenEntspricht den SicherheitsstandardsDieser Sicherheitslagerungsschrank bietet die Notwendigkeit für einen sicheren Arbeitsplatz. Ein unverzichtbarer Artikel für jede Werkstatt und jedes Unternehmen.365,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kunststofffass für Flüssigkeiten, 220 lDie Kunststofffässer werden aus hochmolekularem Polyethylen (HDPE) durch Blasen hergestellt. Die Fässer haben die UN-Homologation - UN 1H1, die die Eignung dieser Behälter für den Transport von flüssigen gefährlichen Stoffen der Packgrupe I, II und III garantiert. Kalibrierte Verschlüsse sichern die maximale Dichtheit von Ausgussöffnungen und normalisierte ISO-Abmessungen maximalisieren die Raumnutzung beim Transport. Die einfache Handhabung und Möglichkeit der Mehrfachverwendung spart Zeit und Geld. Eigenschaften: Durchmesser (mm): 581, Volumen (l): 220, Höhe (mm): 935, Zertifizierung: UN 1H1/X1.3/250, Material: HDPE, Behälterfarbe: blau, Nutzung: 1/3/5, Verschluss: Stecker76,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bramburger-Schwirkslies, Jean: AnlagevermögenAnlagevermögen , Bilanzierung, Bewertung, Gestaltung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230517, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bramburger, Jean~Schwirkslies, Michele, Seitenzahl/Blattzahl: 180, Keyword: Abschreibungen; Aktiva; Anhang; Anlagenbuchhaltung; Anlagevermögen; Anzahlungen; Auswahlpflicht; Auswahlverbot; Auswahlwahlrecht; Bewertung; Bilanz; Bilanzierung; Finanzanlagen; Finanzlage,; Firmenwert; Geschäftswert; Gestaltungsmöglichkeiten; Grundstücke; Handelsrecht; Inventarverzeichnis; Jahresabschluss; Jahresabschlussanalyse; Kennzahlen; Sachanlagen; Sonderabschreibungen; Steuerrecht; Vermögensgegenstände; Vermögenslage, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre~Rechnungslegung~Finanzierung, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Bewertung (Finanzen), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 227, Breite: 171, Höhe: 15, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5561049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Abschreibungsmethode empfehlen Sie zur Berechnung der Wertminderung von Anlagevermögen in einem Unternehmen?
Die lineare Abschreibungsmethode wird empfohlen, da sie einfach anzuwenden ist und eine gleichmäßige Verteilung der Wertminderung über die Nutzungsdauer ermöglicht. Alternativ kann auch die degressive Abschreibungsmethode verwendet werden, um in den ersten Jahren höhere Abschreibungen vorzunehmen und die Liquidität zu schonen. Die Wahl der Abschreibungsmethode hängt jedoch von der individuellen Situation des Unternehmens und den steuerlichen Vorschriften ab. **
-
Was ist der Buchwert bei der Abschreibung?
Der Buchwert bei der Abschreibung ist der Restwert eines Vermögenswerts in der Bilanz, nachdem die kumulierten Abschreibungen abgezogen wurden. Er gibt an, wie viel Wert ein Vermögenswert zum aktuellen Zeitpunkt noch hat, basierend auf seinem ursprünglichen Anschaffungswert und den bisherigen Abschreibungen. Der Buchwert wird verwendet, um den tatsächlichen Wert eines Vermögenswerts im Laufe der Zeit zu verfolgen und zu bewerten. Er ist wichtig für die finanzielle Berichterstattung und die Entscheidungsfindung von Unternehmen, da er Auskunft darüber gibt, wie viel ein Vermögenswert noch wert ist und ob weitere Abschreibungen erforderlich sind. Letztendlich hilft der Buchwert bei der Abschreibung dabei, die genaue finanzielle Situation eines Unternehmens zu verstehen und angemessene Maßnahmen zu ergreifen. **
-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
-
Wie berechne ich die kumulierte Abschreibung und den Restwert?
Um die kumulierte Abschreibung zu berechnen, musst du den Anschaffungswert des Vermögensgegenstands mit der jährlichen Abschreibung multiplizieren und diese dann über die Nutzungsdauer des Gegenstands aufsummieren. Der Restwert ist der geschätzte Wert des Gegenstands am Ende seiner Nutzungsdauer. Um den Restwert zu berechnen, kannst du entweder einen festen Prozentsatz des Anschaffungswerts verwenden oder eine individuelle Schätzung basierend auf dem Marktwert des Gegenstands vornehmen. **
Ähnliche Suchbegriffe für Flüssigkeiten
-
Kemo Füllstandsanzeige für Flüssigkeiten, kapazitivFüllstandsanzeige, kapazitiv. Füllstandsanzeige für Flüssigkeitstanks mit kapazitiver Messaufnahme (unempfindlich gegen Verschmutzung und Ablagerungen im Wasser). Damit können auch Flüssigkeitsstände von Flüssigkeiten geprüft werden, die Metallsensoren chemisch angreifen. Nur für Flüssigkeiten wie sauberes oder verschmutztes Wasser, Gülle oder ähnliches, nicht für Öle oder brennbare Flüssigkeiten. Die Messaufnahme erfolgt durch 2 parallel laufende isolierte Kabel, die in die Flüssigkeit eingetaucht sind und durch Änderung der Kapazität den Flüssigkeitsstand anzeigen. Es können Tanks mit max. Füllhöhen 0,5 - 2 m gemessen werden (Kabel liegen nicht bei).56,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
100-1000 ml pneumatische Flüssigkeitsabfüllmaschine mit zwei Düsen Flaschenfüller für Flüssigkeiten Saftfüller für Flüssigkeiten100-1000 ml pneumatische Flüssigkeitsabfüllmaschine Flaschenfüller mit zwei Düsen für Flüssigkeiten Saftfüller für Flüssigkeiten Einstellbare Geschwindigkeit und Volumen Zwei Steuerungsmodi Tropfschutzdüse Edelstahl 304 Feinfühliges Ventil und Förderrohr Breites Anwendungsspektrum Geschwindigkeit: ca. 2-50 U/min, Genauigkeit: ±1 %, Nenndruck: 0,4-0,6 MPa (4-6 kg/cm²), Füllgeschwindigkeit: 0-80 Flaschen/min, Versorgungsspannung: 220 V ± 5 V, Füllvolumen: 100-1000 ml, Füllkopf: Doppelkopf, Leistung: 10 W,Gewicht: 44 kg (96,8 lb), Material der Maschine: Edelstahl 304, Füllgenauigkeit: ±0,5 %-±1 %, Maschinengröße: 1150 × 680 × 550 mm (45,26" × 17,98" × 21,65")1167,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Monzana PH-Messgerät digital, für FlüssigkeitenKompaktes und handliches Format Anwendungsbereiche: Aquarien, Pools, Teiche uvm. Mit Halteclip an Rückseite Merkmale: Messung von: pH-Wert geeignet für: Flüssigkeiten weitere Produktinformationen: Anzeige: digital Messbereich pH-Wert: 0 bis 14,00 pH Auflösung pH-Wert: 0,1 pH Grundgenauigkeit: +-0,1 pH Spannungsversorgung: 2 x 1,5 V Knopfzelle Maße: 15 x 3 x 1,6 cm (HxBxT) Lieferung: inkl. Batterien, Box, Schraubendreher sonstiges: Kalibrierfunktion, automatische Abschaltung13,73 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Abschreibung von Vermögenswerten auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Methode der Abschreibung ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu berücksichtigen?
Die Abschreibung von Vermögenswerten verringert den Gewinn eines Unternehmens, da sie als Aufwand verbucht wird. Dadurch wird der Wertverlust der Vermögenswerte im Laufe der Zeit berücksichtigt. Die lineare Abschreibungsmethode ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu erfassen, da sie den Wertverlust gleichmäßig über die Nutzungsdauer verteilt. **
-
Wie kann Wertminderung bei Anlagevermögen in der Bilanz richtig berücksichtigt werden?
Wertminderung bei Anlagevermögen wird durch Abschreibungen berücksichtigt, die den Wertverlust über die Nutzungsdauer verteilen. Die Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn. Dadurch wird der Buchwert des Anlagevermögens in der Bilanz korrekt angepasst. **
-
Wie funktioniert die lineare Abschreibung von Anlagevermögen? Was sind die verschiedenen Methoden der Abschreibung von Vermögenswerten?
Die lineare Abschreibung von Anlagevermögen erfolgt durch die gleichmäßige Verteilung der Anschaffungskosten über die Nutzungsdauer. Dabei wird der Wert des Vermögensgegenstandes jährlich um den gleichen Betrag reduziert. Es gibt neben der linearen Abschreibung auch die degressive Abschreibung, die Leistungsabschreibung und die Sofortabschreibung als Methoden zur Abschreibung von Vermögenswerten. Jede Methode hat ihre eigenen Vor- und Nachteile und sollte entsprechend der individuellen Unternehmenssituation gewählt werden. **
-
Wie berechnet man den Wertverlust eines Autos durch lineare Abschreibung?
Um den Wertverlust eines Autos durch lineare Abschreibung zu berechnen, muss man den Anschaffungspreis des Autos kennen, sowie die Nutzungsdauer und den Restwert am Ende der Nutzungsdauer. Der Wertverlust pro Jahr kann dann berechnet werden, indem man den Anschaffungspreis vom Restwert abzieht und das Ergebnis durch die Nutzungsdauer teilt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.