Domain teilwertabschreibung.de kaufen?
Wir ziehen mit dem Projekt
teilwertabschreibung.de um.
Sind Sie am Kauf der Domain
teilwertabschreibung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain teilwertabschreibung.de kaufen?
Welche Abschreibungsmethode empfehlen Sie zur Berechnung der Wertminderung von Anlagevermögen in einem Unternehmen?
Die lineare Abschreibungsmethode wird empfohlen, da sie einfach anzuwenden ist und eine gleichmäßige Verteilung der Wertminderung über die Nutzungsdauer ermöglicht. Alternativ kann auch die degressive Abschreibungsmethode verwendet werden, um in den ersten Jahren höhere Abschreibungen vorzunehmen und die Liquidität zu schonen. Die Wahl der Abschreibungsmethode hängt jedoch von der individuellen Situation des Unternehmens und den steuerlichen Vorschriften ab. **
Was ist der Buchwert bei der Abschreibung?
Der Buchwert bei der Abschreibung ist der Restwert eines Vermögenswerts in der Bilanz, nachdem die kumulierten Abschreibungen abgezogen wurden. Er gibt an, wie viel Wert ein Vermögenswert zum aktuellen Zeitpunkt noch hat, basierend auf seinem ursprünglichen Anschaffungswert und den bisherigen Abschreibungen. Der Buchwert wird verwendet, um den tatsächlichen Wert eines Vermögenswerts im Laufe der Zeit zu verfolgen und zu bewerten. Er ist wichtig für die finanzielle Berichterstattung und die Entscheidungsfindung von Unternehmen, da er Auskunft darüber gibt, wie viel ein Vermögenswert noch wert ist und ob weitere Abschreibungen erforderlich sind. Letztendlich hilft der Buchwert bei der Abschreibung dabei, die genaue finanzielle Situation eines Unternehmens zu verstehen und angemessene Maßnahmen zu ergreifen. **
Ähnliche Suchbegriffe für Energiekosten
Top-Angebote
Produkte zum Begriff Energiekosten:
-
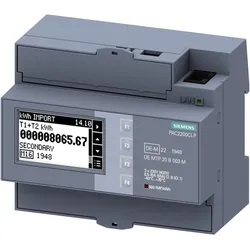
Siemens, Energiemessgerät, Energiekosten MessgerätHierbei gelten spezielle Anforderungen an die Messtechnik. Eine Drittbelieferung liegt vor, wenn Ihr Unternehmen einer anderen natürlichen oder juristischen Person Strom zum Letztverbrauch zur Verfügung stellt. Darunter fallen zum Beispiel der Stromverbrauch in vermieteten Räumlichkeiten, Baustrom oder eine bewirtschaftete Kantine. Auch geleaste Geräte wie Getränkeautomaten, Drucker/Kopierer oder gemietete IT-Infrastruktur gelten als Drittverbraucher. Ohne Eigenversorgung – PAC2200 MID: Ohne Eigenversorgung ist die Erfassung und Abgrenzung der elektrischen Wirkarbeit (kWh) mit einem MID-zertifizierten Messgerät PAC2200 MID ausreichend. Die aufgelaufenen Eigen- und Drittmengenanteile können jährlich bilanziert und gemeldet werden. Mit Eigenversorgung – PAC2200 CLP: Verbrauchen Sie auch selbst erzeugten Strom, für den Sie eine reduzierte EEG-Umlage entrichten, muss durch eine viertelstundenscharfe Messung die Zeitgleichheit zwischen selbst erzeugter und verbrauchter Energie durch die Erfassung der Wirkarbeit (kWh) in Intervallen von 15 Minuten und zeitsynchron zur gesetzlichen Zeit sichergestellt werden. Hier unterstützt das PAC2200 CLP (Certified Load Profile – zertifiziertes Lastprofil), dass die Wirkarbeitsintervalle eichrechtskonform erzeugt und über 2 Jahre speichert.651,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bramburger-Schwirkslies, Jean: AnlagevermögenAnlagevermögen , Bilanzierung, Bewertung, Gestaltung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230517, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bramburger, Jean~Schwirkslies, Michele, Seitenzahl/Blattzahl: 180, Keyword: Abschreibungen; Aktiva; Anhang; Anlagenbuchhaltung; Anlagevermögen; Anzahlungen; Auswahlpflicht; Auswahlverbot; Auswahlwahlrecht; Bewertung; Bilanz; Bilanzierung; Finanzanlagen; Finanzlage,; Firmenwert; Geschäftswert; Gestaltungsmöglichkeiten; Grundstücke; Handelsrecht; Inventarverzeichnis; Jahresabschluss; Jahresabschlussanalyse; Kennzahlen; Sachanlagen; Sonderabschreibungen; Steuerrecht; Vermögensgegenstände; Vermögenslage, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre~Rechnungslegung~Finanzierung, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Bewertung (Finanzen), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 227, Breite: 171, Höhe: 15, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5561049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
-
Wie berechne ich die kumulierte Abschreibung und den Restwert?
Um die kumulierte Abschreibung zu berechnen, musst du den Anschaffungswert des Vermögensgegenstands mit der jährlichen Abschreibung multiplizieren und diese dann über die Nutzungsdauer des Gegenstands aufsummieren. Der Restwert ist der geschätzte Wert des Gegenstands am Ende seiner Nutzungsdauer. Um den Restwert zu berechnen, kannst du entweder einen festen Prozentsatz des Anschaffungswerts verwenden oder eine individuelle Schätzung basierend auf dem Marktwert des Gegenstands vornehmen. **
-
Wie wirkt sich die Abschreibung von Vermögenswerten auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Methode der Abschreibung ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu berücksichtigen?
Die Abschreibung von Vermögenswerten verringert den Gewinn eines Unternehmens, da sie als Aufwand verbucht wird. Dadurch wird der Wertverlust der Vermögenswerte im Laufe der Zeit berücksichtigt. Die lineare Abschreibungsmethode ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu erfassen, da sie den Wertverlust gleichmäßig über die Nutzungsdauer verteilt. **
-
Wie kann Wertminderung bei Anlagevermögen in der Bilanz richtig berücksichtigt werden?
Wertminderung bei Anlagevermögen wird durch Abschreibungen berücksichtigt, die den Wertverlust über die Nutzungsdauer verteilen. Die Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn. Dadurch wird der Buchwert des Anlagevermögens in der Bilanz korrekt angepasst. **
Wie funktioniert die lineare Abschreibung von Anlagevermögen? Was sind die verschiedenen Methoden der Abschreibung von Vermögenswerten?
Die lineare Abschreibung von Anlagevermögen erfolgt durch die gleichmäßige Verteilung der Anschaffungskosten über die Nutzungsdauer. Dabei wird der Wert des Vermögensgegenstandes jährlich um den gleichen Betrag reduziert. Es gibt neben der linearen Abschreibung auch die degressive Abschreibung, die Leistungsabschreibung und die Sofortabschreibung als Methoden zur Abschreibung von Vermögenswerten. Jede Methode hat ihre eigenen Vor- und Nachteile und sollte entsprechend der individuellen Unternehmenssituation gewählt werden. **
Wie berechnet man den Wertverlust eines Autos durch lineare Abschreibung?
Um den Wertverlust eines Autos durch lineare Abschreibung zu berechnen, muss man den Anschaffungspreis des Autos kennen, sowie die Nutzungsdauer und den Restwert am Ende der Nutzungsdauer. Der Wertverlust pro Jahr kann dann berechnet werden, indem man den Anschaffungspreis vom Restwert abzieht und das Ergebnis durch die Nutzungsdauer teilt. **
Top-Angebote
Produkte zum Begriff Energiekosten:
-
Siemens, Energiemessgerät, Energiekosten MessgerätHierbei gelten spezielle Anforderungen an die Messtechnik. Eine Drittbelieferung liegt vor, wenn Ihr Unternehmen einer anderen natürlichen oder juristischen Person Strom zum Letztverbrauch zur Verfügung stellt. Darunter fallen zum Beispiel der Stromverbrauch in vermieteten Räumlichkeiten, Baustrom oder eine bewirtschaftete Kantine. Auch geleaste Geräte wie Getränkeautomaten, Drucker/Kopierer oder gemietete IT-Infrastruktur gelten als Drittverbraucher. Ohne Eigenversorgung – PAC2200 MID: Ohne Eigenversorgung ist die Erfassung und Abgrenzung der elektrischen Wirkarbeit (kWh) mit einem MID-zertifizierten Messgerät PAC2200 MID ausreichend. Die aufgelaufenen Eigen- und Drittmengenanteile können jährlich bilanziert und gemeldet werden. Mit Eigenversorgung – PAC2200 CLP: Verbrauchen Sie auch selbst erzeugten Strom, für den Sie eine reduzierte EEG-Umlage entrichten, muss durch eine viertelstundenscharfe Messung die Zeitgleichheit zwischen selbst erzeugter und verbrauchter Energie durch die Erfassung der Wirkarbeit (kWh) in Intervallen von 15 Minuten und zeitsynchron zur gesetzlichen Zeit sichergestellt werden. Hier unterstützt das PAC2200 CLP (Certified Load Profile – zertifiziertes Lastprofil), dass die Wirkarbeitsintervalle eichrechtskonform erzeugt und über 2 Jahre speichert.651,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bramburger-Schwirkslies, Jean: AnlagevermögenAnlagevermögen , Bilanzierung, Bewertung, Gestaltung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230517, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bramburger, Jean~Schwirkslies, Michele, Seitenzahl/Blattzahl: 180, Keyword: Abschreibungen; Aktiva; Anhang; Anlagenbuchhaltung; Anlagevermögen; Anzahlungen; Auswahlpflicht; Auswahlverbot; Auswahlwahlrecht; Bewertung; Bilanz; Bilanzierung; Finanzanlagen; Finanzlage,; Firmenwert; Geschäftswert; Gestaltungsmöglichkeiten; Grundstücke; Handelsrecht; Inventarverzeichnis; Jahresabschluss; Jahresabschlussanalyse; Kennzahlen; Sachanlagen; Sonderabschreibungen; Steuerrecht; Vermögensgegenstände; Vermögenslage, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre~Rechnungslegung~Finanzierung, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Bewertung (Finanzen), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 227, Breite: 171, Höhe: 15, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5561049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Abschreibungsmethode empfehlen Sie zur Berechnung der Wertminderung von Anlagevermögen in einem Unternehmen?
Die lineare Abschreibungsmethode wird empfohlen, da sie einfach anzuwenden ist und eine gleichmäßige Verteilung der Wertminderung über die Nutzungsdauer ermöglicht. Alternativ kann auch die degressive Abschreibungsmethode verwendet werden, um in den ersten Jahren höhere Abschreibungen vorzunehmen und die Liquidität zu schonen. Die Wahl der Abschreibungsmethode hängt jedoch von der individuellen Situation des Unternehmens und den steuerlichen Vorschriften ab. **
-
Was ist der Buchwert bei der Abschreibung?
Der Buchwert bei der Abschreibung ist der Restwert eines Vermögenswerts in der Bilanz, nachdem die kumulierten Abschreibungen abgezogen wurden. Er gibt an, wie viel Wert ein Vermögenswert zum aktuellen Zeitpunkt noch hat, basierend auf seinem ursprünglichen Anschaffungswert und den bisherigen Abschreibungen. Der Buchwert wird verwendet, um den tatsächlichen Wert eines Vermögenswerts im Laufe der Zeit zu verfolgen und zu bewerten. Er ist wichtig für die finanzielle Berichterstattung und die Entscheidungsfindung von Unternehmen, da er Auskunft darüber gibt, wie viel ein Vermögenswert noch wert ist und ob weitere Abschreibungen erforderlich sind. Letztendlich hilft der Buchwert bei der Abschreibung dabei, die genaue finanzielle Situation eines Unternehmens zu verstehen und angemessene Maßnahmen zu ergreifen. **
-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
-
Wie berechne ich die kumulierte Abschreibung und den Restwert?
Um die kumulierte Abschreibung zu berechnen, musst du den Anschaffungswert des Vermögensgegenstands mit der jährlichen Abschreibung multiplizieren und diese dann über die Nutzungsdauer des Gegenstands aufsummieren. Der Restwert ist der geschätzte Wert des Gegenstands am Ende seiner Nutzungsdauer. Um den Restwert zu berechnen, kannst du entweder einen festen Prozentsatz des Anschaffungswerts verwenden oder eine individuelle Schätzung basierend auf dem Marktwert des Gegenstands vornehmen. **
Ähnliche Suchbegriffe für Energiekosten
-
Voltcraft, Energiemessgerät, Energiekosten-MessgerätDas VOLTCRAFT SEM5000 wird zwischen Steckdose und Verbraucher gesteckt und zeigt im Handumdrehen schnell und präzise den Energieverbrauch oder die Stromkosten in der gewählten Währung an. Wieviel Energie wird in einer bestimmten Zeit verbraucht? Das SEM 5000 ist ein Energy Logger. Der Logger nutzt die gleiche Technik für die äusserst präzise Energiekostenmessung, wie alle Geräte der bewährten VOLTCRAFT SEM Reihe. Dieses Gerät wurde jedoch speziell für den Einsatz in Unternehmen entwickelt, welche keine Verbindung zur IT-Infrastruktur zulassen. Deshalb sucht man bei diesem Gerät vergeblich eine Bluetooth oder WLAN Verbindung. Aufgezeichnete Leistungsdaten werden mit Hilfe einer SD Karte zur Weiterverarbeitung an einen Firmen PC übergeben und somit völlig unabhängig von Firmennetzwerken oder mobilen Geräten übertragen. Auf dem Display selbst können Wirkleistung, Netzspannung, Strom, Leistungsfaktor, Netzfrequenz, Kilowattstunden, Energie Kosten und COâ‚‚. Maximalwerte können ebenfalls am Display direkt dargestellt werden, um z.B. kurzfristige Einschalt-Spitzen zu erfassen. Um Ablesefehler zu minimieren ist ein extrem kontrastreiches EBTN Display verbaut, welches für den Ablesewinkel 90° Frontal bis 170° von oben optimiert ist, da sich die meisten Steckdosen unterhalb der Augenhöhe befinden. Zur bequemen Programmierung am Schreibtisch und ohne Verbindung zum Stromnetz, schaltet das Display die Beleuchtung auf ein Minimum herunter. Auf Verschleissteile wie Akkus oder Batterien im Gerät wurde verzichtet. Ein wartungsfreier Super Cap Kondensator liefert bis zu 10 min Energie, um Zeiten, Stromtarife oder die Einstellungen zur COâ‚‚ Emission vorzunehmen und abzuspeichern. Besonderheit: Kostenprognose, Alarmfunktion, Stromtarif einstellbar, Datenloggerfunktion.62,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Velleman EMDIN02 Energiekosten-MessgerätDieses einphasige Energiekostenmessgerät für Hutschienenmontage gehört zur neuen Generation von einphasigen elektronischen Stromzählern. Das Gerät verwendet Mikro-elektronische Techniken, LSI-Kreise und fortgeschrittene digitale und Oberflächenmontage-Techniken. Das Gerät erfüllt die technischen Anforderungen von Klasse 1, Klasse 2 und IEC62052-11, IEC62053-21. Es misst genau und direkt den Energieverbrauch (50/60 Hz) von einphasigen AC-Stromnetzen.33,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Abschreibung von Vermögenswerten auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Methode der Abschreibung ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu berücksichtigen?
Die Abschreibung von Vermögenswerten verringert den Gewinn eines Unternehmens, da sie als Aufwand verbucht wird. Dadurch wird der Wertverlust der Vermögenswerte im Laufe der Zeit berücksichtigt. Die lineare Abschreibungsmethode ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu erfassen, da sie den Wertverlust gleichmäßig über die Nutzungsdauer verteilt. **
-
Wie kann Wertminderung bei Anlagevermögen in der Bilanz richtig berücksichtigt werden?
Wertminderung bei Anlagevermögen wird durch Abschreibungen berücksichtigt, die den Wertverlust über die Nutzungsdauer verteilen. Die Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn. Dadurch wird der Buchwert des Anlagevermögens in der Bilanz korrekt angepasst. **
-
Wie funktioniert die lineare Abschreibung von Anlagevermögen? Was sind die verschiedenen Methoden der Abschreibung von Vermögenswerten?
Die lineare Abschreibung von Anlagevermögen erfolgt durch die gleichmäßige Verteilung der Anschaffungskosten über die Nutzungsdauer. Dabei wird der Wert des Vermögensgegenstandes jährlich um den gleichen Betrag reduziert. Es gibt neben der linearen Abschreibung auch die degressive Abschreibung, die Leistungsabschreibung und die Sofortabschreibung als Methoden zur Abschreibung von Vermögenswerten. Jede Methode hat ihre eigenen Vor- und Nachteile und sollte entsprechend der individuellen Unternehmenssituation gewählt werden. **
-
Wie berechnet man den Wertverlust eines Autos durch lineare Abschreibung?
Um den Wertverlust eines Autos durch lineare Abschreibung zu berechnen, muss man den Anschaffungspreis des Autos kennen, sowie die Nutzungsdauer und den Restwert am Ende der Nutzungsdauer. Der Wertverlust pro Jahr kann dann berechnet werden, indem man den Anschaffungspreis vom Restwert abzieht und das Ergebnis durch die Nutzungsdauer teilt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.