Domain teilwertabschreibung.de kaufen?
Wir ziehen mit dem Projekt
teilwertabschreibung.de um.
Sind Sie am Kauf der Domain
teilwertabschreibung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain teilwertabschreibung.de kaufen?
Welche Abschreibungsmethode empfehlen Sie zur Berechnung der Wertminderung von Anlagevermögen in einem Unternehmen?
Die lineare Abschreibungsmethode wird empfohlen, da sie einfach anzuwenden ist und eine gleichmäßige Verteilung der Wertminderung über die Nutzungsdauer ermöglicht. Alternativ kann auch die degressive Abschreibungsmethode verwendet werden, um in den ersten Jahren höhere Abschreibungen vorzunehmen und die Liquidität zu schonen. Die Wahl der Abschreibungsmethode hängt jedoch von der individuellen Situation des Unternehmens und den steuerlichen Vorschriften ab. **
Was ist der Buchwert bei der Abschreibung?
Der Buchwert bei der Abschreibung ist der Restwert eines Vermögenswerts in der Bilanz, nachdem die kumulierten Abschreibungen abgezogen wurden. Er gibt an, wie viel Wert ein Vermögenswert zum aktuellen Zeitpunkt noch hat, basierend auf seinem ursprünglichen Anschaffungswert und den bisherigen Abschreibungen. Der Buchwert wird verwendet, um den tatsächlichen Wert eines Vermögenswerts im Laufe der Zeit zu verfolgen und zu bewerten. Er ist wichtig für die finanzielle Berichterstattung und die Entscheidungsfindung von Unternehmen, da er Auskunft darüber gibt, wie viel ein Vermögenswert noch wert ist und ob weitere Abschreibungen erforderlich sind. Letztendlich hilft der Buchwert bei der Abschreibung dabei, die genaue finanzielle Situation eines Unternehmens zu verstehen und angemessene Maßnahmen zu ergreifen. **

Ähnliche Suchbegriffe für Doppelkolben
Top-Angebote
Produkte zum Begriff Doppelkolben:
-
BGS Doppelkolben-Fettpresse mit Handhebel - 71040zum Schmieren von Fahrzeug- und Maschinenbauteilen mit Schmiernippelfür die professionelle Verarbeitung von handelsüblichen Fettenzur Anwendung in den Bereichen Bergbau, Industrie, Bau, Fahrzeuge, Landwirtschaft, Maschinenmit Doppelkolben für 3-fach höheren Fettausstoß pro Hub4-Backen- Greifmundstück für festen Halt am Schmiernippelkompatibel mit allen handelsüblichen 400 ml Fettkartuschen oder 500 cm3 losem Fettgeringer Kraftaufwand beim Abschmieren durch optimale Handhebelverhältnisserutschfeste strukturierte PulverbeschichtungAluminium-Druckguss Kopf mit Entlüftungsventilergonomischer Gummigriff am HandhebelMaximaldruck: 413 bar (6000 psi)Fassungsvermögen: 500 cm3Fördermenge: 2,4 g pro HubAnschlussgewinde: M10 x 1Länge Düsenrohr: 150 mmWandstärke: 1,2 mmMerkmaleBruttogewicht: 1650 gVerpackung für Wandbehang geeignet: Ja37,39 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Bramburger-Schwirkslies, Jean: AnlagevermögenAnlagevermögen , Bilanzierung, Bewertung, Gestaltung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230517, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bramburger, Jean~Schwirkslies, Michele, Seitenzahl/Blattzahl: 180, Keyword: Abschreibungen; Aktiva; Anhang; Anlagenbuchhaltung; Anlagevermögen; Anzahlungen; Auswahlpflicht; Auswahlverbot; Auswahlwahlrecht; Bewertung; Bilanz; Bilanzierung; Finanzanlagen; Finanzlage,; Firmenwert; Geschäftswert; Gestaltungsmöglichkeiten; Grundstücke; Handelsrecht; Inventarverzeichnis; Jahresabschluss; Jahresabschlussanalyse; Kennzahlen; Sachanlagen; Sonderabschreibungen; Steuerrecht; Vermögensgegenstände; Vermögenslage, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre~Rechnungslegung~Finanzierung, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Bewertung (Finanzen), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 227, Breite: 171, Höhe: 15, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5561049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
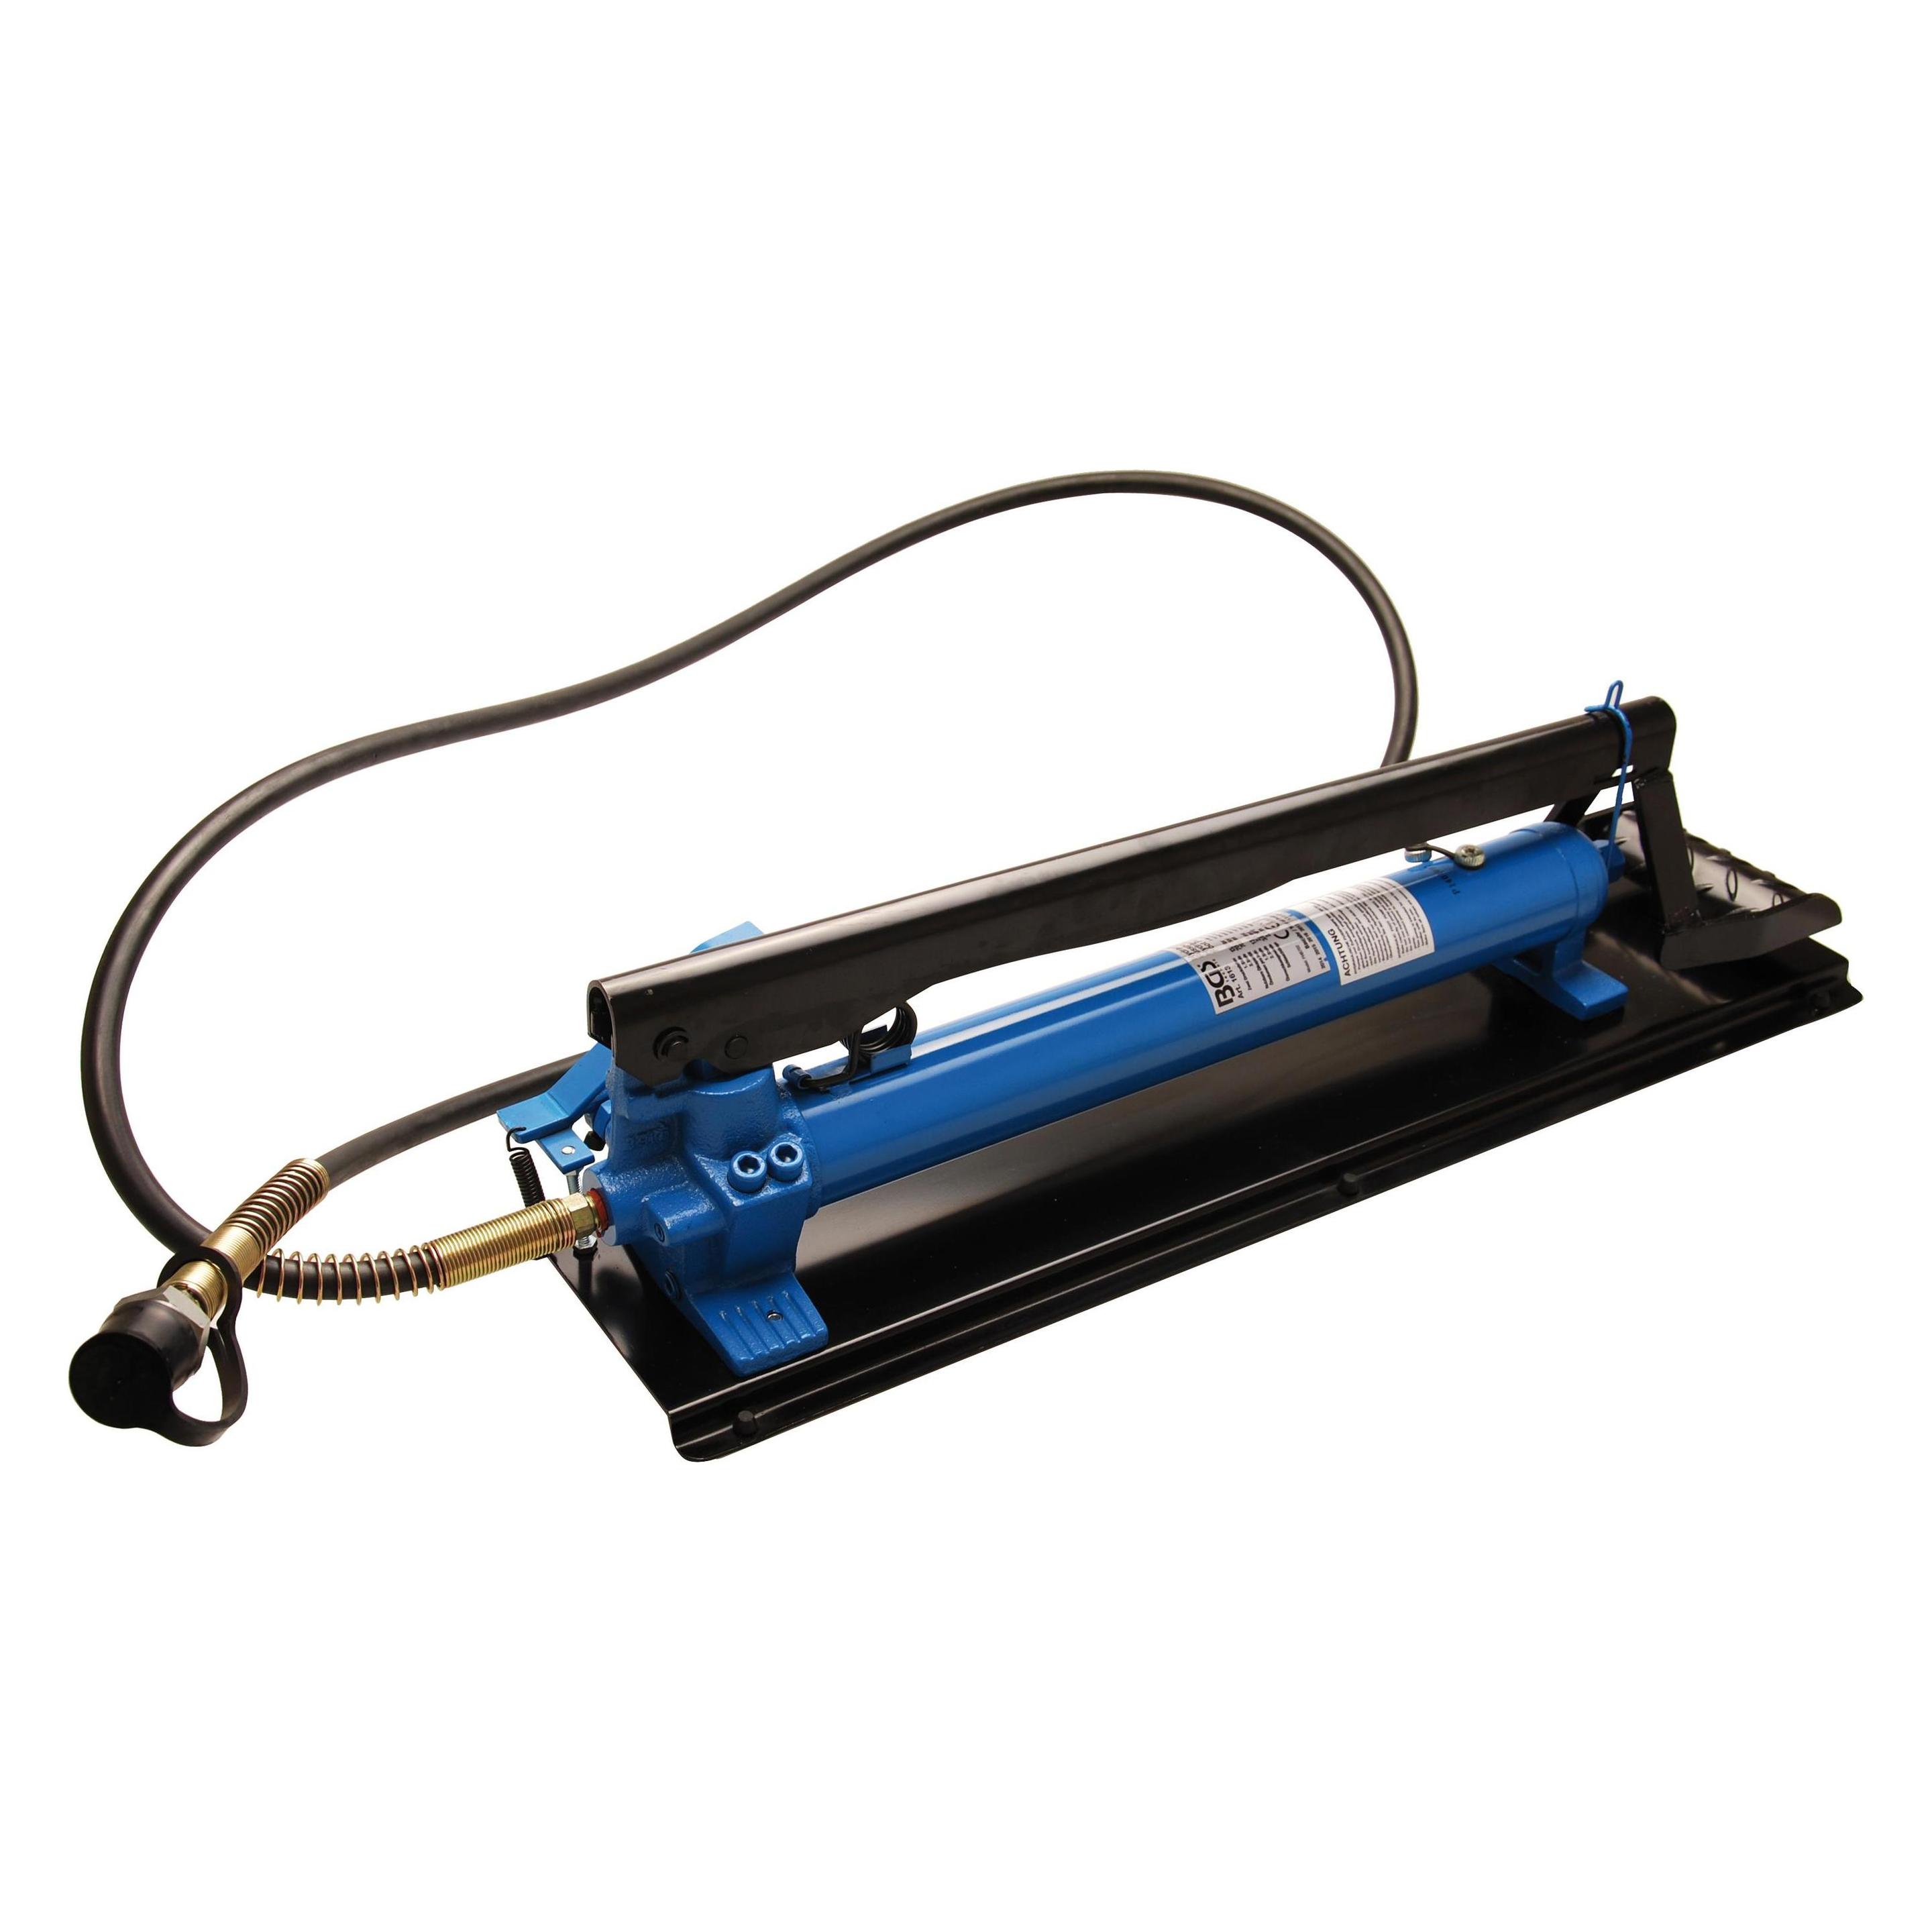
BGS, Fahrzeug Werkzeug, Hydraulik-Doppelkolben-FusspumpeDie BGS Hydraulik-Doppelkolben-Fusspumpe ist ein leistungsstarkes Werkzeug, das für den Einsatz mit allen BGS-Hydraulikwerkzeugen konzipiert wurde. Sie bietet eine effiziente Lösung für verschiedene hydraulische Anwendungen und ist besonders nützlich in Werkstätten und industriellen Umgebungen. Mit zwei Druckstufen ermöglicht diese Pumpe eine flexible Anpassung an unterschiedliche Anforderungen. Die erste Stufe erreicht einen Druck von 13,8 bar, während die zweite Stufe beeindruckende 700 bar bietet. Die nutzbare Ölkapazität von 700 ml sorgt für eine ausreichende Versorgung während des Betriebs. Die Pumpe ist mit einem 2,5 m langen Schlauch ausgestattet, der eine einfache Handhabung und Flexibilität bei der Anwendung gewährleistet. Die robuste Bauweise und die durchdachte Konstruktion machen diese Fusspumpe zu einem zuverlässigen Partner für alle hydraulischen Arbeiten. - Zwei Druckstufen für flexible Anwendungen: 13,8 bar und 700 bar - Nutzbare Ölkapazität von 700 ml für längere Betriebszeiten - Ölvolumen pro Hub: 13,0 ml in der ersten Stufe und 2,8 ml in der zweiten Stufe - Ölanschlussgewinde mit 10 mm NPT für einfache Integration - Schlauchlänge von 2,5 m für erhöhte Bewegungsfreiheit.350,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS Hydraulik-Doppelkolben-Fußpumpe ; BGS technic (1613)Einleitung Die BGS Hydraulik-Doppelkolben-Fußpumpe ist eine Fußpumpe, die hydraulischen Druck erzeugt und sich für den professionellen Einsatz eignet. Eigenschaften • Hydraulik-Doppelkolben-Fußpumpe mit zwei Druckstufen n• Kompatibel mit allen BGS-Hydraulikwerkzeugen n• Stufe 1 mit niedrigem Druck für schnelles Vorpumpen n• Stufe 2 mit hohem Druck für präzise Kraftübertragung n• Nutzbare Ölkapazität von 700 ml für längeren Betrieb n• Ölvolumen pro Hub abgestimmt auf Druckstufen n• Ölanschluss mit 10 mm (3/8") NPT-Gewinde n• Schlauchlänge von 2,5 m für flexible Handhabung (1613)321,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
-
Wie berechne ich die kumulierte Abschreibung und den Restwert?
Um die kumulierte Abschreibung zu berechnen, musst du den Anschaffungswert des Vermögensgegenstands mit der jährlichen Abschreibung multiplizieren und diese dann über die Nutzungsdauer des Gegenstands aufsummieren. Der Restwert ist der geschätzte Wert des Gegenstands am Ende seiner Nutzungsdauer. Um den Restwert zu berechnen, kannst du entweder einen festen Prozentsatz des Anschaffungswerts verwenden oder eine individuelle Schätzung basierend auf dem Marktwert des Gegenstands vornehmen. **
-
Wie wirkt sich die Abschreibung von Vermögenswerten auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Methode der Abschreibung ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu berücksichtigen?
Die Abschreibung von Vermögenswerten verringert den Gewinn eines Unternehmens, da sie als Aufwand verbucht wird. Dadurch wird der Wertverlust der Vermögenswerte im Laufe der Zeit berücksichtigt. Die lineare Abschreibungsmethode ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu erfassen, da sie den Wertverlust gleichmäßig über die Nutzungsdauer verteilt. **
-
Wie kann Wertminderung bei Anlagevermögen in der Bilanz richtig berücksichtigt werden?
Wertminderung bei Anlagevermögen wird durch Abschreibungen berücksichtigt, die den Wertverlust über die Nutzungsdauer verteilen. Die Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn. Dadurch wird der Buchwert des Anlagevermögens in der Bilanz korrekt angepasst. **

Wie funktioniert die lineare Abschreibung von Anlagevermögen? Was sind die verschiedenen Methoden der Abschreibung von Vermögenswerten?
Die lineare Abschreibung von Anlagevermögen erfolgt durch die gleichmäßige Verteilung der Anschaffungskosten über die Nutzungsdauer. Dabei wird der Wert des Vermögensgegenstandes jährlich um den gleichen Betrag reduziert. Es gibt neben der linearen Abschreibung auch die degressive Abschreibung, die Leistungsabschreibung und die Sofortabschreibung als Methoden zur Abschreibung von Vermögenswerten. Jede Methode hat ihre eigenen Vor- und Nachteile und sollte entsprechend der individuellen Unternehmenssituation gewählt werden. **
Wie berechnet man den Wertverlust eines Autos durch lineare Abschreibung?
Um den Wertverlust eines Autos durch lineare Abschreibung zu berechnen, muss man den Anschaffungspreis des Autos kennen, sowie die Nutzungsdauer und den Restwert am Ende der Nutzungsdauer. Der Wertverlust pro Jahr kann dann berechnet werden, indem man den Anschaffungspreis vom Restwert abzieht und das Ergebnis durch die Nutzungsdauer teilt. **
Top-Angebote
Produkte zum Begriff Doppelkolben:
-
BGS 1613 Hydraulikpumpe Doppelkolben FußpumpeBGS 1613 Hydraulikpumpe Doppelkolben Fußpumpe Beschreibung: passend für alle BGS-Hydraulikwerkzeuge zwei Druckstufen: 1. Stufe 13,8 bar (200 PSI) 2. Stufe 700 bar (10165 PSI) nutzbare Ölkapazität 700ml Ölvolumen pro Hub 1. Stufe 13,0ml 2. Stufe 2,8ml Ölanschlussgewinde 10mm (3/8") NPT Schlauchlänge 2,5m319,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS Doppelkolben-Fettpresse mit Handhebel - 71040zum Schmieren von Fahrzeug- und Maschinenbauteilen mit Schmiernippelfür die professionelle Verarbeitung von handelsüblichen Fettenzur Anwendung in den Bereichen Bergbau, Industrie, Bau, Fahrzeuge, Landwirtschaft, Maschinenmit Doppelkolben für 3-fach höheren Fettausstoß pro Hub4-Backen- Greifmundstück für festen Halt am Schmiernippelkompatibel mit allen handelsüblichen 400 ml Fettkartuschen oder 500 cm3 losem Fettgeringer Kraftaufwand beim Abschmieren durch optimale Handhebelverhältnisserutschfeste strukturierte PulverbeschichtungAluminium-Druckguss Kopf mit Entlüftungsventilergonomischer Gummigriff am HandhebelMaximaldruck: 413 bar (6000 psi)Fassungsvermögen: 500 cm3Fördermenge: 2,4 g pro HubAnschlussgewinde: M10 x 1Länge Düsenrohr: 150 mmWandstärke: 1,2 mmMerkmaleBruttogewicht: 1650 gVerpackung für Wandbehang geeignet: Ja37,39 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Bramburger-Schwirkslies, Jean: AnlagevermögenAnlagevermögen , Bilanzierung, Bewertung, Gestaltung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230517, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bramburger, Jean~Schwirkslies, Michele, Seitenzahl/Blattzahl: 180, Keyword: Abschreibungen; Aktiva; Anhang; Anlagenbuchhaltung; Anlagevermögen; Anzahlungen; Auswahlpflicht; Auswahlverbot; Auswahlwahlrecht; Bewertung; Bilanz; Bilanzierung; Finanzanlagen; Finanzlage,; Firmenwert; Geschäftswert; Gestaltungsmöglichkeiten; Grundstücke; Handelsrecht; Inventarverzeichnis; Jahresabschluss; Jahresabschlussanalyse; Kennzahlen; Sachanlagen; Sonderabschreibungen; Steuerrecht; Vermögensgegenstände; Vermögenslage, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre~Rechnungslegung~Finanzierung, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Bewertung (Finanzen), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 227, Breite: 171, Höhe: 15, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5561049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Abschreibungsmethode empfehlen Sie zur Berechnung der Wertminderung von Anlagevermögen in einem Unternehmen?
Die lineare Abschreibungsmethode wird empfohlen, da sie einfach anzuwenden ist und eine gleichmäßige Verteilung der Wertminderung über die Nutzungsdauer ermöglicht. Alternativ kann auch die degressive Abschreibungsmethode verwendet werden, um in den ersten Jahren höhere Abschreibungen vorzunehmen und die Liquidität zu schonen. Die Wahl der Abschreibungsmethode hängt jedoch von der individuellen Situation des Unternehmens und den steuerlichen Vorschriften ab. **
-
Was ist der Buchwert bei der Abschreibung?
Der Buchwert bei der Abschreibung ist der Restwert eines Vermögenswerts in der Bilanz, nachdem die kumulierten Abschreibungen abgezogen wurden. Er gibt an, wie viel Wert ein Vermögenswert zum aktuellen Zeitpunkt noch hat, basierend auf seinem ursprünglichen Anschaffungswert und den bisherigen Abschreibungen. Der Buchwert wird verwendet, um den tatsächlichen Wert eines Vermögenswerts im Laufe der Zeit zu verfolgen und zu bewerten. Er ist wichtig für die finanzielle Berichterstattung und die Entscheidungsfindung von Unternehmen, da er Auskunft darüber gibt, wie viel ein Vermögenswert noch wert ist und ob weitere Abschreibungen erforderlich sind. Letztendlich hilft der Buchwert bei der Abschreibung dabei, die genaue finanzielle Situation eines Unternehmens zu verstehen und angemessene Maßnahmen zu ergreifen. **
-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
-
Wie berechne ich die kumulierte Abschreibung und den Restwert?
Um die kumulierte Abschreibung zu berechnen, musst du den Anschaffungswert des Vermögensgegenstands mit der jährlichen Abschreibung multiplizieren und diese dann über die Nutzungsdauer des Gegenstands aufsummieren. Der Restwert ist der geschätzte Wert des Gegenstands am Ende seiner Nutzungsdauer. Um den Restwert zu berechnen, kannst du entweder einen festen Prozentsatz des Anschaffungswerts verwenden oder eine individuelle Schätzung basierend auf dem Marktwert des Gegenstands vornehmen. **
Ähnliche Suchbegriffe für Doppelkolben
-
BGS, Fahrzeug Werkzeug, Hydraulik-Doppelkolben-FusspumpeDie BGS Hydraulik-Doppelkolben-Fusspumpe ist ein leistungsstarkes Werkzeug, das für den Einsatz mit allen BGS-Hydraulikwerkzeugen konzipiert wurde. Sie bietet eine effiziente Lösung für verschiedene hydraulische Anwendungen und ist besonders nützlich in Werkstätten und industriellen Umgebungen. Mit zwei Druckstufen ermöglicht diese Pumpe eine flexible Anpassung an unterschiedliche Anforderungen. Die erste Stufe erreicht einen Druck von 13,8 bar, während die zweite Stufe beeindruckende 700 bar bietet. Die nutzbare Ölkapazität von 700 ml sorgt für eine ausreichende Versorgung während des Betriebs. Die Pumpe ist mit einem 2,5 m langen Schlauch ausgestattet, der eine einfache Handhabung und Flexibilität bei der Anwendung gewährleistet. Die robuste Bauweise und die durchdachte Konstruktion machen diese Fusspumpe zu einem zuverlässigen Partner für alle hydraulischen Arbeiten. - Zwei Druckstufen für flexible Anwendungen: 13,8 bar und 700 bar - Nutzbare Ölkapazität von 700 ml für längere Betriebszeiten - Ölvolumen pro Hub: 13,0 ml in der ersten Stufe und 2,8 ml in der zweiten Stufe - Ölanschlussgewinde mit 10 mm NPT für einfache Integration - Schlauchlänge von 2,5 m für erhöhte Bewegungsfreiheit.350,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS Hydraulik-Doppelkolben-Fußpumpe ; BGS technic (1613)Einleitung Die BGS Hydraulik-Doppelkolben-Fußpumpe ist eine Fußpumpe, die hydraulischen Druck erzeugt und sich für den professionellen Einsatz eignet. Eigenschaften • Hydraulik-Doppelkolben-Fußpumpe mit zwei Druckstufen n• Kompatibel mit allen BGS-Hydraulikwerkzeugen n• Stufe 1 mit niedrigem Druck für schnelles Vorpumpen n• Stufe 2 mit hohem Druck für präzise Kraftübertragung n• Nutzbare Ölkapazität von 700 ml für längeren Betrieb n• Ölvolumen pro Hub abgestimmt auf Druckstufen n• Ölanschluss mit 10 mm (3/8") NPT-Gewinde n• Schlauchlänge von 2,5 m für flexible Handhabung (1613)321,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS 71040 Doppelkolben Fettpresse Handhebelpresse mit GreifmundstückBGS 71040 Doppelkolben Fettpresse Handhebelpresse mit Greifmundstück Beschreibung Werkzeug zum Schmieren von Fahrzeug- und Maschinenbauteilen mit Schmiernippel für die professionelle Verarbeitung von handelsüblichen Fetten zur Anwendung in den Bereichen Bergbau, Industrie, Bau, Fahrzeuge, Landwirtschaft, Maschinen mit Doppelkolben für 3-fach höheren Fettausstoß pro Hub 4-Backen- Greifmundstück für festen Halt am Schmiernippel kompatibel mit allen handelsüblichen 400ml Fettkartuschen oder 500cm losem Fett geringer Kraftaufwand beim Abschmieren durch optimale Handhebelverhältnisse rutschfeste strukturierte Pulverbeschichtung Aluminium-Druckguss Kopf mit Entlüftungsventil ergonomischer Gummigriff am Handhebel Maximaldruck: 413bar (6000 psi) Fassungsvermögen: 500cm Fördermenge: 2,4 g pro Hub Anschlussgewinde: M10 x 1 Länge Düsenrohr: 150mm Wandstärke: 1,2mm29,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Bahco Wagenheber BH13000 3 t Rangierwagenheber +Doppelkolben +UntergestellböckeBahco Wagenheber Rangierwagenheber Set BH13000 3T + Unterstellböcke Dieses Set besteht aus: Bahco Wagenheber Rangierwagenheber BH 13000 3 T mit Doppelkolben: 3 t Kompakt-Wagenheber Extra großes, gerundetes Fußpedal für guten Zugang aus jeder Position Doppelkolben ermöglicht bis zu 50% schnelleres Anheben Staubschutz für Kolben PU-ummantelte Stahlräder zur sanften und leisen Bedienung Gummiauflage Ablagefach zur Aufbewahrung von Werkzeug, Schrauben, Muttern usw. Sicherheitsventil schützt vor Überladung Sicherheitsablass für gefahrenloses Absenken auch unter Volllast Unterstellböcke BH33000 Unterstellböcke, paarweise Klick-Einrastung Sicherheitsstift Extra große Standfläche299,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Abschreibung von Vermögenswerten auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Methode der Abschreibung ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu berücksichtigen?
Die Abschreibung von Vermögenswerten verringert den Gewinn eines Unternehmens, da sie als Aufwand verbucht wird. Dadurch wird der Wertverlust der Vermögenswerte im Laufe der Zeit berücksichtigt. Die lineare Abschreibungsmethode ist am besten geeignet, um den Wertverlust von Anlagevermögen angemessen zu erfassen, da sie den Wertverlust gleichmäßig über die Nutzungsdauer verteilt. **
-
Wie kann Wertminderung bei Anlagevermögen in der Bilanz richtig berücksichtigt werden?
Wertminderung bei Anlagevermögen wird durch Abschreibungen berücksichtigt, die den Wertverlust über die Nutzungsdauer verteilen. Die Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn. Dadurch wird der Buchwert des Anlagevermögens in der Bilanz korrekt angepasst. **
-
Wie funktioniert die lineare Abschreibung von Anlagevermögen? Was sind die verschiedenen Methoden der Abschreibung von Vermögenswerten?
Die lineare Abschreibung von Anlagevermögen erfolgt durch die gleichmäßige Verteilung der Anschaffungskosten über die Nutzungsdauer. Dabei wird der Wert des Vermögensgegenstandes jährlich um den gleichen Betrag reduziert. Es gibt neben der linearen Abschreibung auch die degressive Abschreibung, die Leistungsabschreibung und die Sofortabschreibung als Methoden zur Abschreibung von Vermögenswerten. Jede Methode hat ihre eigenen Vor- und Nachteile und sollte entsprechend der individuellen Unternehmenssituation gewählt werden. **
-
Wie berechnet man den Wertverlust eines Autos durch lineare Abschreibung?
Um den Wertverlust eines Autos durch lineare Abschreibung zu berechnen, muss man den Anschaffungspreis des Autos kennen, sowie die Nutzungsdauer und den Restwert am Ende der Nutzungsdauer. Der Wertverlust pro Jahr kann dann berechnet werden, indem man den Anschaffungspreis vom Restwert abzieht und das Ergebnis durch die Nutzungsdauer teilt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.